


香港作为国际金融中心,凭借健全的法律体系、自由的资本流动及低税率政策,吸引了众多企业来港投资。2026年港府出台了很多执政新政策:26/27施政报告、香港公司商业登记费上涨;加之临近3.31财政年度,港企迎来了周年申报和审计报税关键高峰期。本文将为您分享香港公司近期新政要点、近期紧急代办事项、香港公司审计流程资料等重点内容。
1、施政报告
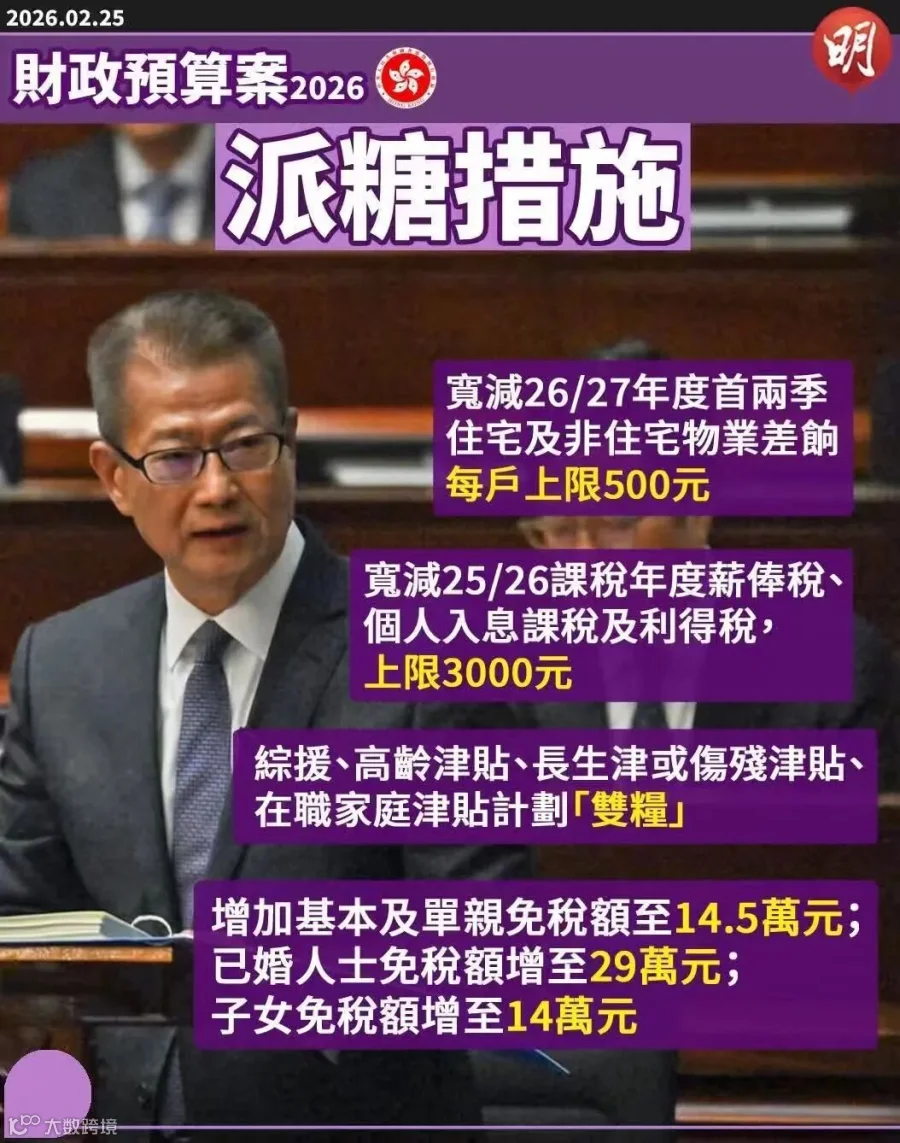
回顾近期香港特区政府的施政报告,“巩固国际金融中心地位”与“推动创科发展”依然是核心基调。政府推出了一系列针对中小企业的融资担保计划升级方案,以及针对高新技术企业的税务宽减措施。对于在港公司而言,善用这些政策工具,不仅能降低融资成本,更能优化税务结构。

2、商业登记费上涨
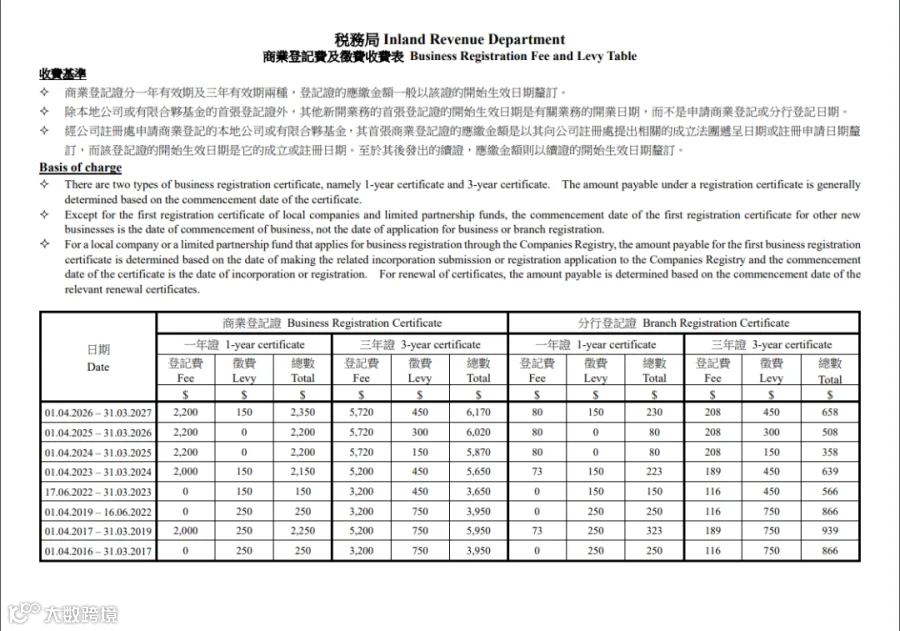
在利好频出的同时,企业也需关注运营成本的变化。根据最新财政预算案的趋势分析,香港政府的商业登记费(BR Fee)在2026年面临上调压力。
1、年审
根据《公司条例》,香港公司必须在成立日期的周年日后42天内提交周年申报表(NAR1)并缴纳相关费用。
每年3月和4月,是香港公司注册处的“繁忙季”。这两个月份注册的公司,其首个周年日(Annual Return Due Date)即将来临。
3月注册公司: 需在4月中下旬至5月中旬完成年审申报。
4月注册公司: 需在5月中下旬至6月中旬完成申报。
风险提示: 若未能在法定期限内提交NAR1表格,公司将面临高额罚款(最高可达港币87,000元),且公司状态会显示为“异常”,直接影响银行账户使用、招投标资格及后续融资。
2、审计
香港政府的财政年度(课税年度)为 4 月 1 日至次年 3 月 31 日,这是所有税务与审计安排的基准。税务局每年4 月初集中发出利得税报税表(BIR51),要求公司在收到后 1 个月内申报。申报必须附带经核数师审计的财务报告(审计报告),因此审计成为报税的前置强制环节。
香港公司可自选财年,90%港企选择3.31、12.31作为公司的财务年结日,因此3月和4月形成香港公司两大审计高峰,详情如下。
1)年结日3.31
与港府财年一致、与香港个人薪俸税、政府预算、银行年度结算完全同步,税务基期清晰、集团并表便利。
2)年结日12.31
与国际会计准则、内地母公司财年对齐,适合跨境集团。
1.无保留意见
含义: 财务报表在所有重大方面公允地反映了公司的财务状况,符合香港财务报告准则。
影响: 最理想的结果。 银行授信、上市合规、股东信任度均不受影响,税务局通常也会顺利接纳报税数据。
2.保留意见
含义: 除某些特定事项(如部分凭证缺失、会计处理争议)外,报表整体是公允的。
影响: 提示公司存在局部合规瑕疵。银行在审批贷款时会更加谨慎,可能要求补充说明;税务局可能会就保留事项进行质询。
3.否定意见
含义: 财务报表存在重大错报,未能公允反映公司状况。
影响: 严重警告。 可能导致银行冻结账户、拒绝贷款;股东可能发起诉讼;税务局极大概率启动稽查程序,评估补税及罚款风险。
4.不发表意见
含义: 由于审计范围受到严重限制(如账簿丢失、管理层不配合),会计师无法获取充分证据。
影响: 等同于未审计。 公司将被视为未履行法定审计义务,面临法律追责,商业信誉扫地。
1、新成立公司(首次审计)新公司需在注册后18个月内完成,年结日(通常为3月31日或12月31日)选定后,须在3个月内提交审计报告。
2、非新成立公司(常规审计)
(1)非新成立公司,在财务年度结束后6个月内完成审计报税。年结日若为3月或12月,可申请最长8个月延期。
(2)首次审计后进入年度常规审计周期,年结日一经确定不可随意变更。
一、审计流程
(1)资料整理:公司整理全年交易记录、合同、发票、银行流水等资料,确保数据链完整可追溯。
(2)会计师审核:持牌会计师执行账目核对、财务数据真实性验证、内控有效性评估。
(3)报表编制:会计师基于审核结果编制资产负债表、利润表、现金流量表等财务报表。
(4)出具报告:根据核查结果,发表无保留意见、保留意见、否定意见或无法表示意见的审计报告。
(5)税务申报:董事签署审计报告后,连同填写好的利得税报税表一并递交香港税务局。
(6)完成评税:税务局进行评税,发出缴税通知单或无需缴税通知。
二、审计资料
1.银行资料:审计年度内银行完整月结单;
2.公司资料:注册证书CI、法团成立表格NNC1、最新商业登记证BR、最新周年申报表NAR1,变更文件(如有);
3.如有收到利得税表请务必告知并提供,需填报并提交税局;
4.业务单据:采购及销售订单/服务合同和发票(至少提供60%的单据);
5.费用单据:工资单、房租合同、办公费、招待费、交通费、快递费、营销费等费用单据(如有);
6.投资相关档案、公司购置的各种设备、工具等杂费合同或发票(如有);
7.若上年度有做过审计报告,则需提供上年度报告及报税表扫描件。
在香港这个高度法治化、国际化的商业社会中,合规不仅是底线,更是企业长远发展的护城河。面对商业登记费的潜在上涨和严格的审计要求, proactive(主动)的管理策略至关重要。
(本文内容仅供参考,不构成商业意见。具体操作请咨询专业顾问。)