


在粤港澳大湾区深度融合与人民币国际化进程加速的宏观背景下,香港作为全球三大国际金融中心之一,其作为中国企业“出海”桥头堡的战略地位愈发凸显。然而,随着全球金融监管环境的趋严,特别是针对跨境资金流动与反洗钱审查力度的加大,企业如何获取一张国际认可度高、业务覆盖面广的金融牌照,已成为布局离岸市场的关键命题。
在此背景下,由香港证监会(SFC)颁发的“149组合牌照”,凭借其全牌照的业务覆盖能力与极高的市场准入门槛,已然成为跨境财富管理、家族办公室及私募基金机构眼中的“黄金密钥”。本文旨在从官方调研视角,深度剖析149牌照的战略价值、准入壁垒、成本构成及合规路径,为相关机构的决策提供专业参考。
香港金融监管框架
香港金融牌照存量
香港149号牌价值和业务闭环
申牌条件
申牌路径
申牌预算解析
持续合规与监管红线
香港的金融监管体系以“严格、透明、高效”著称,采用“双峰监管”与“功能监管”相结合的模式。该体系由四大核心支柱(HKMA、SFC、IA、MPFA)与香港海关共同构成,分别覆盖银行、证券、保险、强积金及跨境资金流动等领域。

根据香港证券及期货事务监察委员会(SFC)发布的最新监管数据及行业统计,香港金融牌照市场呈现出“总量庞大,核心稀缺”的显著特征。
截至2026年初,香港受SFC监管的持牌人及注册机构总数已突破48,000家。
单一牌照为主流:绝大多数机构仅持有单一类型的牌照,如仅提供证券交易(1号牌)或仅提供期货合约交易(2号牌)。
9号牌(资产管理)门槛:作为资产管理行业的核心资质,持有9号牌的机构数量约为2,200家左右,且随着监管趋严,新增发牌速度有所放缓,存量机构的合规成本正在上升。
相比于单一牌照,同时持有1号(证券交易)、4号(就证券提供意见)及9号(资产管理)的“149组合牌照”,在市场上属于极度稀缺资源。
存量估算:目前全港同时持有1、4、9号牌照且处于活跃营运状态的机构数量不足百家。
稀缺原因:这种稀缺性源于SFC对“多牌照协同”的严格审批。监管机构要求申请机构必须证明其具备跨业务线的资本实力、人员配置及风控能力,杜绝了“壳公司”的生存空间。
市场价值:由于新申请周期长(6-12个月)且通过率低,现成的149牌照在二手市场上备受追捧,转让价格普遍维持在千万级港币高位,且呈现供不应求的态势。
在149牌照持有者中,既有深耕传统金融的巨头,也有布局Web3.0的创新先锋,它们构成了香港离岸金融的核心力量:
胜利证券
特点:老牌券商数字化转型的典范。
亮点:香港首家获发虚拟资产全牌照(1、4、9号)的金融机构,打通了法币与虚拟资产的交易及资管闭环。
一诺资产
特点:家族办公室机构化的标杆。
亮点:2026年初完成“大牌”升级,从单一家办跃升为全功能持牌资管平台,具备管理外部大额资金的法定资格。
中信建投(国际)证券
特点:中资券商跨境业务的排头兵。
亮点:依托149牌照优势,深度参与“跨境理财通”试点,连接内地与香港资本市场。
富途证券
特点:互联网券商的代表。
亮点:持有1、2、9号等多类牌照,凭借科技优势在零售交易与财富管理领域占据重要市场份额。
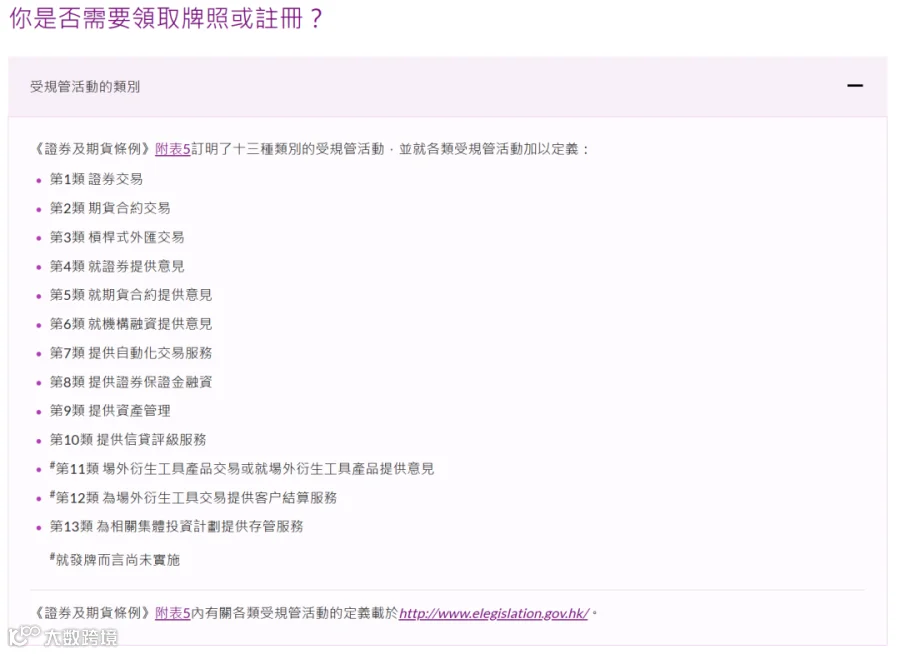
149牌照并非单一牌照,而是指一家持牌法团同时持有第1类(证券交易)、第4类(就证券提供意见)及第9类(提供资产管理)受规管活动的组合。这一组合构成了金融服务产业链的完整闭环。
第1类牌照(证券交易):
赋予机构进行证券买卖交易的执行权,是券商与经纪业务的基石;
第4类牌照(证券投资咨询):
确立了机构提供专业投资建议的合法性,是财富管理咨询的核心;
第9类牌照(资产管理):
允许机构全权委托管理客户资产,这是基金管理公司与家族办公室的灵魂。
三者合一,意味着机构能够打通“交易+咨询+管理”的全流程,在满足高净值客户一站式需求的同时,极大地提升了品牌背书与市场议价能力。在当前的离岸金融市场中,149牌照因其稀缺性与高含金量,已成为衡量一家机构是否具备国际化运作能力的顶级配置。
香港证监会对149牌照的审批素以严苛著称,其核心逻辑在于确保申请机构具备充足的财政资源、胜任的管理团队以及稳健的合规体系。
1、主体资格
申请机构必须为在香港注册成立的有限公司,或在《公司条例》下注册的海外公司。单纯的离岸壳公司或无实质业务的空壳主体无法通过审核。
2、资金实力
资金实力是另一道硬性门槛。虽然法规对单一牌照的速动资金要求较低,但对于149组合牌照,监管机构通常要求企业维持不少于300万港币的速动资金,且实缴资本建议不低于500万港币,以证明其具备抵御市场风险的能力。
3、RO胜任
根据《证券及期货条例》,持牌法团必须聘用至少两名负责人员(RO)来直接监督每一项受规管活动。这些负责人员不仅需要通过香港证券及期货从业员资格考试(HKSI),还需具备至少三年的相关行业管理经验。
更为关键的是,证监会强调“实质运营”,要求至少一名执行董事必须常驻香港,且RO不得随意挂名,必须实质性参与日常管理与合规监督。
4、办公场地
实体运营也是监管审查的重点。申请机构必须在香港拥有甲级写字楼作为实体办公场所,虚拟地址或单纯的秘书服务地址将直接导致申请被拒。
新申请的优势在于“身家清白”。企业可以从零开始搭建合规体系,规避历史遗留的法律风险,且成本结构相对透明可控。然而,其劣势在于周期较长,通常需要6至12个月的审批时间,且对创始团队的合规经验要求极高,任何文件瑕疵都可能导致审批搁置。
现成持牌公司则是“以金钱换时间”的策略。通过股权变更,企业可以在3至6个月内快速获得牌照并开展业务。但这一路径的潜在风险在于目标公司的隐性债务与合规记录。若尽职调查不充分,收购方可能面临巨额的历史遗留罚款或法律诉讼。
成本构成主要包括政府规费、启动资金与隐性开支。目前,SFC的申请费约为4,740港币/牌,年费约为4,650港币起。但在启动资金方面,企业需准备约500万至800万港币作为注册资本及实缴资金,这笔资金虽为企业资产,但会被长期占用。隐性开支方面,合规系统搭建、年度审计(约5万港币起)以及负责人员的薪资(月薪通常在8万至15万港币)构成了主要的运营负担。
市场行情则呈现出高溢价特征。根据近期市场调研,一个干净的149牌照壳公司,其收购价格普遍在1,000万至1,500万人民币之间。若该牌照包含美元债资质或拥有长期无违规的“清白记录”,溢价幅度可达15%至20%。投资者需警惕低价诱惑,曾有案例显示,部分企业因收购未做详尽尽调,最终承担了几百万港币隐性债务。
持续维护成本同样不容小觑。即便不开展业务,仅维持牌照的有效性,每年的预算也需控制在200万至300万港币之间,主要用于支付RO薪资、SFC年费、合规及审计运营维护费用。
获得牌照并非终点,而是合规长跑的起点。许多企业误以为“牌照无到期日”即意味着“一劳永逸”,这无疑是巨大的认知误区。
SFC对持牌法团实施持续的动态监管。持牌机构必须履行严格的持续义务,包括按时缴纳年度牌照费,逾期超过4个月将直接面临牌照吊销的风险;每年提交经审计的财务报表及财务资源申报表,确保速动资金始终达标。
反洗钱合规是监管的重中之重。机构必须建立严格的客户尽职审查与反洗钱审查报告机制。监管红线在于“适当人选”原则的持续适用性。一旦发现机构存在资金混同、RO挂名不履职或内控失效等违规行为,SFC将启动严厉的调查与处罚程序,甚至追究相关人员的刑事责任。
149牌照不仅是一张业务准入证,更是企业全球化战略布局的战略资产。面对复杂的申请流程、高昂的维护成本以及严苛的监管环境,企业需要的是具备深厚行业经验的专业服务机构作为合作伙伴。从公司注册、RO匹配、商业计划书撰写,到SFC聆讯应对及后续的合规体系搭建,每一个环节都容不得半点闪失。我们致力于为每一位客户提供全流程的牌照申请与维护服务,助力企业在香港金融市场行稳致远,通过合规经营实现资产的全球增值。

(免责声明:本文内容基于政策法规及实务经验整理,仅供参考,不构成任何投资建议。具体操作请以最新法律法规及当地主管部门要求为准。)