


#01
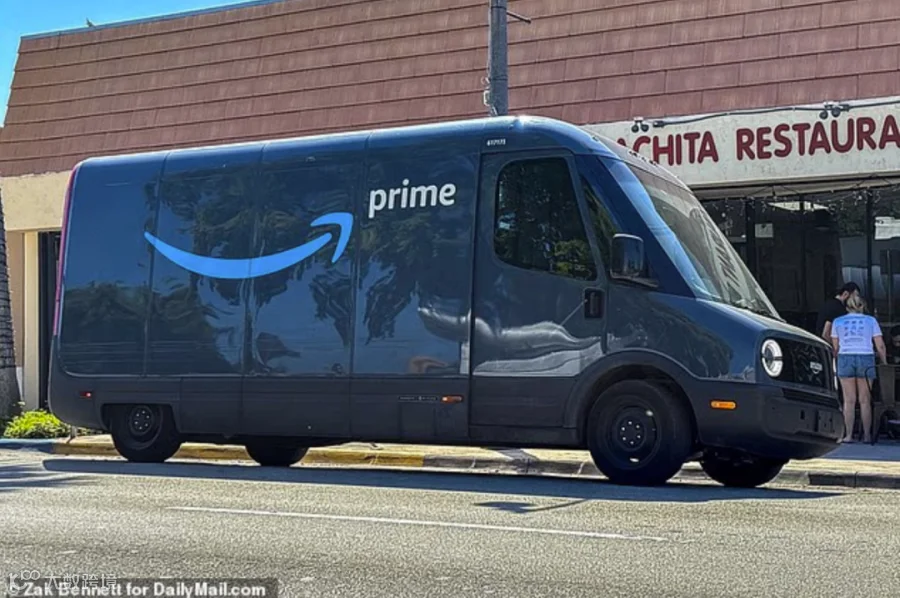
亚马逊近年来在配送网络上的投入堪称“豪赌”:2024年全球当日/次日达包裹量突破90亿件,2025年Q1更是创下历史新高。然而,这一“速度革命”的代价不菲——仅2024年FBA配送费就同比上涨23%,单件商品末端配送成本达36元(按汇率6.8计算)。更关键的是,亚马逊为Prime会员提供的免费一日达服务已成为吞噬利润的“黑洞”,2020年Q4该项支出同比激增近一倍至15亿美元。尽管2025年美国站物流费用未普涨,但大件商品入库配置费仍下降0.58美元/件,显示亚马逊在优化成本结构的同时,运输压力依然存在。
摩根大通分析师Doug Anmuth的测算显示,Prime会员服务的拆分价值已从2016年的544美元跃升至2025年的1430美元,是年费的10倍以上。这一价值源于三大维度:
配送福利:美国Prime会员年均节省配送费超500美元,且可享受Grubhub+免费送餐、Whole Foods独家折扣等;
数字内容:Prime Video拥有2亿月活用户,Fire TV设备销量达2.5亿台,2025年新增的Alexa+ AI语音助手(非会员月费19.99美元)进一步提升粘性;
金融特权:Prime信用卡在亚马逊消费可享5%返现,叠加加油每加仑10美分折扣(覆盖全美7000+加油站),形成消费闭环。
亚马逊每隔4年左右调整Prime价格的规律已形成“生物钟”:
2014年(79→99美元)、2018年(99→119美元)、2022年(119→139美元),2026年恰好进入下一个调价窗口。
尽管2022年涨价后美国会员数仍增长至1.31亿(2025年预计全球3.5亿),但国际市场渗透率仅20-34%,仍有6500万潜在用户空间。分析师认为,适度提价既能对冲成本,又能通过“稀缺性”刺激新用户加入。
#02
1. 涨价后的会员韧性
2022年Prime年费从119美元涨至139美元后,美国会员数反而增长12%,全球会员突破3亿。这一现象印证了价值敏感型消费的逻辑——当服务价值远超价格时,用户更倾向于保留会员。例如,Prime会员年均订单量达100单,是普通用户的3倍以上,节省的配送费已覆盖年费成本。
2. 流失率的关键阈值
摩根大通模型显示,若美国Prime价格上调20美元,预计将带来30亿美元年化净销售额增量,而会员流失率需超过15%才会抵消这一收益。但从历史看,2018年涨价后流失率仅为3%,远低于预期。这得益于亚马逊动态福利补偿机制:2025年新增的Amazon Saver品牌(主打5美元以下杂货+10%会员折扣)、处方药福利RxPass(5美元/月无限量)等,均在对冲价格敏感度。
3. 竞品对比下的性价比优势
沃尔玛+:年费98美元,但服务集中于配送和加油,缺乏流媒体、游戏等内容福利;
Netflix标准套餐:年费215.88美元,仅提供流媒体服务;
Disney+无广告版:年费191.88美元,内容库不及Prime Video。
即便Prime涨至159美元,其“配送+内容+金融”的综合价值仍显著高于竞品。
Prime会员费的上调本质上是亚马逊“成本-价值”再平衡的必然结果。尽管159美元的年费看似昂贵,但其背后的服务矩阵(配送、内容、金融)仍构成难以复制的护城河。对于用户而言,理性评估自身使用频率和福利需求,比单纯纠结价格更有意义。毕竟,在电商和流媒体竞争白热化的今天,Prime仍是“性价比之王”的有力竞争者。
