 陛下:臣有事启奏!麻烦陛下让百官点击上面蓝灰色字体进行关注! 您懂得
观点简述:
2014年上半年宏观经济运行软着陆,短期内恢复乏力,受此影响纺织服装行业产销量有所增长,虽较上年有所下滑,但与一季度相比已有所回暖,国内消费者信心指数有所回升,消费者情绪趋于稳定。受棉花政策调整预期棉价下降影响,纺织行业呈弱势复苏状态;在房租、仓储及人工成上涨压力下,服装行业景气度恢复乏力,整体看纺织行业景气度略高于服装行业。
2014年上半年,纺织行业整体运行平稳,在目标价格政策带动下国内外棉价差价缩小,化纤价格有所下降,成本压力有所缓解。行业盈利有所改善,债务结构得到优化,且各子行业表现分化,预计未来在电子商务推动下纺织成品发展较快,棉纺行业低速增长,化纤行业在库存压力影响下运行压力较大。
2014年上半年,服装行业内需相对稳定,外需增长乏力,行业运行仍受到渠道变革的冲击,且线下实体及线上营销成本均有所增长,渠道成本压力较大,致使服装行业整体运营仍高位承压。为应对行业环境的不利影响,行业内大型服装企业持续缩减门店数量并调整经营战略,2014年上半年服装行业整体盈利能力有所下降,库存压力仍然较大,预计下半年行业仍处于调整期,全年盈利表现难以改善。未来,行业景气度走势能否进入恢复期,主要取决于行业内企业经营战略调整速度和效果以及去库存的拉动效应。
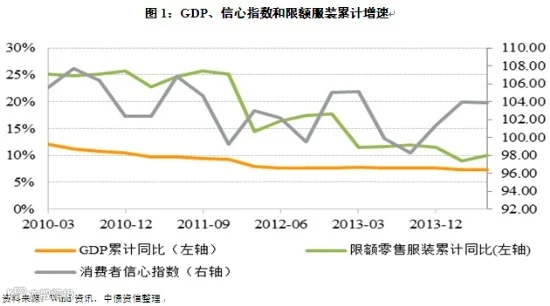
2014年上半年国内消费者信心指数有所回升,消费者情绪趋于稳定,纺织服装的产销量均有所增长,但增速普遍下滑,纺织行业景气度略高于服装行业
在政府微刺激措施支持下,2014年上半年GDP同比增长7.42%,国内经济企稳运行,得益于固定资产投资及需求改善,二季度GDP小幅回升至7.5%。同期,城镇居民可支配收入累计同比增长9.60%,增速同比小幅提升0.5个百分点,延续了2013年以来的低位增长态势,城镇居民消费支出增速亦有所回升。从消费者信心指数来看,国内消费者对经济前景、收入水平的预期逐步回升,2014年1~6月消费者信心指数回升至103.90,同比提升4个百分点,国内消费者情绪趋于稳定。受此影响纺织服装行业也处于低位增长状态,2014年1~6月规模以上纺织服装服饰业工业增加值同比增长8.40%,较上年同期增长0.90个百分点,其中纺织业同比增长6.90%,较上年同期下降2.70个百分点。从销量来看,纺织服装行业终端需求延续了2013年以来的下降趋势,上半年限额以上服装鞋帽、纺织类批发和零售额为5,885.90亿元,同比增长10%,较上年同期下降1.70个百分点,但较2014年1季度增长了1.30个百分点,相比年初有所回暖。景气度方面,根据柯桥纺织指数,受内外棉价差价缩小,棉花及化纤等原材料成本降低影响,纺织行业逐步呈现弱势复苏的状态;受房租、人工等运营成本上升以及外资品牌影响,服装行业景气度仍维持弱化趋势。考虑到宏观经济企稳,消费者信心指数回升,预计未来纺织服装行业需求仍将保持相对稳定,行业增速大幅下滑的可能性不大。
纺织行业内需相对稳定,外需弱势增长,供给端新增供给压力可控,且主要原材料价格下跌缓解了行业成本压力
2014年1-6月纺织服装行业主要产品纱、布的产量分别为1,846.80万吨、334.33亿米,同比增长8.70%和3.02%,分别较上年同期下降0.11和5.88个百分点,其中布产量下滑相对明显,但从2014年上半年月度数据看,布产量月度累计同比额呈现逐步上升态势;另外,终端销售略有改善,2014年上半年棉布、混纺交织布的产销率分别为100.10%和101.00%,较上年同期小幅上涨。2014年在制造业、房地产及消费反弹带动下美国复苏势头较好,而在地缘性政治风险、各国结构性改革及欧元区整合不确定性的影响下,欧元区经济复苏缓慢,且在美国QE缩减的影响下新兴经济体需求下滑,综合影响下上半年纺织纱线及织物制品出口额532.98亿元,同比增长4.20%,增速较同期下降5.90个百分点,呈弱势增长趋势。
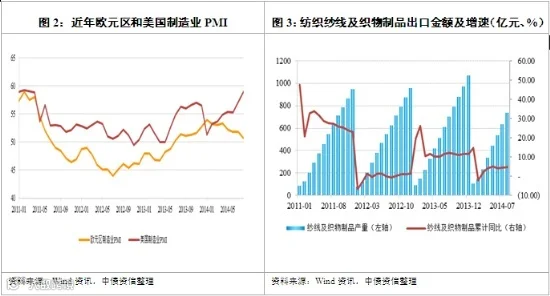
供给方面,2014年上半年纺织行业完成固定资产投资额为2,329.07亿元,同比增长14.90%,较上年同期增加4.24个百分点,增幅基本稳定,新增产能整体可控。淘汰落后产能方面,2014年工信部下达目标为印染10.84亿米、化纤3万吨、制革360万标张,较2013年减少12.78亿米、11.6万吨、330万标张。汇总2011~2014年间工信部下达的淘汰纺织行业落后产能目标,工信部已提前一年超额完成“十二五”淘汰落后产能计划,一定程度上缓解了纺织行业产能过剩矛盾。
成本方面,2014年4月国家发改委取消了自2011年实行的棉花收储政策而采用目标价格政策,购买者将按市场价格购买棉花,国家对试点地区生产者给予“市场价格与目标价格”之间的差价补贴。收储政策取消后国家抛储价格持续下降,国内外棉价价差减小。截至2014年6月30日棉花现货价下降至17,330元/吨,较2014年年初的19,543元/吨下降了11.32%。随着国内棉价下降及未来现有的近1000万吨储备棉的投放,行业成本压力将所缓解。在棉花价格高企的情况下,纺织企业用化纤产品替代棉花,2013年新增化纤产能约41万吨,在纺织企业需求未能明显改善的情况下,化纤投资的逐步增加使得产能相对过剩,进而使得主要产品价格难以提升,2014年上半年涤纶短纤和粘胶短纤价格均呈现平稳下降趋势。另外,在改善民生的背景下,全国主要城市和地区的最低工资标准不断上升,企业用工成本有不同程度的上涨,一定程度上抵消了原材料成本下降带来的优势。
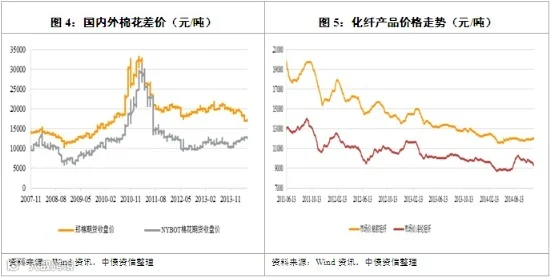
整体来说,在国内宏观经济企稳运行情况下内需增长相对稳定,在全球经济缓慢复苏的带动下外需弱势增长,整体需求相对稳定。纺织行业产能小幅增长,在节能环保压力下,部分落后产能的淘汰使得结构性的产能过剩矛盾小幅缓解。在需求未能明显改善的影响下,原材料化纤产能的逐步增加使得供给价格有所下降,另外国家以目标价格政策代替临时收储政策,内外棉价差价缩小,纺织企业成本压力将有所缓解。
上半年纺织行业平稳运行,行业盈利有所改善,债务结构有所优化。预计未来国内外需求改善可能性不大,但在电商推动下纺织成品仍将可能较快发展,各子行业仍将表现分化
受制于内销市场不旺,国内棉价成本依然较高、人工成本增加等因素,2014年上半年纺织业运行平稳。根据国家统计局数据显示,上半年纺织业实现主营业务收入和利润总额分别为17,686.48亿元及852.58亿元,同比增长8.77%和9.98%,其中销售利润率为4.82%,较上年同期和一季度分别增长0.07个百分点和0.14个百分点。亏损企业单位数从2013年6月份的3,060家下降至2014年6月份的2,913家,且2014年二季度较一季度减少了870家,整体看行业盈利能力有所改善。
分子行业看,家纺行业积极推动电子商务发展并拓宽了营销渠道,2014年上半年营业收入和利润总额分别同比增长7.65%和14.10%,利润总额增幅较上年同期大幅提高,销售利润率亦达到4.94%,较上年同期增长0.05个百分点;受棉花价格在10月份之后大幅下跌的预期影响,棉纺行业订单处于谨慎状态,受此影响2014年上半年棉纺行业营业收入及利润总额增长较为缓慢,分别为10.65%和7.26%,增幅较上年同期下降5.44和13.17个百分点,销售利润率为4.74%,与上年持平;化纤织造行业整体营业收入和营业利润分别较上年增长7.27%和4.84%,增速较上年大幅下降,行业库存为63.17亿元,较上年增加22.12%,且产业集群地盛泽、长兴、秀洲、龙湖、泗阳等五地合计化纤长丝织造行业主营业务收入同比下降3.79%,利润总额同比下降25.79%,下滑幅度较一季度扩大17.35个百分点,产销率为92.63%,同比下降2.51个百分点,化纤行业运营压力加大。
从负债来看,随着纺织行业缓慢复苏,行业负债水平也在逐渐优化。2011年至今行业整体负债呈现累计下降的趋势,2014年上半年负债合计同比增长6.42%,较上年同期下降2.91个百分点;同期资产负债率也得到优化,2014年6月底行业资产负债率为55.53%,较上年同期下降1.71个百分点,债务结构持续优化。
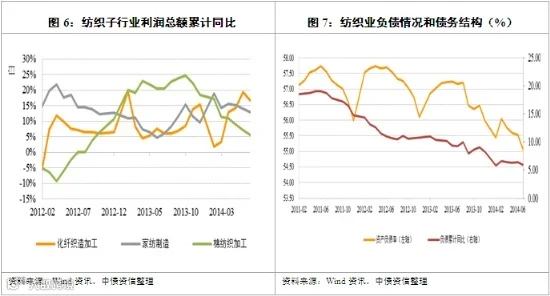
总的来看,上半年纺织行业运行较为平稳,尽管一季度指标增速有所放缓,但二季度普遍有所回升,盈利有所改善,债务结构有所优化,但子行业表现有所分化。从发展增速看,纺织业已经告别高增长阶段进入到“中速增长阶段”,预计下半年国内外需求不会有实质性改善,但是电商的高速发展或会推动纺织成品的发展,子行业仍将呈现分化。
服装行业内需相对稳定,外需增长乏力,在渠道变革、渠道成本上升及外资品牌冲击影响下,行业面临的经营压力加大,整体处于调整期
内需方面,在国内经济的下行压力下2014年上半年限额以上服装类企业零售额为4,182亿元,同比增长10%,较上年同期下降1.70个百分点;外需方面,尽管全球主要经济体增速回暖,但复苏基础不稳定使得2014年上半年服装出口791.84亿元,同比增长4.10%,较上年同期下降9.30个百分点。考虑到欧元区整合及各国政治仍存在不确定性,且美国QE政策有退出可能,未来外需显著增长的可能性不大。另外随着电子商务的迅速发展,消费者的消费模式也在发生变化,据中国互联网信心中心数据显示2013年我国网购交易金额和网购人数达到了1.85万亿元和3.02亿人,分别较上年增长40.9%和24.7%,其中当年服装网购交易额占网购交易总额的比达到了23.19%,服装消费模式的改变使得消费者对电子商务的需求增加,进而对传统服装实体商铺带来较大冲击。
行业竞争方面,品牌服装企业凭借其良好的影响力在行业中保持领先的竞争地位,但随着新品牌不断涌现,行业竞争依然激烈,截至2014年6月底规模以上服装企业单位数15,009家,较上年同期增长1%。另外截至2014年7月末十大外资品牌已在国内开设了863家门店,覆盖国内至少22个省市的66个城市,给国内服装市场带来较大挑战。
从成本端来看,服装行业渠道成本持续增长。线下实体店方面,根据中国连锁经营协会发布的数据,2013年全国百强零售企业房租和人工成本分别增长11%和18%,与2012年涨幅相近。且2014年上半年一线城市的优质零售物业首层租金仍持续上涨,一线城市副中心及二三线城市物业租金有所下降;人工仍维持持续增长趋势。线上电商方面,我国2013年服装网购交易额已达到4,290亿元,较上年增长34.53%,占限额以上服装零售额的比例达到52.26%。预计2014年服装网购交易额将达到6,153亿元,同比增长41.50%。在网购高速发展的前提下,线上营销成本及仓储物流成本亦保持上涨趋势。2014年2季度,百度单位活跃在线营销用户的平均收入达到2.42万元,较上年同期增长1.67倍。另外,2014年1季度全国主要一二线 城市的仓储物流租金较上年同期平均上涨6.44%。未来在商业地产及电子商务发展的基础上,服装渠道成本仍将保持增长。

在经营压力下,服装行业的门店数量继续呈缩减状态,各个子行业呈现一定分化。从上市服装企业来看,七匹狼和九牧王在2013年大幅关闭门店后,于2014年上半年继续关闭门店,分别关闭347家和134家,希努尔和步森股份则从2014年上半年开始关闭门店,上半年分别关闭46家和近100家。而森马服饰在儿童服饰拓展下上半年店铺数量有所增长,海澜之家因其独特的赊销模式逆势增加了店铺数量,另外户外品牌探路者在品牌服装零售商向户外综合服务商转型过程中上半年净增店铺数量46家。
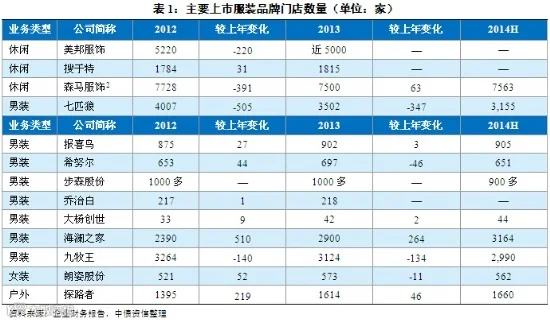
整体看,在渠道及人工成本上涨的内在压力以及外资品牌进入和消费模式改变的外在压力下,上半年服装行业经营压力仍然较大,部分企业选择了缩减店铺来减少运营成本,部分服装企业如柏仙多格、精益服装、霍普莱斯等品牌则遭遇倒闭重组。短期内需求增长仍显动力不足,电子商务的高速发展将对实体服装产生较大规模冲击,预计下半年服装行业仍将承压,行业整体处于调整期。
服装行业财务表现维持2013年的低迷态势,盈利能力有所下降,库存压力仍然较大;从行业库存及订货会情况来看,预计2014年下半年行业仍处于调整期
在经营承压的影响下,服装行业维持了2013年低迷的态势,且与2014年1季度相比,二季度的表现尚无改善。2014年上半年11家样本企业营业收入和利润总额分别为120.43亿元和16.67亿元,较上年同期下降11.87%和24.23%,其中9家企业出现了收入下滑,下滑幅度较大的为搜于特和七匹狼;9家企业出现了利润总额下滑,下滑幅度较大的为步森服饰和希努尔。男装企业的收入和利润乏善可陈,5家男装企业的收入和利润均出现了不同程度的下降;休闲服行业中美邦服饰和搜于特仍保持收入和利润下滑的趋势,森马服饰则在童装业务的扩张支持下实现了收入和利润的逆势上扬;女装方面,朗姿股份2014年关店较多使得2季度收入和利润维持了1季度的下降趋势;而探路者则在户外电商综合平台的支持下仍保持着户外行业的成长势头。

从存货来看,2013年的行业存货压力持续到了2014年,2014年上半年样本企业中有11家企业出现了存货增加。从子行业来看除希努尔外,男装行业的库存均处于增长状态,男装行业整体仍处于调整期,库存清理尚需时日;探路者虽于上半年降低了期货订单比例,但是往年的订货会使得公司的库存仍然高企;休闲服行业中搜于特受制于调整时间较晚,上半年库存出现较大幅度的上涨。
从样本企业的资产负债率来看,样本企业2014年6月末平均资产负债率为20.85%,较上年同期下降0.25个百分点,有6家企业的资产负债率较去年同期有所下降。从偿债指标来看,样本企业盈利能力的下降及债务规模的上升使得偿债指标有所弱化,且以男装子行业表现较为明显。考虑到样本企业为行业内较优质企业,债务负担普遍较轻,服装行业整体的偿债压力情况高于样本企业的表现水平。
整理来看,2014年服装行业在行业成本刚性上涨、电子商务发展及国外“快时尚”品牌的冲击下表现较为低迷,行业内企业经营压力增大,企业收入和盈利表现分化较为明显。从2014年半年报数据来看,服装行业未能有实质性好转,收入及盈利均有所下滑,未来服装企业仍面临着“去库存”的压力。从行业库存及订货会情况来看,预计2014年行业仍处于调整期,行业整体盈利情况仍然承压,企业未来收入和盈利情况走势主要取决于现阶段的库存状况、经营战略调整速度及效果。随着大多企业进行转型调整,在进行O2O调整的过程中,预计2015年收入和盈利或将有所改善。