

一、李泽湘押中一家上市公司
大疆前董事长李泽湘,在科创圈有个响当当的称呼——“创业教父”。大疆、云鲸智能、固高科技,这些出圈的明星企业,都出自他的投资或孵化版图。
近日,这位硬科技大佬,又收获一家上市公司。
9月29日,李泽湘早年布局的机器人公司本末科技正式登陆港交所。按每股21.60港元的发行价测算,本末科技市值约为79.83亿港元(约合人民币68.6亿元)。
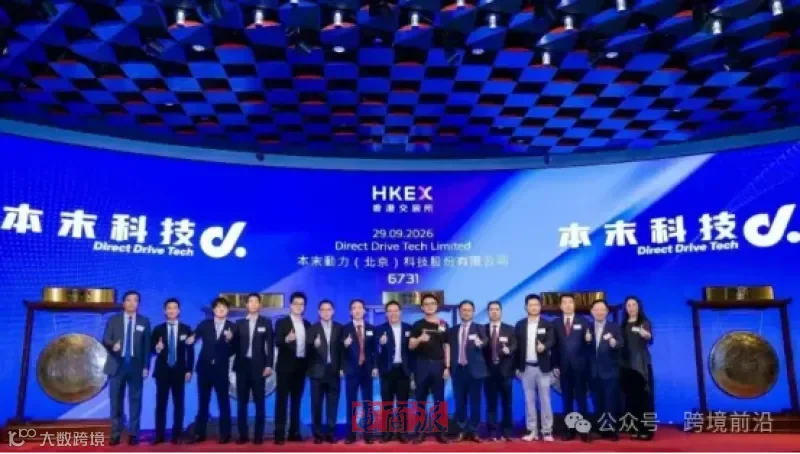
本末科技上市 图源:本末科技
六年前,李泽湘实际控制的松山湖机器人研究院,在本末科技种子轮出资30万元,当时企业投后估值仅500万元。这笔早期投资,如今账面收益已经突破千倍。
公司上市,李泽湘的眼光再次受到关注。不过,真正把这家公司带到港交所的,是他的学生——本末科技创始人张笛,以及他们做出的一门机器人动力模组生意。
具体来说,张笛是个妥妥的高材生,本科就读北京理工大学,后来又跑到港科大钻研机器人,当时他师从李泽湘。读书期间,他就已经做出一台能够站立、倒立的小机器人,还把产品卖给研究机构,赚到了创业的第一笔钱。
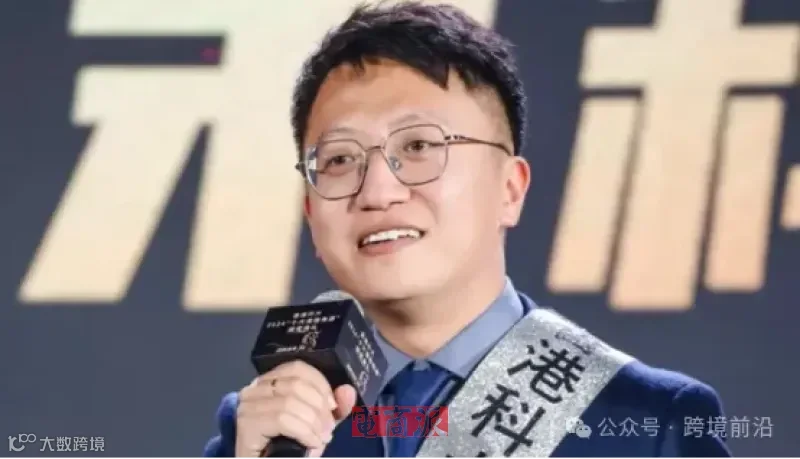
本末科技创始人张笛 图源:香港科大
这段经历让张笛看到了机器人身上的另一门生意。外界总把目光放在会跑、会跳的整机上,但机器人想要稳定地完成动作,内部的动力部件同样重要。
传统方案通常要靠电机带动减速器,再把力量传递出去。本末科技选择做直驱动力模组,尽量减少中间的传动环节。对于扫地机、割草机等产品来说,结构更紧凑、运转更安静,都是用户能够感受到的变化。
当然,一项技术想变成生意,光在实验室里跑通还不够。本末科技一边开发动力模组,一边推出轮足机器人,用整机验证技术,再把模组卖给其他机器人厂商。截至目前,它的产品已经用在家用清洁、割草、服务机器人等多个场景。
订单也随之增长。2023年,本末科技营收约1754万元;到了2025年,这个数字已达到2.82亿元。2026年上半年,公司又实现营收约2亿元,同比增长39.7%,势头强劲。
按2025年收入计算,本末科技在中国消费机器人直驱动力模组这一细分市场占有61.1%的份额,排名第一。同年,公司直驱动力模组出货约850万套。一家从小零件做起的公司,已经把产品卖出了规模。
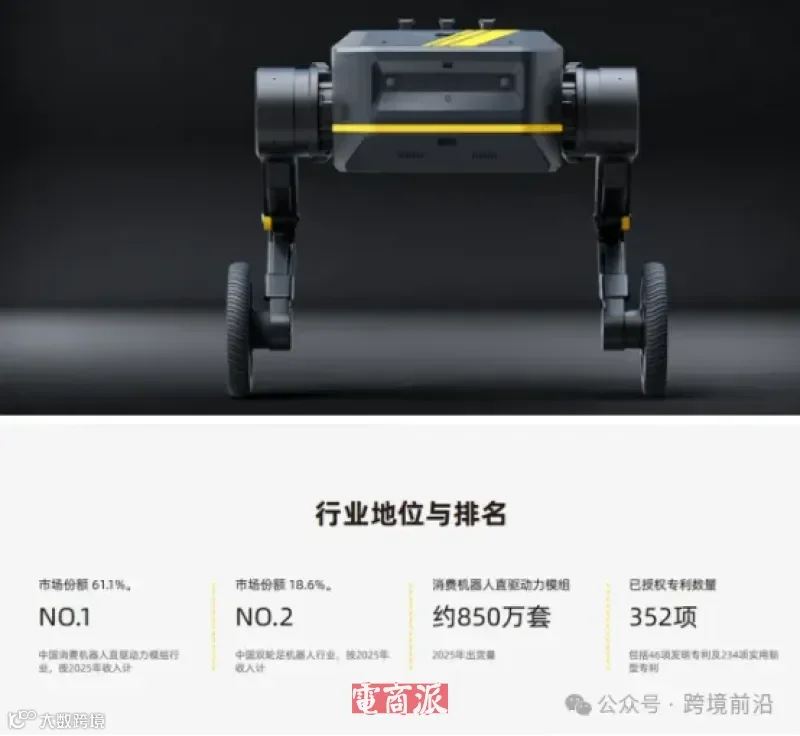
市场份额国内第一 图源:本末科技
二、全球化仍存考验
本末科技的国内生意已经跑起来,下一步想做大,海外市场是绕不开的机会。
这与中国机器人行业的变化有关。过去,提到机器人出海,大家最容易想到的是摆在货架上的扫地机、割草机,或者出现在展会上的机器狗。但整机卖得越多,背后的电机、传感器和动力模组也要跟着扩大生产。
这个市场还在增长。IDC数据显示,2025年全球家用清洁机器人出货量达到3272万台,同比增长20.1%;其中割草机器人增长63.8%。
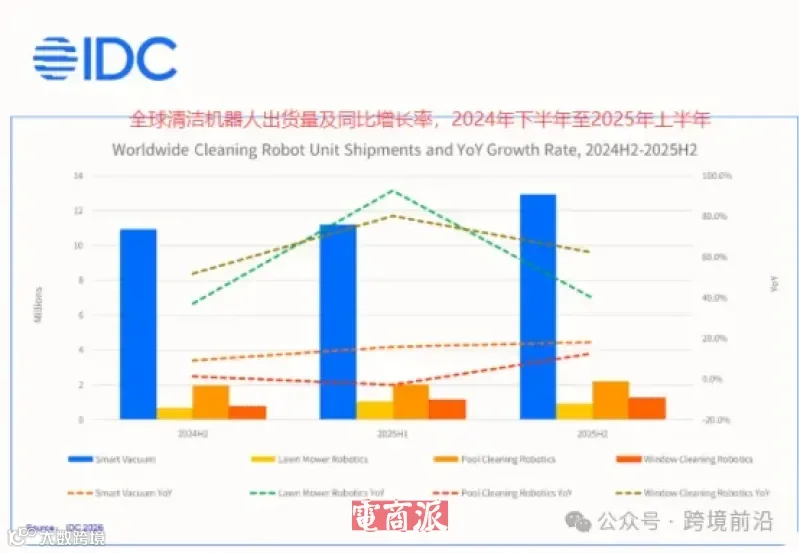
全球家用清洁机器人出货趋势 图源:IDC
中国品牌正在把产品卖向欧洲、北美等市场,也给国内零部件企业带来了接触更多客户的机会。
不可否认的是,本末科技已经摸到了这条产业链。
招股书显示,截至2026年6月底,公司与按2025年收入排名的全球前十大消费机器人厂商中的四家建立了合作。对一家零部件企业来说,进入客户的产品开发和供应体系,比单纯把货卖出国门更有长期价值。
然而,合作范围扩大,不等于本末科技已经在海外形成了大规模收入。
数据显示,2026年上半年,本末科技海外收入约334.7万元,只占总收入的1.7%,其中大部分来自中国香港。公司官网提到产品销往全球50多个国家和地区,但产品覆盖范围与公司直接获得的海外收入,是两回事。
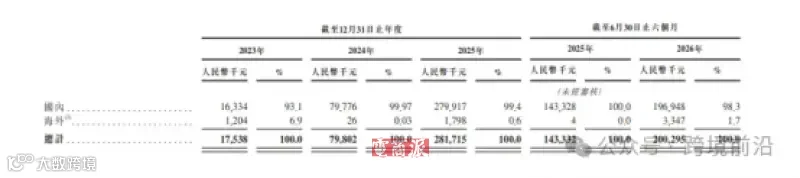
本末科技各地区收入数据 图源:本末科技
更大的市场,也会带来更严的考验。机器人厂商采购核心部件,关心的不只有价格,还要看长期使用是否稳定、不同机型能否适配,以及供应商能不能按时交货。本末科技若想拿到更多海外订单,这些工作都得持续做好。
此外,本末科技眼下也还没有实现盈利。2026年上半年,其经调整净亏损为2750万元;同期最大客户贡献了过半收入。一旦重要客户调整采购计划,公司的订单便容易受到影响。
总而言之,当年李泽湘看好张笛与直驱技术这条路线,本末科技也靠着数百万套产品出货,印证了这套零部件方案具备真实市场需求。
但登陆港股之后,企业要面对一个更现实的考题:能不能把国内沉淀下来的研发与量产优势,转化为海外客户稳定的长期订单。只有交出这份答卷,近80亿港元的发行价市值,才会有更扎实的生意作支撑。