主动磁轴承是一种利用电磁力实现转子无接触悬浮的轴承装置。其工作原理基于涡流感应与楞次定律:导电材料在磁场中运动时会产生感应电流,这一电流所形成的磁场与磁铁磁场方向相反,从而产生悬浮力。这种设计使轴承不易磨损、摩擦力小,并且可以自动适应质量分布的不均匀性,让转子以极小的振动围绕重心旋转。
市场规模与增长预期
2025年全球主动磁轴承市场规模约为3.19亿至3.27亿美元,预计到2032年将达到4.97亿至4.99亿美元,年复合增长率约为6.3%。不同研究机构的统计口径存在差异,也有报告将2032年市场规模预测为5.07亿美元。欧洲是全球最大的主动磁轴承生产地区,占据全球超过50%的市场份额。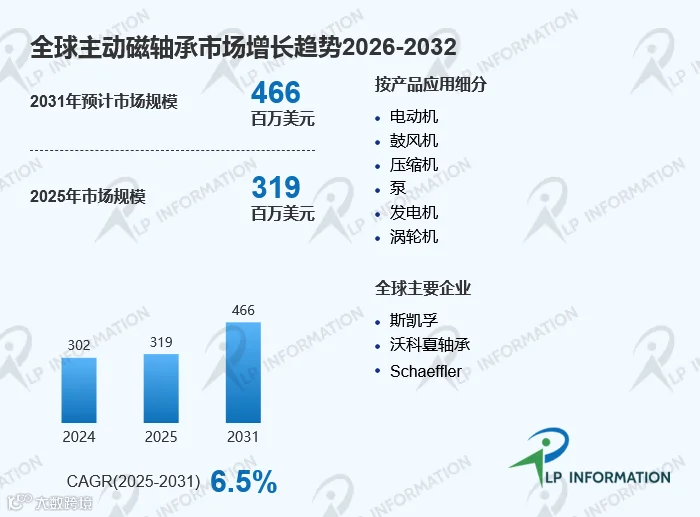
应用场景:从传统工业到前沿领域
主动磁轴承的应用范围正在持续扩大。在工业领域,它被广泛用于压缩机、泵、鼓风机、发电机、涡轮机和电动机等设备。在高端医疗领域,磁悬浮轴承已应用于人工心脏及心室辅助装置。在能源与电力领域,该技术被用于涡轮分子泵、飞轮储能系统和智能航空发动机。在半导体和精密制造领域,无油、无摩擦的特性使其成为真空环境和超洁净场景的理想选择。
竞争格局:集中度偏低,头部企业地位稳固
全球主动磁轴承市场的前三名企业分别为斯凯孚、沃克夏轴承和舍弗勒。按2019年营收计算,这三家企业的合计份额为49.44%。整体来看,市场集中度不高,属于相对分散的竞争结构。除上述企业外,主要参与者还包括西门子、KEBA Industrial Automation、赛特勒斯轴承科技、Kazancompressormash、MECOS、Synchrony、Calnetix、佛山格尼斯磁悬浮技术有限公司、丸和电机株式会社、Levitronix及Maruwa Electronic等。
技术难点:高温环境与振动控制
高温工况下的轴承材料性能是一个核心挑战。面向超临界二氧化碳涡轮机械的应用研究表明,传统磁性材料Hiperco 50A在高温下强度不足,需要替换为17-4 PH,但这会降低磁性能,进而要求更大的轴承尺寸以补偿磁力损失。在MW级超临界二氧化碳涡轮应用中,径向磁轴承在540°C下被证实可行,但推力轴承需将温度限制在315°C才能满足高速运行要求。
高速转子的振动抑制是另一个关键难题。转子不平衡和传感器跳动会产生同步与谐波干扰,影响系统稳定性并可能导致功率放大器饱和。此外,压入装配(如叶轮与轴的热套配合)也可能在转子静止状态下引入不稳定因素,影响悬浮稳定性。
关税政策对供应链的影响
美国自2025年6月起将进口钢铁和铝材及衍生产品的关税从25%提高至50%。这一政策对主动磁轴承供应链产生了间接影响。轴承及其零部件是否应纳入衍生品关税范围,在业内引发了讨论。部分美国轴承制造商指出,高端轴承产品需要经过严格工程验证,短期内在美国本土难以找到具备同等精度和认证的替代来源,关税将推高工业供应链成本。由于主动磁轴承本身包含精密电磁组件,其原材料成本受钢铝关税的直接影响相对有限,但相关零部件的供应链合规压力有所上升。
区域竞争:欧洲主导,亚太加速
欧洲在主动磁轴承领域拥有深厚的技术积累和产业基础,斯凯孚、舍弗勒等企业均位于欧洲。亚太地区的市场增速较为显著,中国企业在工业应用领域持续突破。在磁悬浮鼓风机等应用场景中,国内企业已实现技术自主,产品在污水处理、水泥、化工等行业得到应用。斯凯孚与卧龙集团的战略合作聚焦磁悬浮轴承技术,通过整合高速电机与变频器优势,推动相关应用在石油、化工、钢铁等领域的拓展。
从应用细分来看,压缩机是主动磁轴承最大的应用场景之一,水和废水处理领域的鼓风机需求也保持增长。这两个场景的共同特点是需要长时间连续运行,磁轴承免维护、无油的特点契合了用户对可靠性和运营成本的双重需求。