AMZDH获悉,近日,美国宠物电商龙头Chewy公布2026财年第二季度财报。在北美宠物消费呈现“稳健而非狂热”的市场环境下,Chewy凭借“高频复购+高客单+强履约”的商业模式,实现了高质量增长。
单季净销售额:33.302亿美元,同比增长7.3%;
净利润:8050万美元,同比增长29.8%;
活跃用户:2170.5万,Autoship订阅相关销售额占比达84.6%。
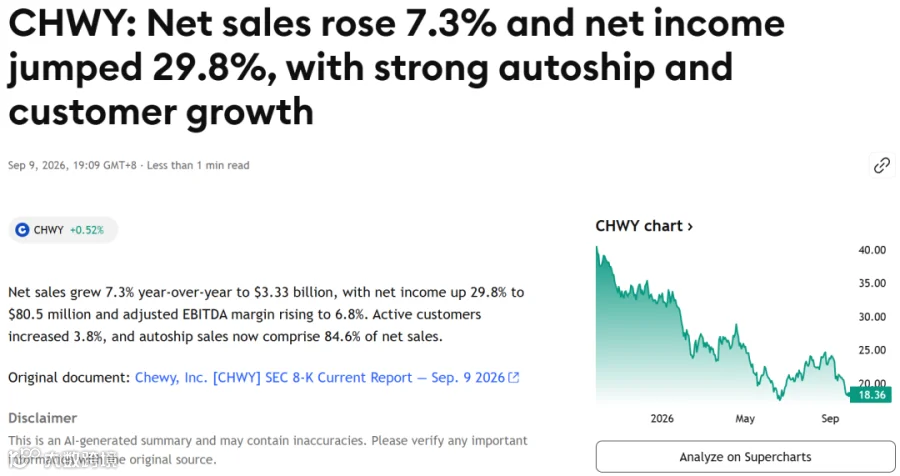
图源:www.tradingview.com
一、Q2核心数据:利润增速显著高于营收
-
净销售额:33.302亿美元(去年同期31.042亿,+7.3%) -
毛利润:10.112亿美元,毛利率30.4%(与去年持平) -
营业利润:9200万美元(去年同期6970万,增幅约32%) -
净利润:8050万美元,净利率2.4%(同比提升40个基点) -
调整后EBITDA:2.267亿美元,利润率6.8%(同比提升90个基点) -
前26周累计:净销售额66.874亿美元,净利润1.753亿美元(+40.9%)
数据表明,Chewy并未通过降价换取销量,而是依托履约效率提升、广告业务拓展、费用管控优化及订阅体系深化,成功实现了利润率的结构性改善。
二、核心护城河:Autoship订阅占比高达84.6%
Chewy的核心竞争力不仅在于GMV规模,更在于其高度稳定的收入结构。
本季度关键数据如下:
-
Autoship客户销售额:28.172亿美元,同比增长9.3% -
占净销售额比例:84.6%(去年同期为83.0%) -
上半年Autoship销售额:56.498亿美元,占比84.5%
Autoship即“自动续订服务”,涵盖宠粮、猫砂、驱虫药及保健品等高频刚需品类。用户设定周期后平台自动发货,既降低了用户决策成本,也为平台提供了可预测的稳定现金流。
对于卖家而言,进入Chewy供给体系意味着有望获得长期稳定的复购订单,而非依赖一次性流量采买。
三、用户增长:活跃客户数突破2170万
截至Q2期末:
-
活跃客户:2170.5万(+3.8%) -
每活跃客户净销售额:602美元(+1.9%)
在行业整体温和增长的背景下,Chewy实现了用户规模、单客贡献值及订阅收入占比的同步提升,显示出极强的用户粘性。
管理层指出,核心宠粮及药品需求保持刚性,零食及玩具等非必需品受宏观消费环境影响较大,但硬件、健康及医疗类产品表现强势。
四、对中国跨境卖家的启示
1. 北美宠物市场具备“长坡厚雪”特征
宠物消费具有高频、刚需、情感属性强、退换率低及品牌黏性高等特点。Chewy的成功验证了这一模型的有效性。对于中国供应链而言,宠物牵引、美容护理、喂食饮水设备、服饰窝垫、清洁用品及智能硬件等品类,均属于“中国制造+北美需求”的典型匹配领域。
2. Chewy合作模式更接近品牌供应商
中国卖家切入Chewy主要路径包括:
- Dropship(代发货):需在美国备货,接单后24小时内通过Chewy指定物流账号发货。
- 采购/供货模式:产品进入Chewy采购体系,由平台负责定价、上架及销售。
- 进口/工贸一体模式:工厂型卖家通过验厂、跨境履约等方式直接供货。
平台重点考核指标包括:美国本土履约能力、产品责任险(COI)、类目合规性、品牌授权及供货稳定性。
3. 非食用类宠物用品准入机会更大
鉴于食品、保健品及猫砂等品类审核门槛较高,中国卖家可优先关注以下低风险品类:
-
美容梳具、洗护用品 -
牵引绳、项圈、胸背带 -
食盆、饮水机、慢食碗 -
宠物服饰、节日装扮 -
窝垫、出行包、笼具 -
智能宠物硬件(监控、喂食器、饮水机)
相较于入口类产品,围绕宠物生活场景的非食用类用品更适合作为入驻首选。