CHWANG
让中国企业出海更容易
“穿越阵痛”
作者 | Rhine
图源 | unsplash
巅峰之上的风景并非一路繁花。
致欧科技在2025年第三季度曾遭遇营收增速停滞、净利润大幅下滑超两成的困境。当时市场质疑其成功模式是否失效,能否“断腕”求生。
一年之后,答案浮出水面。2025年的“阵痛”并非增长终点,而是致欧主动换挡的战略调整期。
转折点上的阵痛与抉择
致欧科技历经十五年发展,踩准行业节拍登顶亚马逊欧洲家居品类,年营收突破60亿。然而登顶后挑战接踵而至,2025年第三季度业绩波动引发关注。
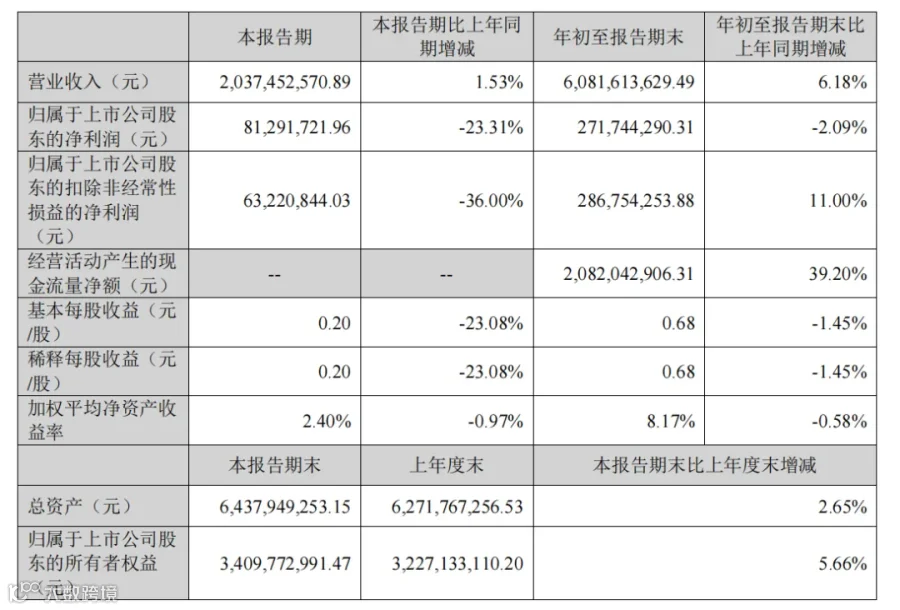
图源:致欧科技2025年第三季度财报
表面警报拉响背后,实则扣非净利润保持增长,主营业务依然强健。天风证券分析指出,利润波动源于公司“主动的战略调整”。
主动调整旨在跨越两道急流险滩:
一是应对全球关税壁垒。面对2025年初以来美国关税政策频繁调整,致欧加速将产能向东南亚转移。
二是深化渠道模式变革。致欧从亚马逊SC模式(卖家中心)转向VC模式(供应商中心),即从“自营卖家”转型为“亚马逊直接供应商”。长江证券评价称,此举短期可能压制营收规模,但长期将提升盈利能力和渠道稳定性。
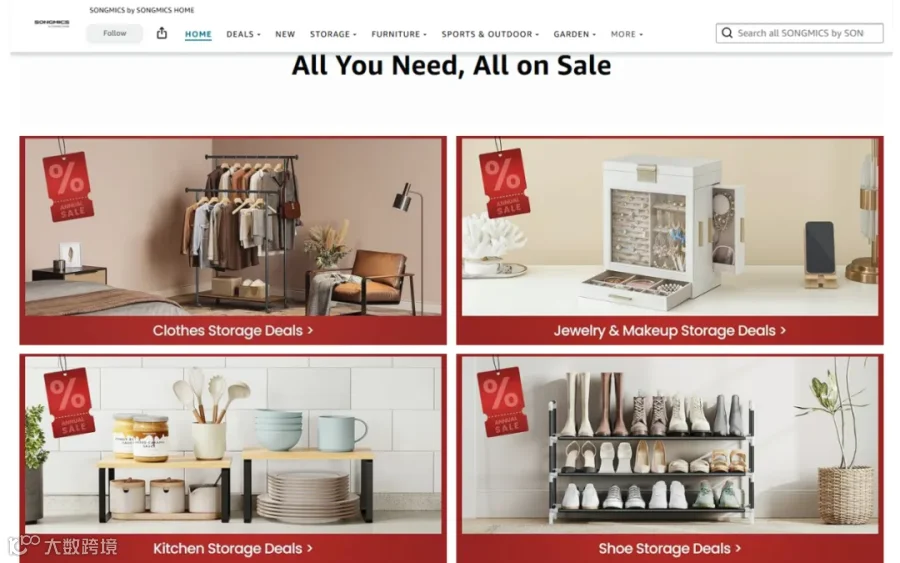
图源:Amazon
调整成效显著。2026年上半年,致欧科技实现营业收入48.26亿元,同比增长19.32%;归母净利润2.46亿元,同比增长29.16%。其中,二季度单季收入同比增长28.61%,归母净利润同比增长114.69%,增速进一步加快。

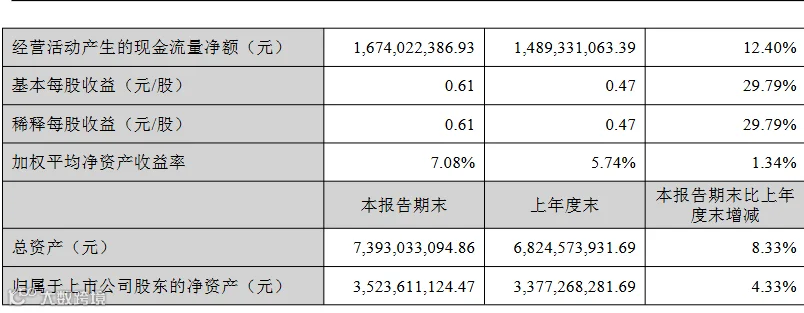
图源:致欧科技2026年半年度报告
亚马逊VC模式表现尤为亮眼。2026年上半年,致欧亚马逊VC渠道收入达18.66亿元,同比增长406.31%,占主营业务收入38.91%,较去年同期提升29.71个百分点。与此同时,传统B2C亚马逊收入同比下降40.25%。这组数据证明渠道调整已进入新阶段。
杀出红海的明暗线
面对挑战,致欧通过产品与渠道双重升级,构筑品牌护城河。
产品升级:从单品爆款到系列化开发
致欧产品版图从早期“单品爆款”升级为深度耕耘的“系列化开发”。2026年上半年,家具系列收入26.25亿元,同比增长23.74%;家居系列收入16.52亿元,同比增长14.73%。
新品扩张加速,全新品贡献收入占比从去年同期的4.35%提升至13.87%;若算上2025年推出的次新品,合计贡献占比达31.74%。同时,公司向大件、高客单价家居场景延伸,床、升降桌、斗柜等产品收入同比增幅超150%,床垫首次进入产品体系。

图源:songmicshomegroup
成绩背后是全球研发网络支撑。从郑州、深圳到洛杉矶、杜塞尔多夫,致欧组建跨文化设计师团队。2025年上半年,公司获31项国际设计大奖,新增120项全球专利。

图源:songmicshomegroup
通过“系列化、场景化与细分化”布局,致欧打造产品协同效应,提高连带购买率及品牌认知度。
渠道多元化:构建多元生态 Shield
除向亚马逊VC模式转型外,致欧积极摆脱对单一平台依赖。2025年上半年,深化与Temu、SHEIN等新兴平台合作,这些渠道收入同比增长60.32%,成为增长新引擎。
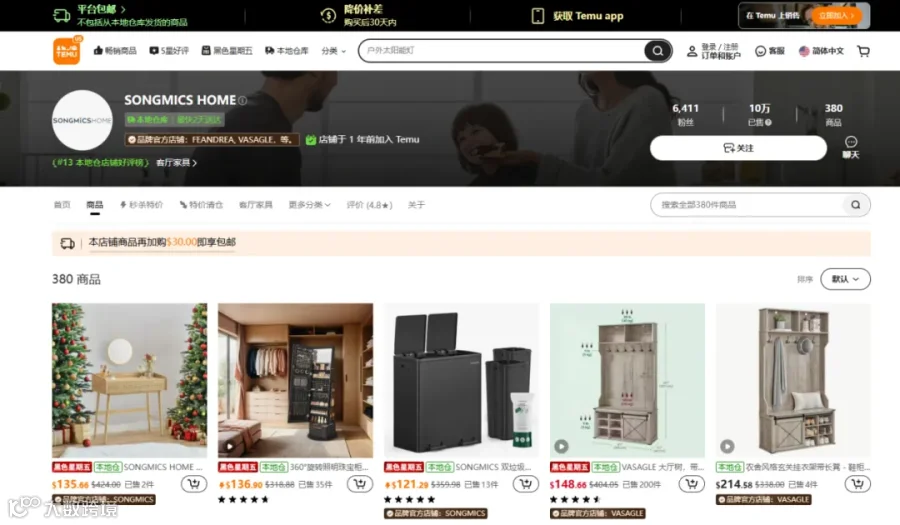
图源:Temu
2026年上半年,渠道多元化进一步显现。非亚马逊平台贡献收入达30.92%,同比增长21.83%;OTTO、独立站及其他B2C渠道收入均实现20%以上增长;线下B2B渠道收入达2.63亿元,同比增长21.75%。
看不见的“战争”:供应链与AI重构
面对关税壁垒,致欧启动“跨海大迁徙”,将北美订单生产重心加速向东南亚转移。目前,致欧美国市场约80%的出货由东南亚产能承接。
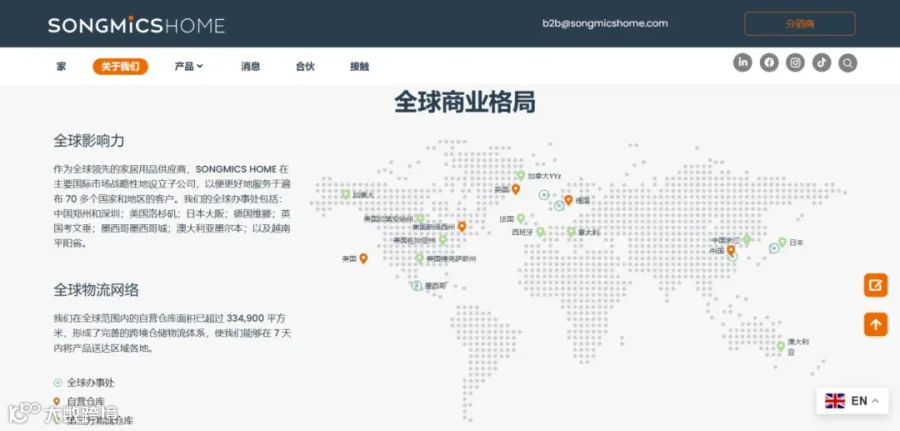
物流网络同步升级。公司完成美国6座本地仓布局,2026年上半年美国尾程单均运费较2024年同期年复合下降超10%,自营仓与合作三方仓出库单量年复合增长超2倍。
在欧洲,物流体系从“德国一仓发全欧”升级为“1个中心仓+N个前置仓”分布式智能网络;在北美,完成美东、美西、美南、美北、美中五大区域仓网全覆盖,构建“次日达”物流帝国。
图源:songmicshomeb2b
AI全面赋能业务链路
致欧全面推进AI改造。2026年上半年,开发70余个AI Agent,产品文案环节几乎实现AI全面替代,超100万张合规商用图片通过AI生成;客服AI自动回复比例达40%,IT领域AI Coding自动化比例达60%,供应链端千余家采购通过AI辅助寻源。
AI已嵌入产品、客服、IT、采购及销售投放全链路。
此前天风证券预测2026年致欧将重回利润增长快车道。穿越转型阵痛后,致欧半年斩获48亿元营收,欧洲市场重新提速。业绩证明,过去的战略调整已开花结果,致欧已成功穿越阵痛,新一轮增长已在路上。
“本文欢迎主流媒体转载,转载时请注明来源及作者”