


全世界只有不到0.00001% 的人
关注了胖哥在迪拜
你真是个有趣的人
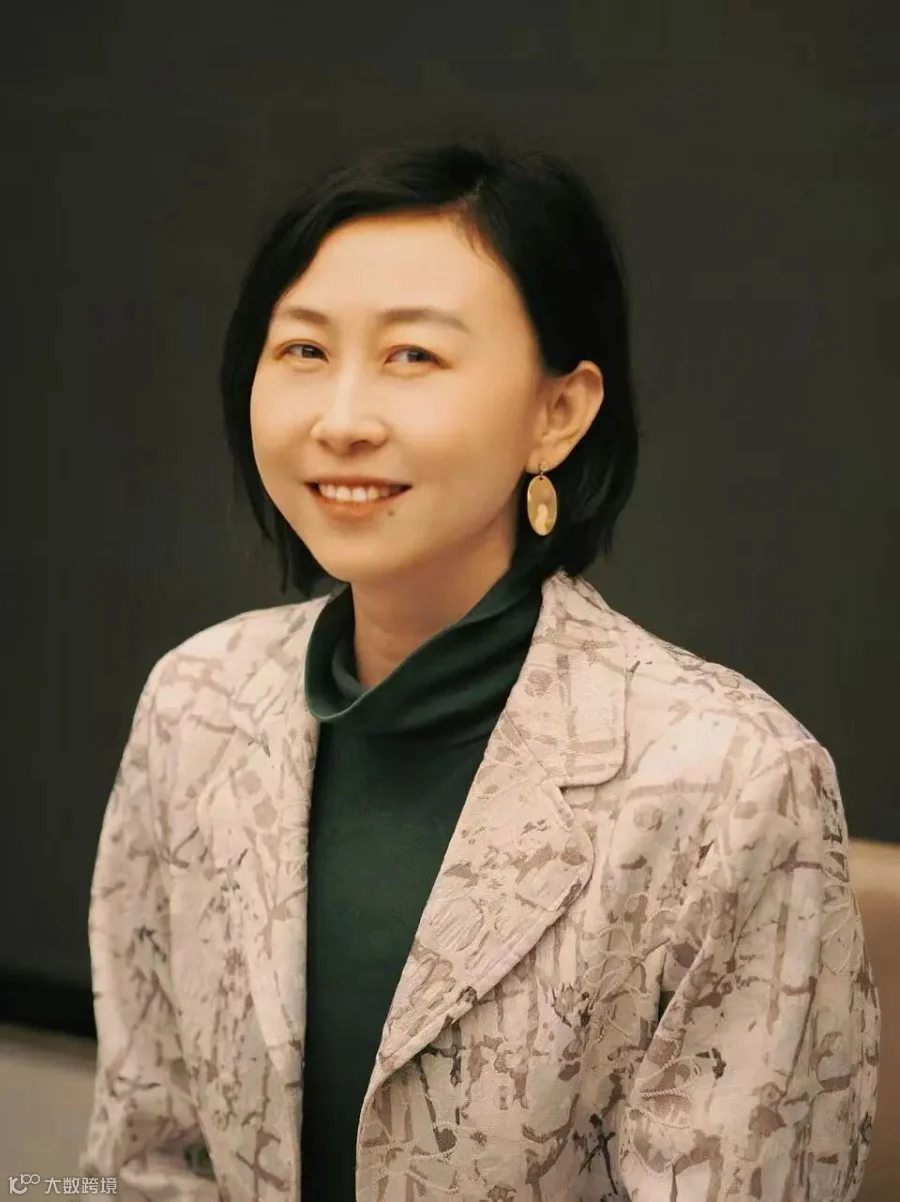
我和苏小楠是大学本科同学
印象里她心思很细,做人做事甚至有点较真,身上总带着点不紧不慢的书卷气
她大概是胖哥当年所有同学当中,为数不多的
不功利,不着急,很安静

毕业那几年,我们俩的工作刚好都在南京,同城能常照应着,没事就约出来聚聚
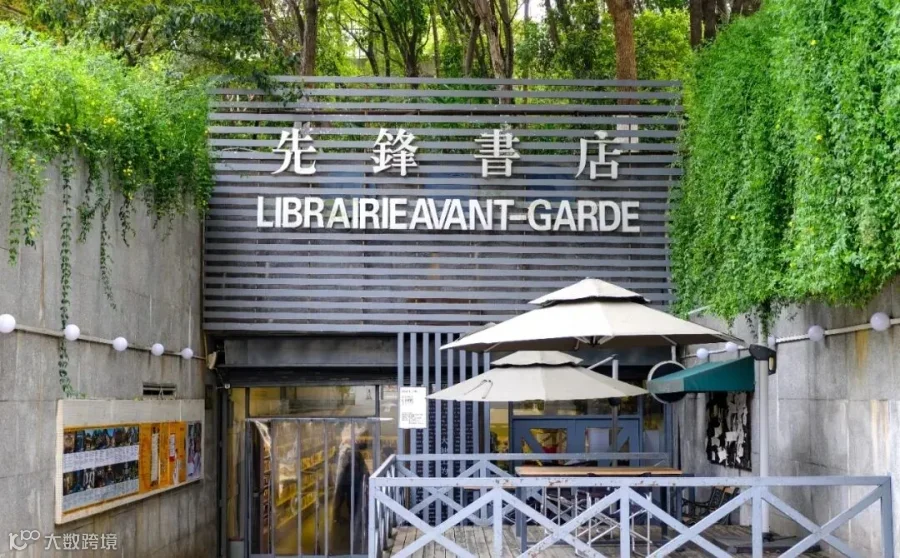
那时候的她是个特别典型的“文艺女青年”:爱逛小众书店,拍照很有自己的审美,周末碰面聊的也大多是哪部电影、哪本书,或者老城区哪家咖啡馆的环境更安静。我还记得和她经常约的地方是南京五台山的
先锋书店

这种心思和性格也许和她家庭与母亲有关,书香门弟,祖辈多人执教鞭,母亲是
三十多年教龄的高级教师
在南京待了两年后,胖哥去了上海工作,大家的联系慢慢变成了偶尔通话和QQ信息(那会没微信呢)
回想起来,那几年正赶上大环境最热闹的时候
“大众创业、万众创新”的风口正盛,经济一路向上,房价也在蹭蹭上涨。身边的同龄人几乎都在铆足了劲往前冲:跳槽换赛道、结交贵人、挖空心思找机会,谁都不想在这个狂飙突进的周期里掉队,现在回想起来
热气腾腾,浮躁虚华
就在大家都在时代的浪潮里拼命扑腾的时候,她却不声不响,做了一个让所有人都没想到的决定
申请入学香港中文大学的MA
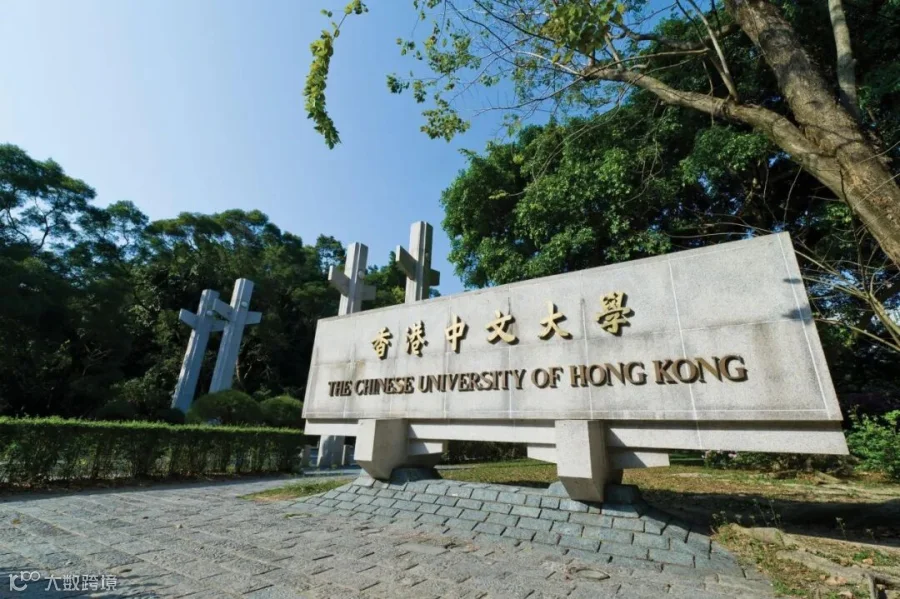

在所有人都急着变现、忙着追逐风口的时候,能有定力完全脱离开喧嚣,耐得住寂寞去读书深造,这种骨子里的清醒和沉稳让胖哥
大受震撼
小楠去了香港之后,因为距离和各自的生活节奏,我们的联系慢慢变少了
后来还是从别的同学那里断断续续听说,她研究生毕业后,在北京做起了
独立电影放映和策展

也是最近我们见面聊起这事的时候,胖哥才知道:那几年她几乎全扎在那个圈子里,看了大量冷门的小众电影,天南海北地跑各种影展、参与社会活动,文化论坛,身边接触的也多是电影圈里的导演和演员
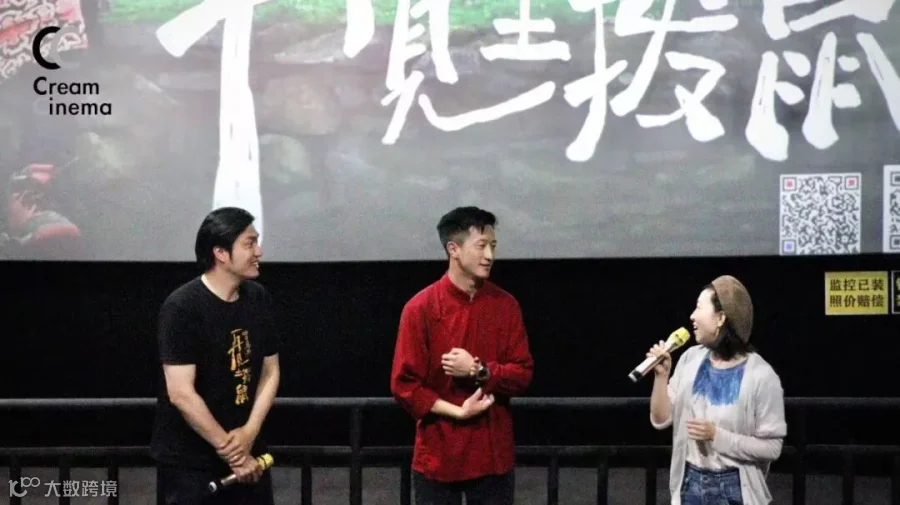
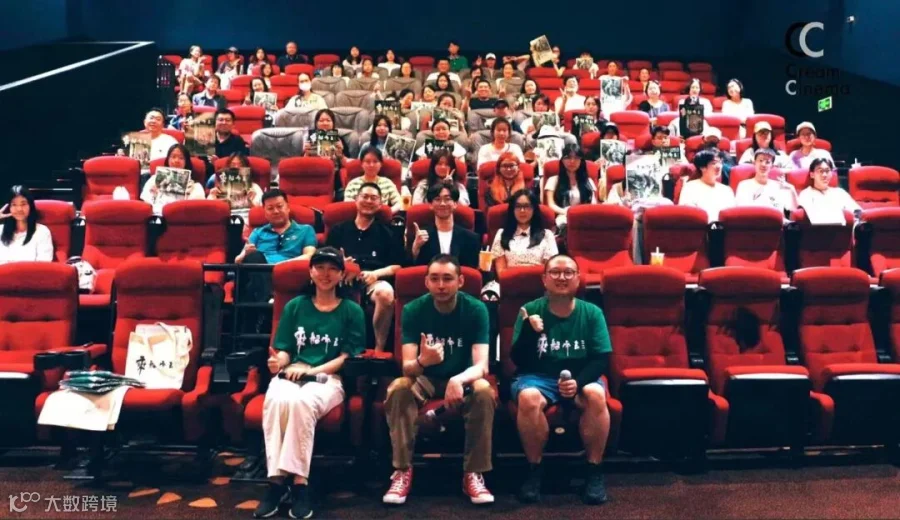
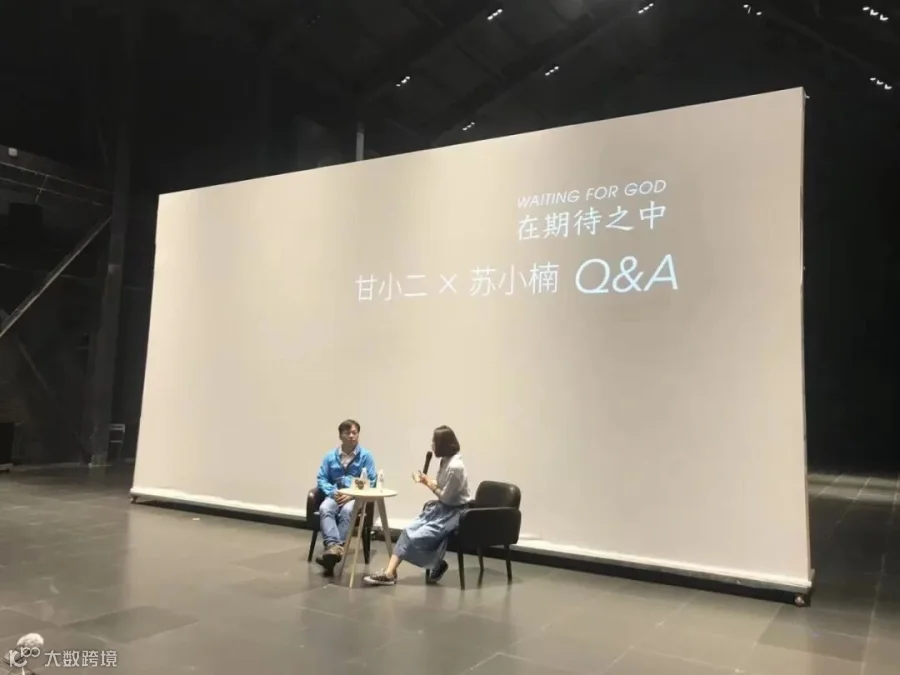
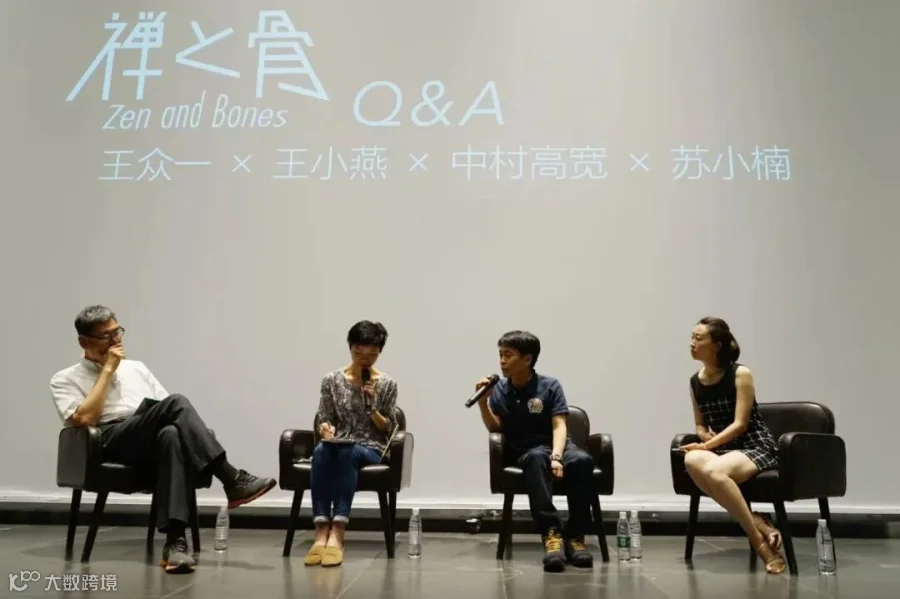
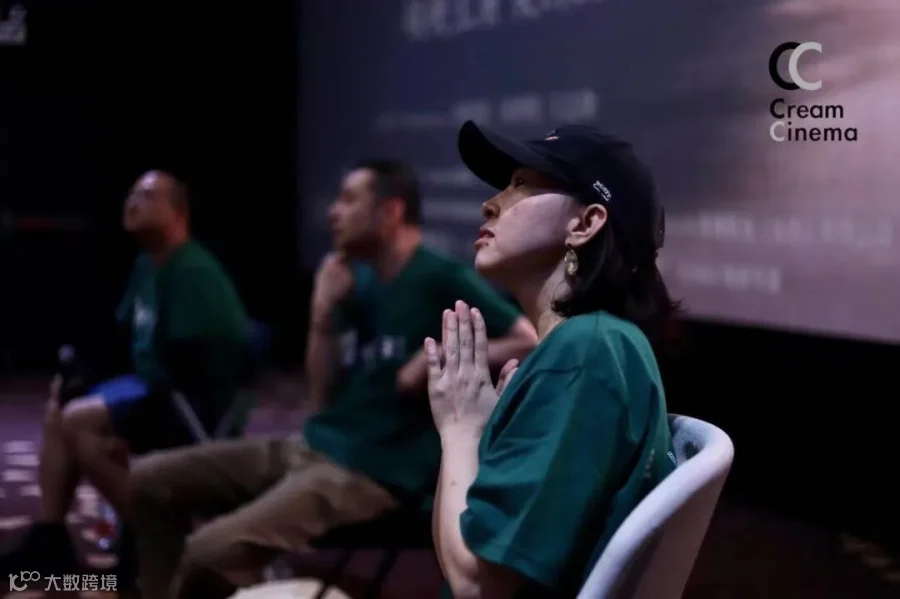
她依然守着自己的精神世界,把日子过得
纯粹又热烈
疫情那几年,很多人原本平稳运行的轨迹都被打乱了
对于做独立电影和文化策展的人来说,那几年线下几乎是停滞性的。也就是在那阵子,她做了一个决定:离开北京回到她的家乡
人到了一定年纪,又经历过一场让所有人措手不及的变故,很多曾经飘在半空中的浪漫想法,都会不由自主地慢慢落回地面
再后来听说她的近况,是她加入保险行业,做起了
保险经纪
坦白讲,胖哥刚听到这个消息时我愣了一下:一个当年全心沉浸在胶片和小众光影里的文艺女青年,怎么会突然跨进了金融这个最现实、最务实的领域?
但后来静下来细想,又觉得合情合理。在香港读书、扎根了那么多年,那一套严谨的制度、规则和跨地域的资产配置方式,本就是她最熟悉不过的东西
更重要的是,在见识过大环境的风浪之后,成年人总会醒悟:
一个人只有在现实里把底盘筑得足够稳固,才谈得上守护家人,也才谈得上谈理想。
前段时间她母亲身体不太好,她特地陪着老人去上海看病。办完事路过江苏,我们顺道见了一面,找了个地方坐下来吃了顿饭
多年没见,坐下来闲聊近况,她习惯性地跟我聊起了资产传承、家族办公室这一套体系。虽然这些概念我大概也懂,但坦白讲,听着总觉得离普通人的日常生活太远:身边哪有那么多需要动辄设立家族信托的超级富豪?不过也正常,可能
这比较符合普通国人对于迪拜人群的常规想象。
在迪拜待久了就知道,不管是做外贸、做餐饮服务,还是开公司、打工上班,大家不是不需要保险,而是不需要那些飘在半空中的
专业术语和宏大概念
我跟晓楠说,在迪拜生活的华人,大家真正挂在心上、觉得是刚需的,其实就这么几件极现实的事:
第一,家里老人过来探亲
父母大老远飞来阿联酋短住一到三个月,水土不服或者有个头疼脑热、感冒发烧,能不能有份靠谱的短期保险兜底?迪拜自费看病有多贵大家心里都有数,挂个急诊、做几项检查就不少钱,真要赶上个急性阑尾炎,自费开一刀随随便便就是几万人民币。这种短期探亲能不能做到看病踏实、少花甚至不花冤枉钱?
第二,孩子的健康和成长
小孩子在阿联酋,有的是长住上学,有的是假期短住。孩子生性好动、抵抗力也弱,碰上突发疾病或者意外磕碰,有没有真正适合海外华人孩子的保障?
第三,突发重疾的兜底
在迪拜打拼,并不是每个人都有完备的工作签证;即便有签证,大部分公司给配的也只是最基础的普通保险。平时看个小病还凑合,但凡遇到大病,相对高端的好医院根本cover不了。真遇上硬仗,很多人的保障底子其实非常薄
第四,未来的养老托底
趁着年轻在迪拜奋斗,眼下收入可能还过得去,但很多人国内的社保要么断缴多年,要么基数很低。人在海外,赚的是辛苦钱,有没有什么方式是人在迪拜就能规划、将来回国能稳稳当当领钱的养老储备?
我跟晓楠说,普通华人的核心诉求其实特别简单朴素,就十个字:
迪拜能保命,回国能养老
听完我聊的这些现实情况,小楠没有急着打包票,而是在一周之后非常认真地约我开了一次网络会议
为了解答我随口提的那些问题,她足足准备了
6份PPT
更让我意外的是,她并不是某一家保险公司的专属销售,不会一上来就王婆卖瓜,只盯着自家的一两款产品死命推
相反,她是站在一个中立客观的角度,把市场上几家主流大公司的产品全拉了出来:哪家的海外就医网络更适合迪拜、哪家的重疾赔付条款更宽松、哪家的养老储蓄提取更灵活
她把那些平时看一眼就头疼的复杂条款,像拆积木一样一点点拆开,再针对身在迪拜的海外华人实际痛点,重新组合成一套量身定制的方案
那一刻我才彻底搞明白,她现在的角色根本不是传统的“保险推销员”,更像是一个真正按个人需求定制方案的“保险规划师”
不为了卖产品而推销,只为了解决问题而搭配
看明白了晓楠的做事方式,我才发现不管懂不懂保险,找她聊其实完全没有门槛:
手头宽裕、身家丰厚的高净值人群,想做跨币种的资产配置和家族财富安排;
在海外打拼的中产家庭,想在充满不确定性的大环境里,给辛苦攒下的积蓄找个稳健增值、对冲风险的出口
绝大多数像你我一样的普通牛马,只是想花更合理的预算,给异国他乡生活中那些难以承受的“风吹草动”,提前搭一个结实的避风港
保险这个东西,本身就是非常个性化的金融产品。收入、家庭结构、年龄、预算、已有保障、未来在哪里生活,这些条件不同,最后的方案也完全不同
网络会开到最后,还有个特别有意思的小插曲
屏幕那头的她突然支支吾吾起来,纠结琢磨了半天,很较真地问我:
“胖哥,因为每个人的情况完全不同,方案都是我从各家公司挑出来单独组合的,每家产品的规则和比例都不一样…… 我一时不知该按照什么方式介绍答谢了。
“不要钱,记得把事情办好。”
这是我跟小楠说的
她好像一直没变。只是十年前,她在寻找精神世界里的答案;到了今天,她开始替自己和别人寻找现实生活里的答案

赞助内容:

往期推荐:

全文完
温馨提示:由于微信修改了推送规则,需读者经常留言或点“在看”“点赞”,否则会逐渐收不到推文!如果你还想每天看到胖哥的文章,请将“胖哥在迪拜”设为星标或每次看完后点击一下页面下端的“在看”“点赞”,谢谢大家。