



印度这块硬骨头,亚马逊还没啃下来。

亏损280亿卢比
在亚马逊的全球版图里,印度是一块还要继续投入的市场。今年6月,CEO贾西亲自访印,将公司2026年至2030年的印度投资计划提高到480亿美元。
但在这份新计划公布前,亚马逊印度的2026财年已经结束。把当地四家业务公司的成绩单放在一起看,反差随之出现。它们的净亏损合计279.28亿卢比,折合人民币19.5亿元,比上一财年扩大47.9%。

亚马逊2026财年亏损情况 图源:Inc42
尚未走出亏损,亚马逊为何还愿意向印度投入更多钱,答案需要从这几门生意各自的变化里找。
在亚马逊印度的业务中,占营收绝对大头的是卖家服务公司,它承载着B2C商城、卖家生态、履约物流网络、Prime会员和广告业务。
2026财年这块业务营业收入约3496.7亿卢比,同比增长15.1%。从经营层面看,这块业务的营业利润已经转正,约17.2亿卢比,意味着主营业务本身跨过了盈亏平衡线。
最终账面仍有约39亿卢比的小幅净亏损,主要受营业利润以下的财务和税务等项目影响。
也就是说,亚马逊在印度最核心的电商平台生意不仅没有拖累整体,反而已经走到盈亏平衡线附近,这与外界印象里那个一直烧钱的亚马逊印度,几乎是两个故事。
真正把总亏损推高的,是另外两块业务。亚马逊零售公司主要运营的两块新业务AmazonNow即时零售和AmazonFresh生鲜,2026财年亏损约115.8亿卢比,同比扩大约194%。
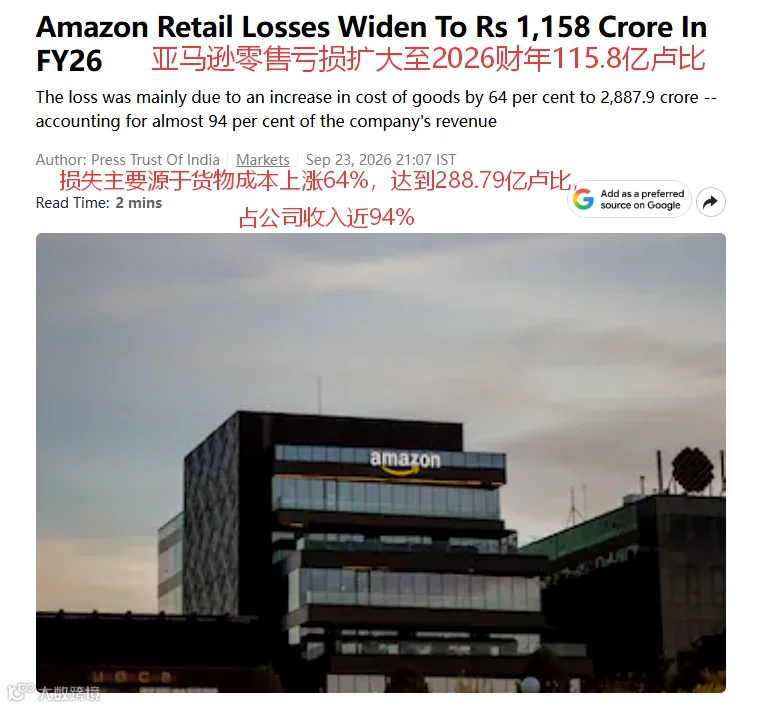
亚马逊零售2026财年亏损 图源:NDTV
它的销售额增长近50%,但商品成本激增64%,属于典型的扩张期投入,收入增长没有抵消更快上涨的商品成本。
此外,亚马逊支付公司亏损约114.9亿卢比,扩大约33%。原因是在印度UPI支付市场与Paytm、PhonePe、GooglePay贴身竞争,补贴和获客成本居高不下。
把这几块加在一起就很清楚,表面看亏损在变大,但这笔钱并非主业失速,而是核心电商站稳之后,主动砸向即时零售、生鲜和支付等新战场的扩张投入。

舍不得孩子套不着狼
看懂了亏损结构,再看亚马逊在印度的投入节奏,就不会觉得矛盾。
一边是年度亏损扩大,一边是480亿美元的长期承诺,这种反差恰恰说明,亚马逊把印度当作必须拿下的战略高地,眼前的亏损是在为未来的市场地位付费。

亚马逊CEO访印 图源:Amazon
亚马逊选择把钱砸向即时零售和支付,也有清晰的商业逻辑。
印度电商用户数还在快速增长,整体电商市场规模有望在2030年达到约3000亿美元。
当主赛道上亚马逊与沃尔玛旗下Flipkart的格局逐渐稳定,新的增量就来自更高频的本地生活。
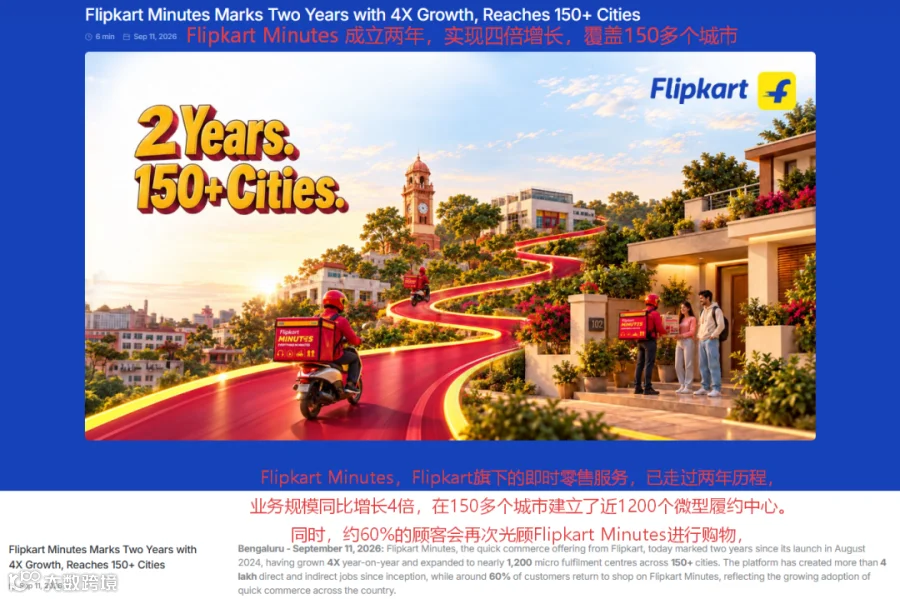
Flipkart印度即时配送业务情况 图源:Flipkart
AmazonNow的年化销售额已经突破10亿美元,用一小时达、半小时达把生鲜和日常用品送进家庭,再用AmazonPay切入支付环节,等于把一个家庭从购物到支付的日常消费链条完整建立。
亚马逊印度副总裁戈亚尔在接受福布斯印度采访时表示,配送时效本身已经不再是差异化,只是参与竞争的入场券。真正决定胜负的是选品丰富度、品质、价格透明度,以及即时零售能在多大程度上把客户留在整个亚马逊生态里。在他看来,眼下的现金消耗本质上是对这些能力的投资。
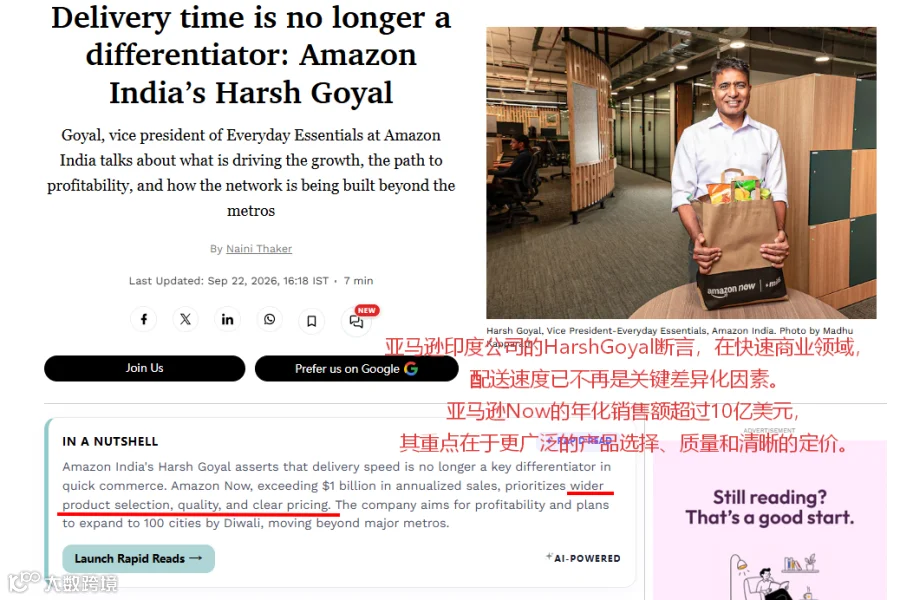
亚马逊印度副总裁接受采访 图源:Forbes
亚马逊愿意继续投入,说明它仍把印度放在长期版图里。但平台可以用多年时间建设支付和配送网络,卖家不能照着平台的亏损节奏做生意。对准备进入印度的出海企业,值得关注的是哪些城市和品类正在获得更好的履约条件。
而真正决定要不要进入的,仍是商品卖出后,扣掉物流、推广、退货和合规成本,还能留下多少利润。
亚马逊印度的核心电商已经接近盈利,新增亏损是在为即时零售、支付和AI云这些更大的版图铺路,配合480亿美元的长期承诺,它的目标是一个十几亿人口市场的长期门票。
对于出海企业来说,这也是一种启示,真正的战略投入短期会压利润,却在为长期增长筑墙,看得懂短期波动、耐得住投入周期的玩家,才等得到市场成熟的那一天。