


导读:9月27日晚间,紫辉创投创始合伙人郑刚通过个人微博发布实名举报,指控罗永浩及“交个朋友”旗下所有已注销的有限合伙企业存在重大偷税漏税问题。罗永浩在数小时内以“诬告”定性并完成截屏取证,同时反将一军质疑郑刚作为限制消费人员“非法出境”。(详见 #网经社 专题)
出品|网经社
作者|可乐
审稿|云马
编排|何以 落节
配图|网经社图库
01
郑刚指控罗永浩涉嫌重大偷税漏税
郑刚的举报核心指向罗永浩利用他人名义注册大量有限合伙企业,走账后迅速注销。他在帖文中明确写入了关键人名——“尽微、李钧、罗永秀、黄贺”,指控罗永浩以这些人的名义“注册了几十家空壳洗钱公司”,涉嫌重大偷税漏税。郑刚同时强调,即便企业已经注销,税务部门仍可追溯核查,并放话将逐一列出被举报公司的名单。
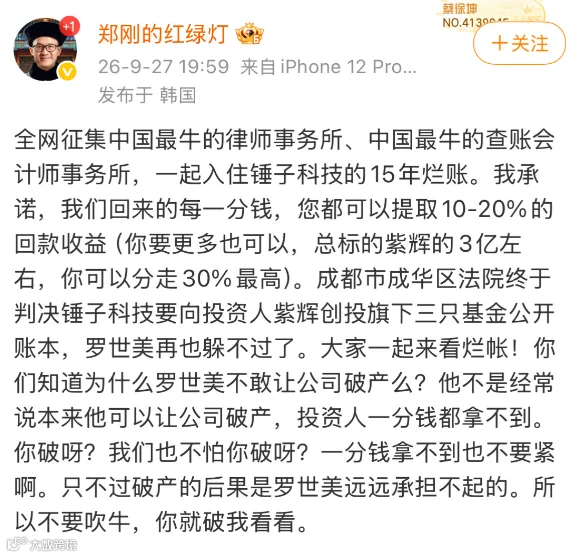
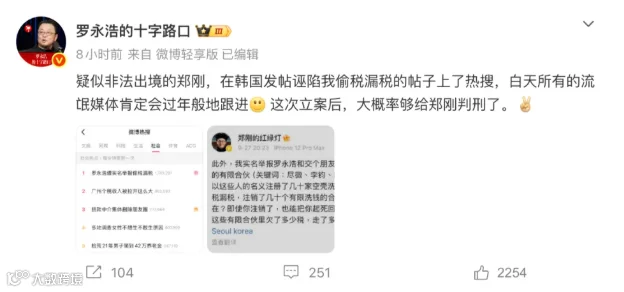
值得注意的是,郑刚在发布举报时IP定位显示为“Seoul Korea”(韩国首尔),这一细节成为罗永浩反击的关键切入点。
罗永浩的回应迅速且强硬。他首先将举报定性为诬告,表示“这个已经截屏了,太多网上的流氓完全不知道诬告是要犯罪的”,并呼吁网友帮忙截屏留存证据。随后,他转发相关帖文并指出“这个造谣帖子转发已超过250多了,还差240多就够立案了”,以转发量逼近刑事立案标准的方式向对方施压。
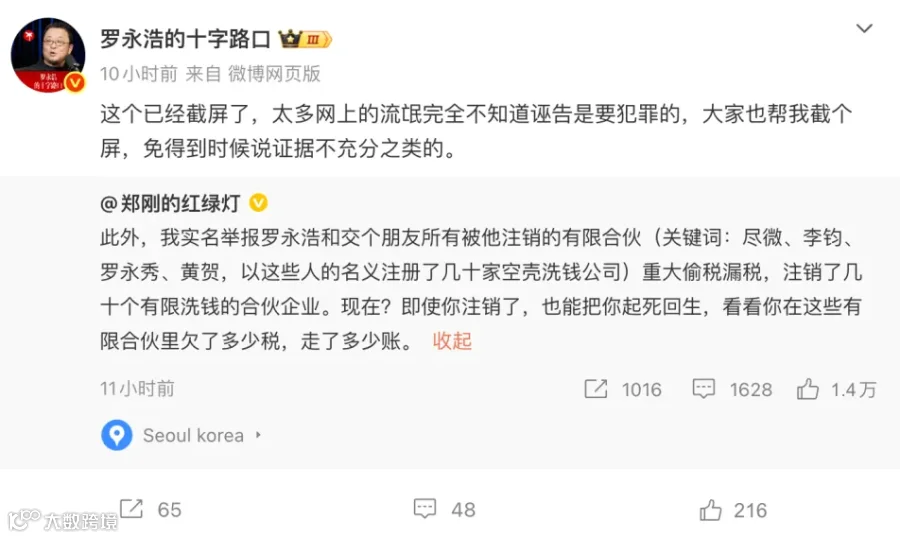
罗永浩反击的核心并非税务指控本身,而是郑刚的法律身份。他指出郑刚已被列为失信被执行人、进入限制消费名单,却疑似非法出境飞往韩国发帖,并表示已准备向韩国相关机构举报其涉嫌非法出境,相关行为“立案后大概率够给郑刚判刑了”。
除实名举报外,郑刚还发起了“悬赏审计”行动,全网征集顶级律师事务所和查账会计师事务所“入住锤子科技的15年烂账”,承诺按追回款项的10%至20%支付回款收益,最高可提至30%,涉及紫辉创投总标的约3亿元。这一动作表明,郑刚的目标不仅限于税务举报本身,更在于通过审计彻查锤子科技的历史账目。
02
从投资纠纷到税务举报
这场风波绝非突发事件,而是锤子科技旧有投资债务矛盾的又一次总爆发。
双方的矛盾根源可追溯至锤子科技的投资关系。郑刚作为锤子科技最早的投资人之一,早年通过紫辉创投旗下多只基金向锤子科技投入资金。锤子科技经营失败后,债务解决方案始终无法达成一致,二人关系逐步恶化。
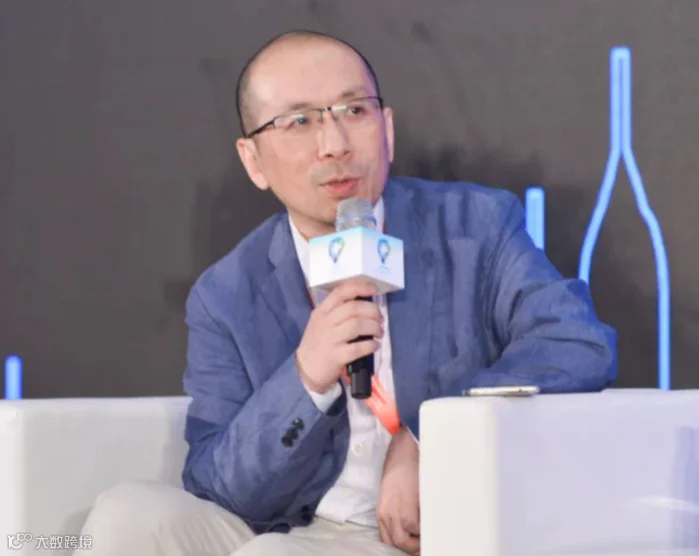
(网经社注:图为郑刚,采集自网络)
矛盾的第一个转折点出现在2023年1月。彼时罗永浩的AR创业公司细红线完成融资,提出用投前5%的股权补偿锤子科技老股东,条件是老股东放弃对锤子科技及其创始人的全部回购权利,紫辉创投预计通过3家公司获约0.69%股权。郑刚认为该方案难以接受,随后发文炮轰罗永浩“拖死锤子、不懂感恩”。
2024年8月,罗永浩宣布将起诉郑刚,并发布万字长文说明事件始末。他在文中承认锤子科技确实欠郑刚方面1500万元借款且到期未还,但强调主要原因是郑刚发起了“无赖诉讼回购”并在网络上进行“造谣诽谤”。罗永浩还表示,如果个人替锤子科技还款,前提条件是郑刚“拍摄一段网络视频,表情极度诚恳地认错道歉”。
2025年6月,郑刚公布二审判决书,法院支持其主张的按借期内利率6%支付资金占用期间利息。同年9月,锤子科技被列为失信被执行人,公司方面回应称,罗永浩本人愿意以个人名义替公司偿还对紫辉创投的债务,但鉴于郑刚持续进行“诽谤与攻击”,决定将紫辉创投的债务处理事宜放在最后。
从时间线来看,双方的冲突经历了“投资纠纷→借款诉讼→网络互撕→实名举报”四个阶段的逐步升级。税务举报是郑刚在司法途径取得部分胜诉后,将战场从法庭转向舆论场和税务监管部门的策略性举动。
在郑刚举报罗永浩之外,创投圈与商业领域近年来已多次上演类似的“内部人公开举报”戏码。如当当网创始人李国庆与俞渝的冲突,是“内部人反目”最极端的样本之一。2019年10月,俞渝在李国庆朋友圈下发表长篇评论,公开指控李国庆存在家暴行为,并爆料其曾带着“体制内高参们”去“洗浴中心”、以“拍马屁”方式投资“官三代”电视剧,且持有相关汇款单记录。李国庆随后发布15条回应,逐一否认指控,并强调自己的生意“不盗版,不偷税,也不做政府采购”。2020年4月,李国庆率保镖、律师强行闯入当当总部,抢占数十枚公章,以临时股东会决议为由自任董事长,将夫妻矛盾彻底升级为对公司控制权的公开争夺。
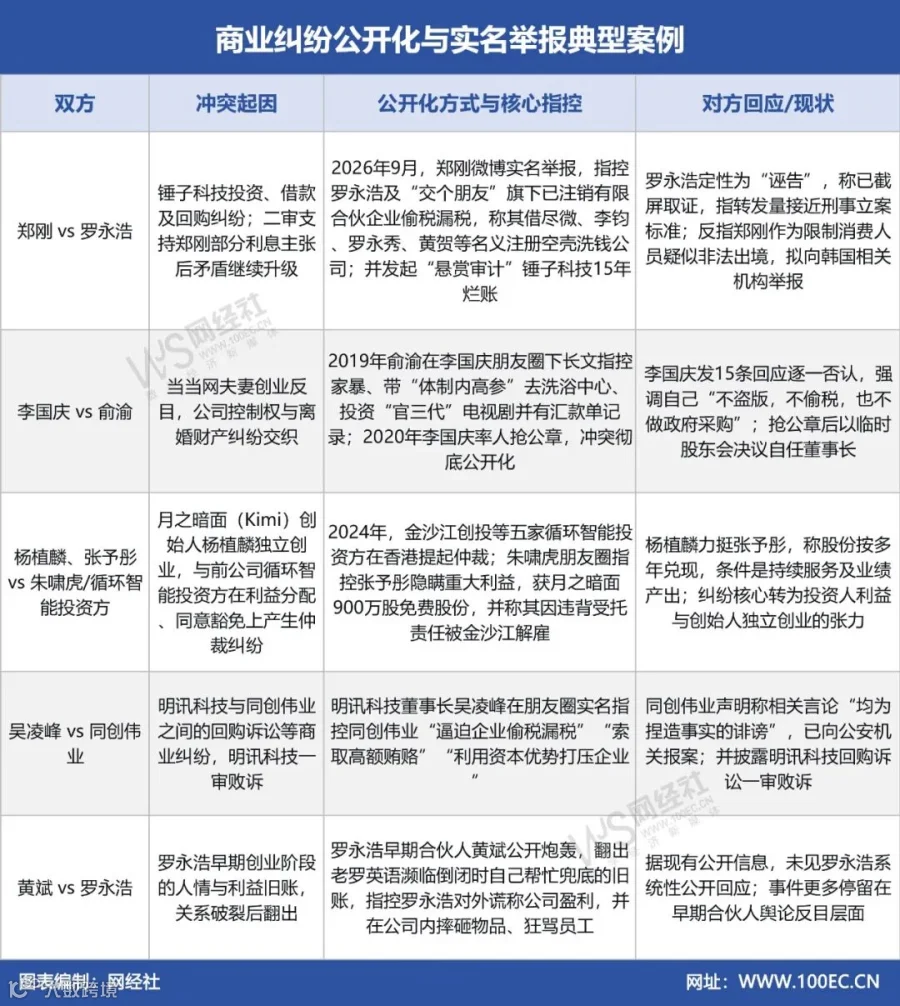
此外还有杨植麟/张予彤与朱啸虎及循环智能投资方、吴凌峰与同创伟业、黄斌与罗永浩等,这些冲突多由投资、回购、控制权或旧账纠纷引发,当事人在协商或诉讼未能满足诉求后,转向微博、朋友圈或实名举报,以偷税漏税、利益输送、商业伦理等指控施压;对方则以“诽谤”“诬告”、报案或法律程序反击。
03
税务追溯的边界
这起事件涉及两个关键的法律问题:企业注销后税务责任能否追溯,以及举报不实的法律后果如何界定。
关于税务追溯。 郑刚举报的核心逻辑是“即使注销了也能起死回生”。从法律角度看,这一判断有其依据。根据财税相关规定,企业进行清算时,投资者应当在注销工商登记之前向主管税务机关结清税务事宜,清算所得应视为年度生产经营所得依法缴纳个人所得税。对于合伙企业存续期间已经确定的涉税债务,税务机关有权直接向合伙人追偿,其中普通合伙人承担无限连带责任。
实践中,已有税务机关向已注销企业的合伙人追缴税款的案例。2021年底出台的权益性投资经营所得个人所得税征收管理规定,对合伙企业核定征收方式进行了严格限制,注销清算所得不适用核定征收已成为税务稽查的重要方向。这意味着,如果郑刚举报中涉及的有限合伙企业确实存在未申报的应税所得,即便企业已经注销,税务机关仍可追溯核查并向相关责任人追缴税款。
但需要注意,网络实名举报并不等于事实定论。偷税是否属实,需要税务稽查部门调取账簿、核查流水后才能得出结论,不能仅凭一方的网络指控直接认定违法成立。截至事件发酵时,税务部门尚未对此事公开表态或立案。
关于诬告认定。 罗永浩反复强调“诬告是要犯罪的”,这一表态指向《刑法》第二百四十三条规定的诬告陷害罪。但该罪的构成要件较为严格:行为人须捏造事实,向有关机关作虚假告发,且主观上具有使他人受刑事追究的意图。从实务案例来看,即便举报内容最终被证明不属实,如果举报人没有伪造证据的客观行为,且举报程序符合税收违法行为检举管理办法的规定,原则上不承担法律责任。
因此,郑刚的举报是否构成诬告,取决于两个核心要素:一是他是否明知举报内容不实仍故意捏造;二是他是否伪造了相关证据材料。这些都需要经过司法程序审查后才能判定,舆论不宜提前给任何一方定罪。

从行业层面看,这起事件也释放了一个不容忽视的合规信号。有限合伙企业广泛用于投资架构和股权激励,但企业注销并不意味着过往账务完全不可追溯。随着税务监管数字化能力的持续提升,尤其是2025年《互联网平台企业涉税信息报送规定》的实施,税务部门对直播电商等高收入行业的监管精度大幅提高。对于创业者而言,历史主体的涉税记录依然留存,合规风险不会随主体注销而自动消失。
【小贴士】
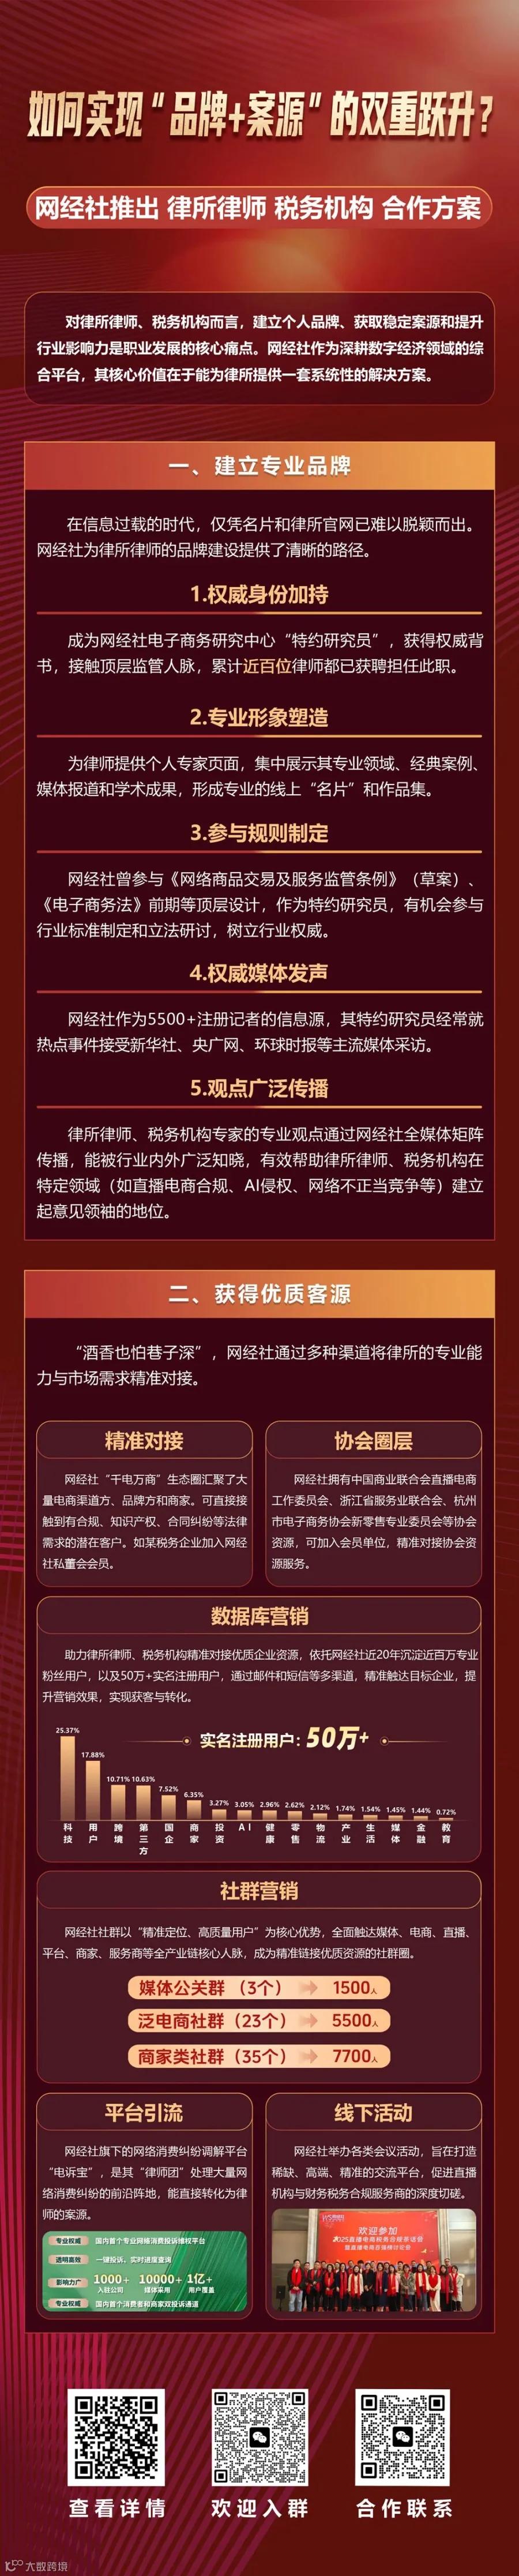
对律所律师、税务服务机构而言,建立个人品牌、获取稳定案源和提升行业影响力是职业发展的核心痛点。网经社作为一个深耕数字经济领域的综合平台,其核心价值在于能为律所律师、税务机构提供一套系统性的解决方案。(详见网经社相关服务介绍)
关于网经社

产品服务
媒体服务
智库服务
培训游学
社群传播
千电万商
融资服务
短视频
数据服务
自媒体
GEO
发布会
行业方案
数字经济
数字零售
直播电商
农村电商
私域电商
服装电商
产业电商
物流科技
数字教育
数字健康
移动出行
人工智能
客群方案
电商会展
地方政府
商家品牌
金融科技
全国高校
产业园区
央国企
市场监管
孵化器
国际合作
商会协会
法律税务
江湖地位
