


2026 年上半年,中国自研游戏海外收入达到 123.72 亿美元,同比增长 30.22%,创下近六年来最大增幅(数据来源:中国音数协游戏工委《2026年1-6月中国游戏产业报告》)。
但数字的另一面是:全球手游下载量同比下滑,获客成本持续走高,美国市场预算同比下降 5%(数据来源:AppsFlyer《2026游戏App营销现状报告》)。花的钱更多了,能抢的人更少了。
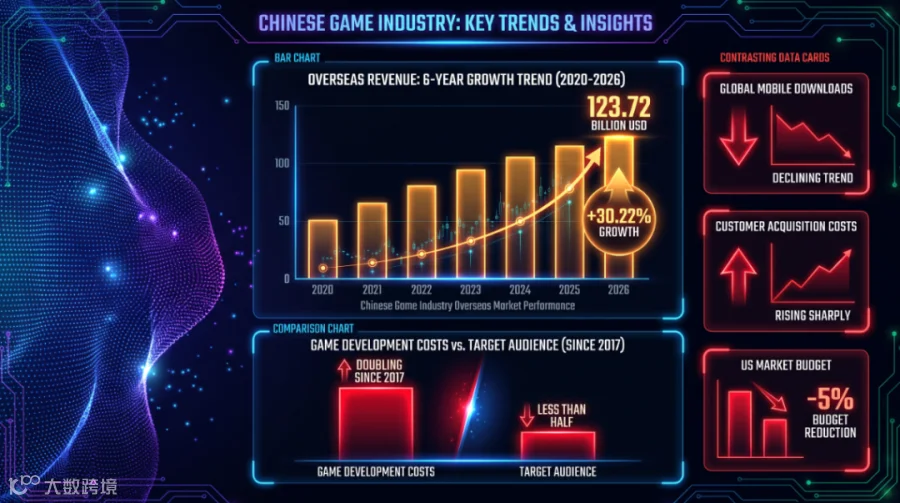
与此同时,游戏开发成本自 2017 年以来几乎翻倍,但目标受众规模不到以前的一半。
新作要想说服玩家放下已经玩了六年以上的老游戏,难度极高。
流量红利驱动的时代已经结束。
当 “花两倍成本争夺不到一半用户” 成为常态,游戏出海团队面临的已经不是 “要不要用 AI” 的问题,而是 “怎么用AI把成本压回来、把效率提上去”。

AI 正在重新分配
游戏开发者的时间
过去一年,游戏行业对 AI 的使用方式发生了明显的变化。

不再是 “AI 替代了开发者”,而是开发者的时间被重新分配了——从写重复代码、做重复测试,转向玩法设计、品质打磨这些真正需要人的环节。
游戏引擎开始为 Agent 重新设计,Agent 从 NPC 大脑走向世界系统。
AI 正在从一个 “工具” 变成一套 “基础设施”。过去拼的是谁买量效率高、谁产品迭代快;
现在多了一个新的变量——谁能把 AI 真正嵌入到研发和运营的链条里,谁就能在同样的资源下跑出更高的产出。
具体的变化在几个层面同时发生。
Gemini 技术矩阵的升级,是在模型层面为游戏场景做适配——从角色对话到场景生成,从本地化到多语言适配,底层能力的上限直接决定了上层开发效率的天花板。
与此同时,Agent 与 FDE 的结合正在改变从美术素材到版本迭代的生产流程,头部广告主单季度产出 2400 至 2600 个素材已是常态,但产能不再是问题,筛选能力正在成为新的分水岭——哪些能跑、哪些该停、哪些值得追加预算,这些判断比生成本身更值钱。
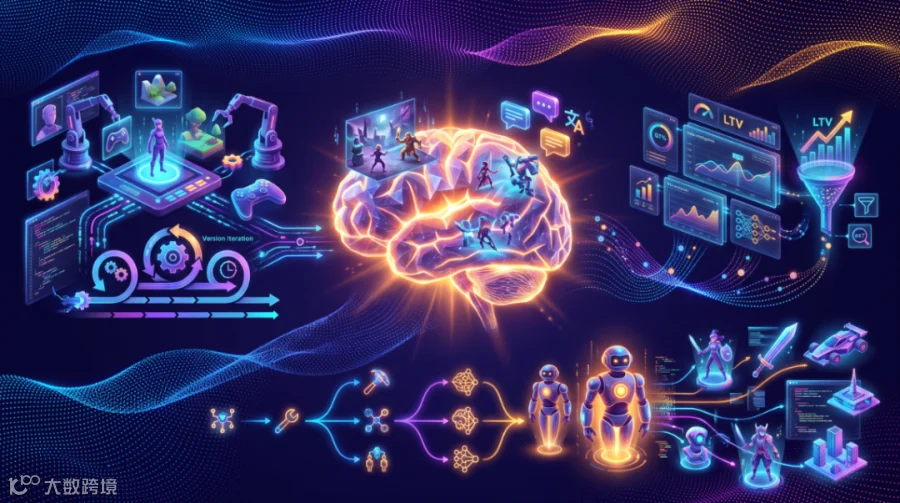
运营侧的变化更隐蔽也更关键,数据智能体让 LTV 从一个月底复盘才知道的财务概念,变成了投放过程中就能实时追踪和干预的运营指标。
再往前看一步,AlphaEvolve 这类 AI 智能体正在从 “辅助工具” 走向 “自主决策” ——距离大规模落地还有距离,但方向已经很清楚。
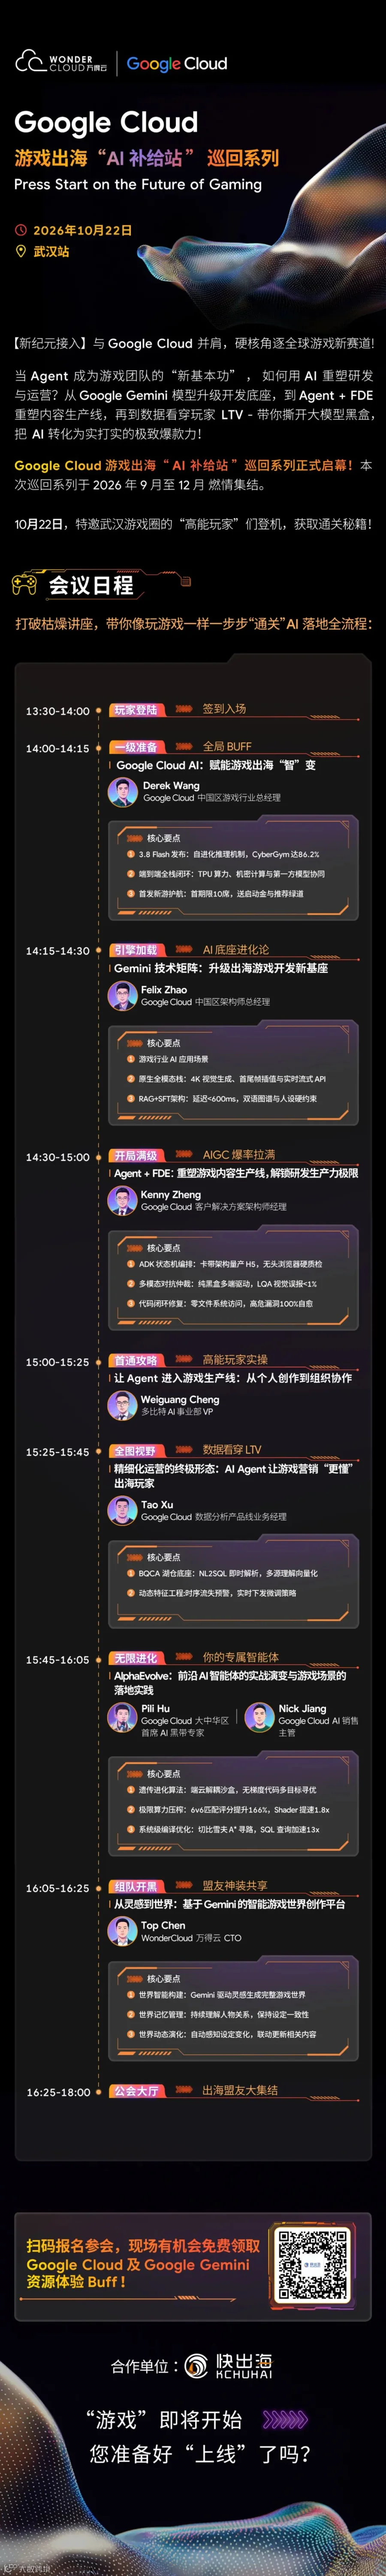
10 月 22 日
武 汉
这些方向上的具体解法,Google Cloud 和 WonderCloud 将在武汉做一次集中的分享和对接。
10 月 22 日,Google Cloud 游戏出海 “AI 补给站” 巡回系列武汉站,打破枯燥讲座,带你像玩游戏一样一步步“通关”。
带上你的项目,带上你的问题。报名参与现场还有机会免费领取 Google Cloud 与 Google Gemini 资源体验福利。
工具不是壁垒,用工具的方式才是。
点击“阅读原文”报名参加活动
