


8 月 20 日,亚洲宠物展期间第三届亚洲小宠生态论坛顺利举办,亚宠研究院代表胡俊现场解读蓝皮书系列专题报告 ——《宠物行业蓝皮书系列报告 —2026 小宠消费洞察》。报告覆盖鸟类、哺乳类小宠、两爬三大重点赛道,系统拆解小宠赛道市场格局、人群画像、消费行为、供给痛点与未来增长机遇,为品牌、工厂、线下门店、渠道平台提供行业权威数据导航。

市场规模与发展阶段
告别“野蛮生长”,鸟类成为第一大细分赛道
2026年小宠市场规模预计超过120亿元,其中线上零售市场预期规模超80 亿元,年增长率超过 15%。鸟类市场消费规模占比 54.2%,其中鹦鹉占鸟类饲养总量 80%;哺乳类小宠占比 35.3%;两爬 / 鸣虫占比 10.5%,增速亮眼。
行业正在告别野蛮生长,政策标准陆续落地、头部品牌自建产能、创业品牌集中涌入,小宠正式从兴趣圈层走向工业化、品牌化竞争新阶段。

对比欧美成熟市场,国内小宠尚处于高速成长期。欧美已经建立 NRC、FEDIAF 成熟营养体系以及相对完备的异宠兽医专科;国内此前缺少专属行业标准,大量产品参照犬猫标准生产。2025‑2026 年,鹦鹉养殖新规、《鹦鹉品类识别与分级标准》、《鹦鹉配合饲料》团体标准陆续发布,标志赛道规范化正式起步。

2026年小宠赛道呈现市场规模持续扩容;供给端向标准化、工业化迭代;养宠人群圈层分化;喂养理念持续迭代升级;医疗需求逐步崛起;线下实体渠道供给存在明显短板等趋势。同时赛道迎来创业潮,天猫 618 数据显示,每 5 个宠物新品牌就有 1 个专注小宠异宠赛道。

细分赛道洞察
透视小宠未来消费升级方向
本版块基于鹦鹉、哺乳类小宠、两爬三类主流小宠赛道分类洞察,解码养宠人群画像,盘点食品、保健品及药品、用品消费偏好,并透视未来消费升级方向。

宠物主画像:鹦鹉养宠主力为18‑31 岁年轻女性;70% 养宠家庭选择多只喂养;超六成用户属于 “科学成分党” 与 “佛系随性党”。此外,66.2% 的鹦鹉养宠人群选择加入线上鸟友社群,圈层传播深刻左右消费选择。

食品消费:种子粮刚需 + 滋养丸补充营养 + 多元化零食辅食”三层消费结构;肠胃健康、免疫力提升是主粮最高关注功效, 38% 的能够清晰分辨鹦鹉不同生长阶段的喂食差异,大众对鹦鹉的营养认知仍有提升空间。
保健与药品消费:益生菌 / 益生元、电解质、维生素位列保健品消费 TOP3;肠胃药、驱虫药是药品主要消费品类,预防性保健消费意识持续上涨。
用品消费:鹦鹉用品向鸟笼丰容、行为训练延展。鸟笼、喂食喂水容器、外带笼包是采购首选;站杆、攀爬绳、磨喙玩具等丰容类用品需求稳定。此外,智能鸟笼尚处在培育期,超六成宠物主处于观望阶段,已购买和未购买人群对于智能笼的功能需求均涵盖更精准的喂食喂水、温湿度调控、杀菌除味等,两类群体需求高度重合说明当前智能鸟笼市场尚未出现成熟的标杆产品。

消费升级方向:28.7% 宠主有 “再养一只鹦鹉” 的计划;功能型主粮、多功能玩具、分阶主粮、智能硬件增支意愿靠前,“多只饲养 + 产品升级” 构成鹦鹉市场双轨增长动力。

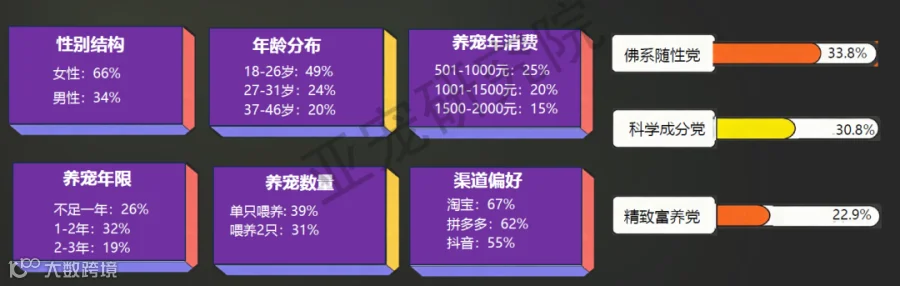
宠物主画像:男性宠物主占比由28%上升至34%, 18–31 岁群体合计占比 73%, 58%养宠不超过2年,约70%喂养1-2只小宠。养宠年消费集中在 501-1500元,佛系随性党、科学成分党同样是哺乳类小宠市场主流养宠态度。
活动/社交方面, 53.2%的宠物主曾在小红书、抖音发布小宠相关内容, 50.3%的宠物主加入线上宠友社群。线上社群成为用户交流饲养经验、交换产品信息的核心阵地,线下展会、宠友聚会同样具备稳定参与基础,圈层传播影响消费决策。
食品消费:谷物粮是杂食性小宠(仓鼠、松鼠等)主粮市场主流选择,零食市场以磨牙零食需求领先,果蔬冻干、冻干奶酪作为热门辅食;从功效诉求来看,肠胃健康、提升免疫力依然是核心需求,同时对促生长需求偏好高于小宠整体水平,成长营养供给是独特关注点。
草食性小宠则拥有牧草刚需+ 主粮支撑 + 零食辅助的特有喂养结构。主粮方面添加果蔬、冻干的混合粮较受欢迎;提摩西草、澳麦草等各类牧草是日常饲喂基础,进口牧草更受欢迎。零食方面排毛零食、草条草饼需求领先。从功效诉求来看,草食性小宠对骨骼健康、辅助排毛需求高于小宠整体平均水平。
保健与药品消费:肠道健康保健品是首要选择,杂食性小宠宠物主对鱼油的消费偏好相对突出,草食性小宠宠物主则相对青睐维生素补充、关节/骨质健康、化毛相关产品。
杂食、草食小宠共同面临消化道、寄生虫问题,草食性小宠对各类药品的消费偏好普遍高于杂食性小宠。
用品消费:与食品不同,用品需求受物种体型大小、活动习性影响较大,用品以鼠、兔两类主流哺乳类小宠为代表分析不同养宠人群在环境打造思路上的明显差异。
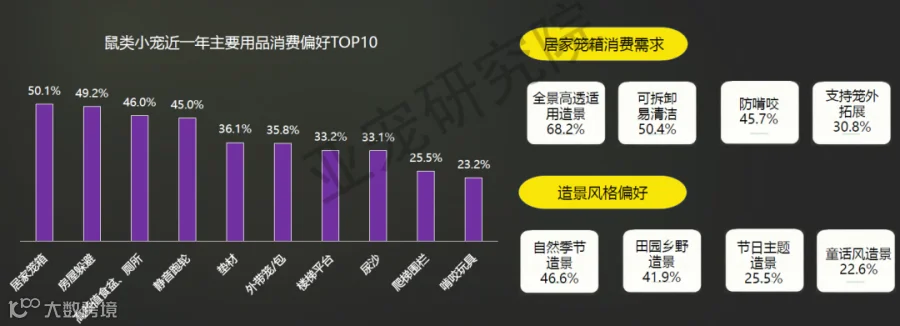
鼠类小宠用品消费呈现场景精细化、造景优先的鲜明特征。居家笼箱、房屋躲避、食盆厕所、静音跑轮位列消费前列,笼箱选购首要追求全景高透、适配造景,偏好自然季节、田园乡野造景。
兔类小宠用品需求现阶段则以实用主义为主,造景意识处于萌芽阶段。居家笼箱、外带笼包、食盆厕所、啃咬玩具是兔类用品核心采购品类,笼箱选购更加看重可拆卸易清洁、防啃咬等实用属性。兔类小宠用品市场现阶段仍处于夯实基础饲养配置的阶段,宠物主优先看重产品耐用性与清洁便利性;同时,楼梯平台、围栏、笼挂饰开始拥有部分稳定需求,反映出部分宠物主已开始关注笼内空间分层布置,饲养环境丰富化需求正在逐步萌芽。

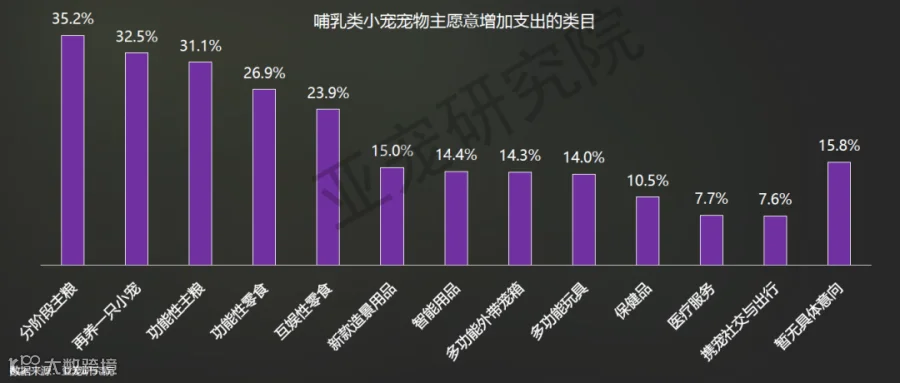
消费升级方向:分阶喂养与养宠数量扩充意愿领先,环境、智能消费潜力有序释放。分阶段主粮、功能性主粮、功能性零增支意愿较高,说明哺乳类小宠宠物主愿意持续投入资金优化饮食结构。同时 “再养一只小宠” 的意愿高居第二位,市场扩容需求强劲。用品方面,新款造景用品、智能用品具备稳定消费意向,未来宠物主将持续追求饲养环境升级。
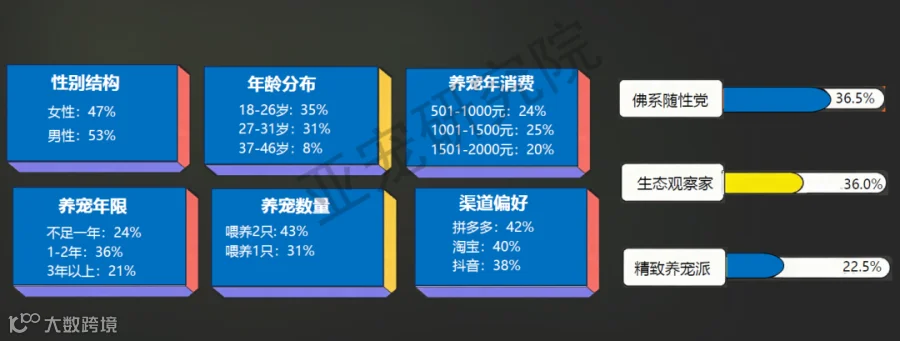
宠物主画像:两爬宠物主以 18-31 岁青年群体为主,男女比例相对均衡, 60%养宠不足2年, 43%喂养2只爬宠。养宠年消费集中在 501–1500 元区间,佛系随性党、生态观察家构成养宠人群主体 。
社交与活动方面, 42.2%的宠物主会在社交平替发布两爬相关内容, 41.5%的宠物主参加过线下宠友聚会/展会,宠物主兼具线上内容分享与线下社交互动的双重需要。
食品消费:活体饵料采购门槛高、储存麻烦,各类虫干、冻干鼠、鼠肉肠等标准化成品相继上市,接受度逐年上涨, 龟是标准化成品饲料渗透率较高的两爬品类。
但肉食两爬天然食谱难以彻底替换,活体饵料依旧不可完全替代。
用品消费:饲养缸/箱稳居用品消费偏好首位,消费需求集中在100-300 元价格带,该价位段占比由40.2%提升至45.7% 。温控、 UVB/UVA 灯等环境配套设备紧随其后,构成两爬用品主要消费清单。

消费升级方向:从两爬宠物主未来增支意愿来看,智能用品成为三大养宠群体共同的首要升级方向。

此外,守宫蜥蜴宠物主愿意购买更多替代活体的标准饲料;蛇类、龟类倾向在保健品领域增加投资。
三类小宠赛道共同面临“专业医疗资源稀缺”的现实困境。在没有适配医疗机构的情况下,大量养宠者依赖线上社群、AI 问答、短视频检索获取养护方案,自行购药处理疾病,存在较大饲养与用药风险。
同时,衍生服务需求快速崛起,不同赛道各有侧重:
鹦鹉
门店寄养、定制化配餐、行为训练矫正、饲养课程、基因病毒检测需求突出;
哺乳小宠
定制配餐、专业寄养、饲养课程需求领先,同时兔类小宠市场衍生美容梳毛服务需要;
两爬
门店寄养、活体饵料寄存、饲养课程位居前列。
写在最后
因篇幅限制,2026年相关政策标准、融资事件、跨界事件等完整盘点,及更多细分趋势解析,请获取完整《宠物行业蓝皮书:2026中国宠物行业发展报告》。
2026小宠报告下载

2026蓝皮书预售


