独角兽早知道 iponews
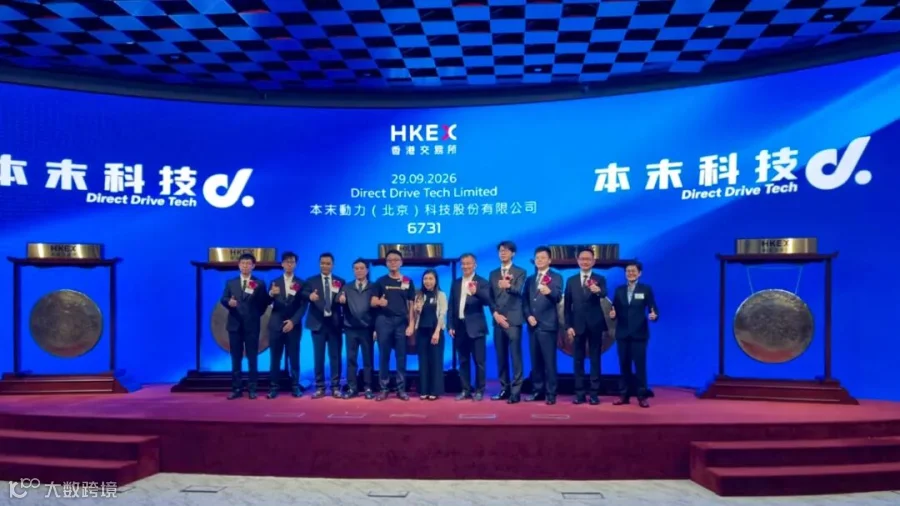
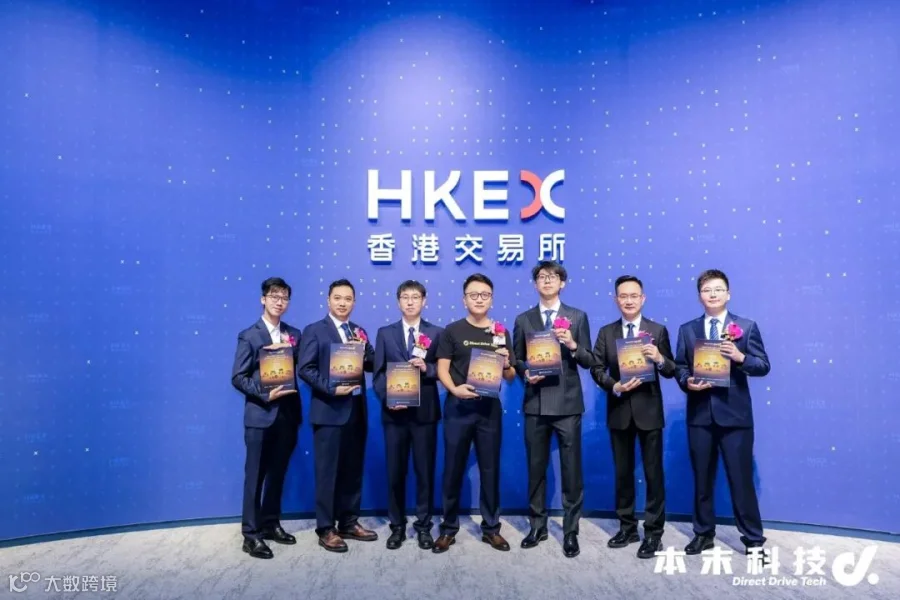
9月29日,本末科技(06731.HK)正式在港交所主板挂牌上市,成为全球“直驱第一股”,中信证券担任独家保荐人。
本末科技创始人兼CEO张笛在上市仪式上表示:“本末科技以直驱技术驱动世界,并秉持“让机器人走进千家万户”的企业使命,赋能机器人更高效、更灵巧、更智能。站在新起点,我们将以上市为契机,着力在AI4S方面把研发做得更深,在AI4I方面把交付做得更强,在AI4R方面把机器人变得更智慧。以实体制造为本深耕,以AI技术为末开枝散叶,和更多伙伴一起打造行业共荣的生态,走向更大的全球市场。”
本末科技全球发售5000万股H股,香港公开发售占20%,国际发售占80%。每股发售价21.60港元,全球发售净筹9.825亿港元。其中,香港公开发售获208.56倍认购,国际发售获2.72倍认购。
本末科技香港IPO引入了香港科创领航壹号投资及JSC International Investment Fund SPC两家基石投资者,合计认购约4.72亿港元,占全球发售股份约43.54%。
今日开盘,本末科技(06731.HK)涨4.07%,报22.48港元/股,市值83.08亿港元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

本末科技创始人张笛,本科毕业于北京理工大学机械工程专业,后赴香港科技大学攻读机器人系统与控制工程硕士学位,师从“大疆教父”李泽湘教授。李泽湘曾与学生汪滔一道创办全球最大的民用无人机制造商大疆创新,在机器人与自动化领域有着深厚的技术积淀。
张笛的创业灵感源自一次实验室里的“破坏性实验”。2017年的一天晚上,他在港科大实验室调试小型姿态控制器时,做了一个决定:把整个动力设计拆掉。拆完后,他发现减速器不仅推高成本,还带来了磨损、铁屑和寿命问题,力控与效率也不及预期;而删掉减速器后,系统基本功能仍在,表现反而更好。这成了本末科技创新故事的起点。
2020年3月,张笛在东莞松山湖创立本末科技。同年4月,李泽湘实际控制的松山湖机器人研究院以30万元参与公司种子轮融资,当时公司投后估值仅约500万元。
此后,本末科技先后完成多轮融资,五源资本、联想创投、君联资本、松禾资本以及小鹏汽车、商汤科技等机构陆续进入。到2025年末最后一轮融资时,公司投后估值已达约31.85亿元。据36氪测算,考虑后续融资稀释后,李泽湘早期这笔30万元投资对应回报约400倍。
从股权结构看,张笛通过沃壤众合、沃壤众创、固源投资三家持股平台,合计掌握公司41.30%表决权,牢牢掌握控制权。
传统机器人动力系统通常采用“电机+减速器”的方式,通过减速器实现减速增扭。本末科技选择了一条截然不同的路线:去掉减速器,让电机直接输出扭矩。公司将外转子无刷电机、高精度编码器和智能伺服驱动器集成为直驱动力模组,通过结构简化降低传动损耗、噪声及机械磨损。
这套技术路线的商业逻辑清晰。模块体积只有传统方案的一半,寿命却翻倍,噪音接近环境声,功耗更低,续航更长。因为这些实实在在的痛点解决方案,直驱动力模组很快被行业认可,越来越多下游企业开始采购。
在收入结构上,直驱动力模组是公司的绝对核心。2025年,直驱动力模组、具身关节模组和机器人整机分别占公司收入的95.0%、2.4%和2.6%。
直驱动力模组的应用场景已从家用清洁机器人扩展至割草机器人、AI陪伴机器人、服务机器人及具身机器人等多个细分行业,客户群体涵盖大部分国内外头部机器人厂商。公司从松灵机器人、科沃斯开始,逐步进入石头、云鲸、追觅等客户体系,直驱产品逐渐进入消费机器人、工商业机器人、工业伺服、物流分拣、锂电池产线、具身机器人等场景。
整机业务方面,公司在2021年推出了全球首款商业化直驱型双轮足机器人“刑天”,此后又推出八自由度双轮足机器人TITA和可拼接轮足机器人TITA TIT。2025年10月,公司推出D1,成为全球首款整机模块化双轮足机器人。
值得注意的是,整机和核心部件之间形成了正向循环:核心部件技术降低整机研发门槛,整机又反哺核心部件迭代。2023至2025年间,公司机器人直驱动力模块的毛利率从8.3%提升至20%,同期机器人整机的毛利率则分别达到35.4%、57.3%及64.3%,更高的整机溢价能力支撑着本末在技术纵深上的持续投入。
从财务数据看,本末科技在过去三年经历了一条陡峭的增长曲线。
2023年至2025年,公司营业收入分别为1754万元、7980万元和2.82亿元,三年复合增长率约300.8%。2026年上半年,收入达2.00亿元,同比增长39.7%。
市场地位方面,根据弗若斯特沙利文数据,按2025年收入计,本末科技在中国消费机器人直驱动力模组行业排名第一,市场份额达61.1%,行业第二市占率为13.6%,第三名及以下市占率不高于1%。公司同时是全球首家且唯一一家该品类出货量突破500万套的企业,2025年出货量达850万套,较2023年增长超45倍。
截至2026年6月30日,公司机器人技术累计赋能超过750万台机器人,已覆盖按2025年收入计全球前十大消费机器人厂商中的四家。
在轮足机器人领域,按2025年收入计,公司在中国轮足机器人行业排名第四,市场份额4.7%;在中国双轮足机器人行业排名第二,市场份额18.6%。
不过,需要指出的是,直驱动力模组目前在整个中国消费机器人动力模组市场中的渗透率仅约3.9%。如果将范围扩大至整个中国消费机器人动力模组市场,本末科技2025年的市场份额仅为2.4%,排名第八。公司在一个尚未成为主流的技术路线里已经做到第一,未来增长的关键不仅在于继续抢占同行份额,更取决于直驱技术本身能否扩大在机器人动力系统中的渗透率。
毛利率方面,公司整体毛利率从2023年的13.5%提升至2025年的21.5%,2026年上半年为20.7%。
从利润端看,本末科技的账面亏损与经调整亏损之间存在显著差异。
2023年至2025年,公司净亏损分别为7559万元、9374万元和8.81亿元;2026年上半年净亏损3.91亿元。2025年账面亏损的大幅跳升,主要来自上市前优先股赎回负债公允价值变动7.7亿元以及股权激励费用5875.8万元。
剔除上述非经营性项目后,公司非国际财务报告准则下的经调整净亏损分别为6122.3万元、6159.4万元、4324.7万元,2026年上半年经调整净亏损2800万元。经调整净亏损率从2023年的349.1%大幅收窄至2025年的15.4%,2026年上半年为13.7%。
不过,公司经营活动现金流仍处于净流出状态。2023至2025年经营活动现金流净额分别净流出5296万元、6668.7万元、6956.3万元,三年累计经营现金流出超过1.89亿元,2026年上半年经营现金流继续净流出6480万元。公司解释称,现金流承压来源于业务扩张带来的存货、应收账款同步抬升,随着出货量暴涨,企业需要持续垫付原材料采购资金。
本末科技的技术布局不止于动力模组。公司构建了直驱、轮足、模块化三大技术平台,用直驱重构机器人关节,用轮足重构机器人运动,用模块化重构机器人形态。
在具身智能领域,公司的关节模组已进入多家头部具身智能企业的供应链。在轮足机器人领域,公司是全球机器人行业中少数能够实现群体控制的公司之一,群体控制是指多个机器人作为一个统一整体运作的能力。
行业前景方面,根据弗若斯特沙利文数据,中国机器人动力模组市场规模2025年为392亿元,预计2030年增至729亿元;直驱动力模组细分市场2025年为19亿元,预计2030年达129亿元,2026至2030年复合年增长率48.6%。具身关节模组市场2025年规模11.8亿元,预计2030年增至140.3亿元,渗透率由3.0%升至19.2%。
张笛在近期接受媒体采访时表示,本末已获得上游材料尤其是稀土相关方面的支持,并正推进战略合作。新型稀土材料及其后续制程、工艺,正成为下一代直驱技术的重要变量。
本次IPO募资净额约9.83亿港元,其中约50%用于提升在关键机器人技术方面的研发能力,约20%用于深化与行业伙伴的合作并扩大销售网络,约20%用于改善生产能力及效率,约10%用作营运资金及一般企业用途。
从港科大实验室里拆掉减速器的那个夜晚,到港交所的敲钟台,张笛用了六年时间完成了一场关于机器人动力架构的技术验证和商业化落地。
61.1%的消费机器人直驱动力模组市占率、850万套出货量、覆盖全球前十大消费机器人厂商中的四家,这些数据勾勒出“直驱第一股”的产业底色。
张笛将IPO视为直驱行业第一次真正与资本市场连接,“过去是零。”他希望资本市场给出定价后,本末科技能为整个行业树立标杆。从“直驱可以替代减速器”的技术命题,到“直驱值得被资本市场单独定价”的商业命题,本末科技正站在一个新的起点上。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】



 独角兽早知道