

大数跨境

核心企业现款结算:无账期下交易银行与供应链金融发展空间演变

核心企业现款结算:无账期下交易银行与供应链金融发展空间演变 天九湾贸金
2026-09-29
9
导读:进交易银行同业群,文中扫码申请注明:单位-地区-姓名,说明咨询事项。

现款交易时代,供应链金融的机会转向何处

从事交易银行业务的从业者常面临一个核心疑问:市面上多数应收类供应链产品依托于交易账期,若核心企业改为即期付款,不再占用供应商资金,应收业务将如何开展?供应链金融与交易银行的新发力点在哪里?

行业内流传着“没有拖欠,就没有供应链”的说法,虽显片面,却反映了部分从业者的困惑。然而,仅以盈利或账期作为衡量标准存在误区。供应链金融的本质在于匹配产业中货物需求与资金供给的错配,利用市场主体间资源禀赋与资金成本的差异,依托真实交易获取资金价值差与信息差收益。

现金管理:现款交易下的业务主战场

银行交易金融服务根基在于企业真实的基础交易需求,账期仅是表现形式之一。即便转为即期付款,业务空间依然广阔。

现款交易模式下,企业收付频次显著增加,资金归集、头寸调度、自动收付款及交易对账等需求持续释放。这正是交易银行现金管理业务的核心领域,其发展与是否存在赊销账期无直接关联。

融资重心转移:从后端应收向前端预付延伸


在融资端,业务重心可从后端应收融资向前端预付款融资转移。为核心企业锁定货源需向上游支付预付款,银行可借助即期/短期国内证、短期票据等工具嵌入交易,依托订单贸易背景提供配套金融服务。

缩短账期对改善中小企业现金流、稳定就业及激活消费具有重要意义。产业链是有机整体,上游供应商若陷入资金困境,终将冲击核心企业的供给安全,损害整个供应链体系。

业务场景转换:交易银行的新机遇


合理的商业账期仍是市场正常安排,应收融资作为盘活债权、平滑现金流的工具不会消失。当前讨论的重点在于长账期压缩后的业务转型。

过去将供应链金融等同于应收账款融资的观点具有局限性。交易银行的价值不依附于企业拖欠账款,只要产业交易持续,货物流转、资金收付、履约增信等需求便长期存在。从应收债权到预付订单、货权管控及日常资金管理,均为交易银行可深耕的阵地。

账期可以变短,但交易不会停止。只要产业循环不息,交易银行与供应链金融就拥有持续生长的土壤。

以上为贸易金融实务问题探讨梳理,不构成业务操作依据,如有疏漏错误,请各位同业指正。
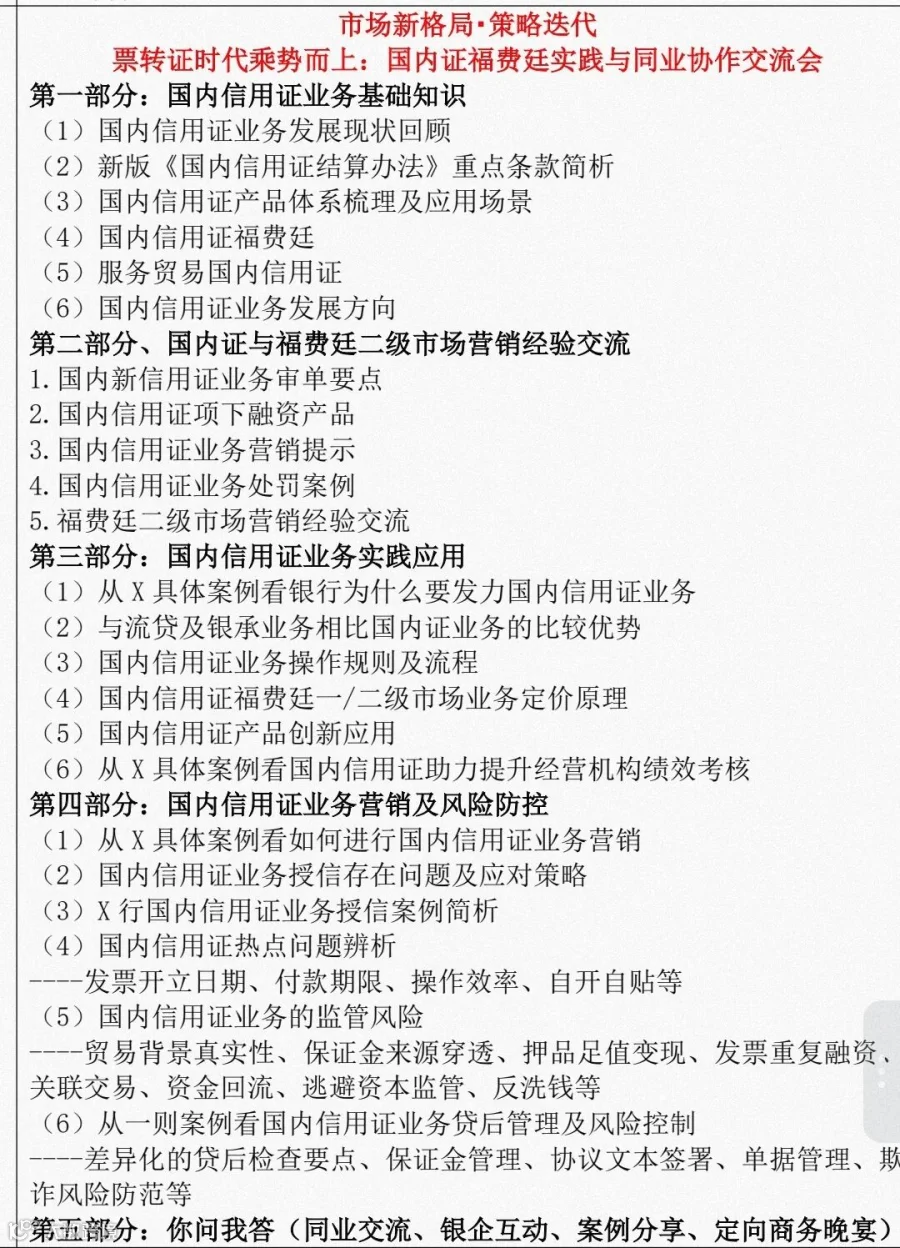
林老师1995年毕业于厦门大学,先后在中国银行福建省分行、兴业银行总行从事国际业务工作,长期专注贸易金融领域的研究与实践。林老师在信用证和贸易融资领域出版过三部专著——2008年的《品读UCP600》、2011年的《品读信用证融资原理》、2013年的《品读ISBP745》,分别系统梳理了信用证理论体系、贸易融资原理和跟单信用证审单的国际标准银行实务。做国际结算、贸易融资、单证审核的同业朋友,对这几本书应该都不陌生。林老师还曾担任国际商会DOCDEX国际结算裁决专家、国际商会中国国家委员会聘任信用证专家,在跨境结算数字化、国内证与国际信用证福费廷、贸易金融产品组合与营销管理、供应链金融等方面有丰富的实务经验。

【声明】内容源于网络
0
0
天九湾贸金
各类跨境出海行业相关资讯
内容 30152
粉丝 0
天九湾贸金 各类跨境出海行业相关资讯
总阅读301.9k
粉丝0
内容30.2k