


几经沉浮,美图活成了中国互联网行业的孤本。
作者丨宋书欣
编辑丨耿 辉
AI驱动业绩爆发:半年净利超6亿
2026年上半年,美图公司净利润达到6.5亿元,而2025年全年净利润为9.65亿元。官方数据显示,利润大幅增长主要得益于AI驱动的付费订阅渗透率提升。
凭借AI换装、AI合照及设计Agent等功能,美图旗下App的付费订阅用户数已达1691万,渗透率为6.1%。相比之下,ChatGPT全球付费订阅率约为5%,而国内大多数AI公司的付费用户比例不足1%。
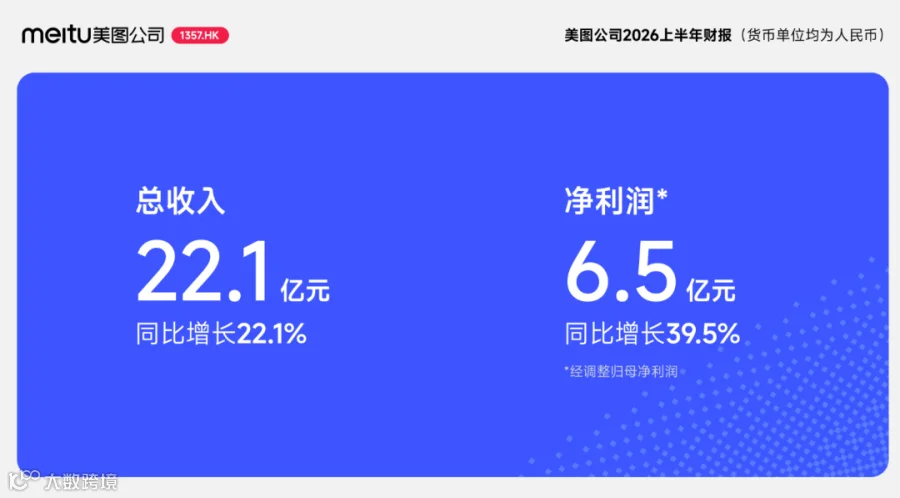
这一数据表明,美图在AI商业化落地方面走在了行业前列,其清晰的变现路径值得重新审视。
跨界追风与战略试错:从手机到短视频
美图由蔡文胜和吴欣鸿于2008年创立,初期以PC端“傻瓜式”修图软件切入市场,凭借免费策略和一键美化功能,两年内用户破亿,主要通过弹窗广告获利。随着智能手机普及,美图成功迁移至移动端,成为装机必备应用。
硬件尝试:自拍手机的兴衰
2013年,美图推出首款主打“自拍神器”概念的手机,高峰期年出货量达75万台,营收约15亿元。然而,小众手机品牌难以在红海市场中长期生存。2018年,美图将手机品牌及影像技术独家授权给小米;2021年收回授权并宣布不再涉足手机制造。
内容赛道:美拍的崛起与落幕
在探索第二增长曲线期间,美图曾尝试美妆电商及社交社区,并于抖音诞生前两年推出短视频平台“美拍”。美拍活跃用户一度达到1.6亿,吸引众多明星入驻。但随着抖音崛起,美拍月活在2018年上半年腰斩56.4%,逐渐边缘化。
区块链争议
2018年,美图发布区块链白皮书,虽官方随后与相关代币项目切割,但仍引发市场对其“割韭菜”的质疑。这一时期,美图因盲目追逐风口导致主营业务低迷,2016至2021年累计亏损超80亿元,月活流失过半,股价一度跌至0.5港元。
All in AI:重塑生产力工具属性
2022年后,美图通过“All in AI”战略实现逆转。不同于其他公司的大模型竞赛,美图专注于垂直场景的AI应用落地。
C端需求:精准切入痛点
美图秀秀、美颜相机及Wink等应用覆盖全功能AI修图。针对偶尔产生的证件照处理、Live图修复及视频Vlog美化需求,提供低价付费服务(如3元/次)。相较于通用大模型,美图在图像垂类领域的处理效果更具优势。
B端拓展:赋能自媒体与电商
借助小红书等社交平台的内容创作热潮,美图推出了开拍、美图设计室、面向海外的Vmake以及具备Agent属性的RoboNeo等应用。这些工具旨在服务短视频创作者和电商商家,该类用户群体付费意愿更强,为美图提供了更大的想象空间。

结语:互联网行业的“不死鸟”
与美图同期起步的人人网、开心网、快播、暴风影音等企业大多已消失或被收购,唯有美图与360等少数企业存活至今。历经多次战略转型与市场波动,美图凭借在AI垂直领域的深耕,不仅穿越周期,更有望成为中国最赚钱的AI应用公司之一。