

HUAON
PART ONE
行业概述
离子束设备是半导体制造中的关键专用装备,主要用于对材料进行精确加工和改性。其工作原理是在离子源反应腔内产生等离子体,通过电场引出能量、密度和方向可控的离子束,对晶圆表面进行物理轰击,从而实现精密铣削、沉积或改性。

HUAON
PART TWO
行业发展背景
半导体设备行业作为电子信息产业的核心基础,具有战略性、基础性和先导性地位。在当前国际形势及国家发展阶段背景下,我国将半导体设备确立为战略性产业,并从财政、税收、人才和技术等多维度提供政策支持。离子束设备符合产业政策导向及国家经济发展战略,受到法律法规的重点鼓励与支持。

HUAON
PART THREE
产业链结构
1、产业链结构概览
离子束设备行业产业链上游涵盖原材料与核心零部件。原材料主要包括金属材料及特殊功能材料;核心零部件包括真空系统组件(真空泵、腔体、阀门等)、离子源核心部件(腔体、电极、中和器)、电源及控制系统(高压/射频电源、控制板)以及辅助部件。中游为设备的研发与制造环节。下游应用广泛,覆盖半导体、光电、航空航天、生物医学及新能源等领域。

2、应用领域分布
在半导体制造前道工艺中,离子束设备广泛应用于晶圆图案塑形、表面超平坦化、新兴存储器(如MRAM)核心结构制备,以及AR/VR眼镜精密光栅制作等特色工艺。其应用场景已从科研实验室拓展至大规模量产产线,成为先进制程的关键装备。据统计,2025年我国离子束设备下游应用中,半导体领域占比78.08%,光电领域占比15.07%,其他领域占比6.85%。

HUAON
PART FOUR
市场发展现状
1、全球市场规模稳步增长
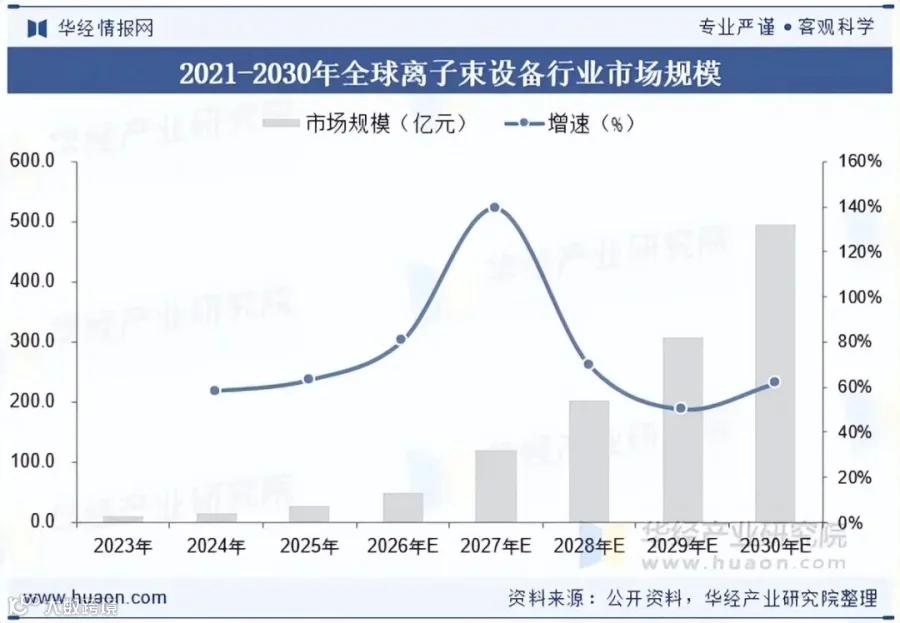
全球离子束设备市场处于快速增长通道。据统计,全球市场规模从2023年的10.8亿元增长至2025年的27.9亿元,期间年复合增长率为61.2%。预计2030年将达到497.0亿元,2026至2030年期间年复合增长率高达77.2%。
2、中国半导体设备市场持续扩张
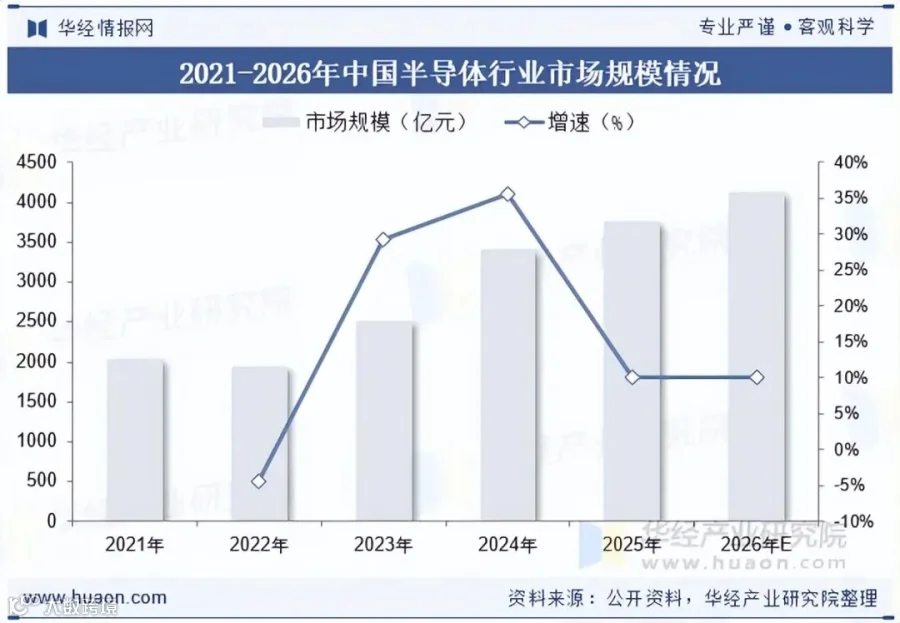
作为全球最大的半导体芯片需求市场,中国半导体设备市场空间广阔。随着人工智能发展带动先进芯片需求激增,相关设备需求持续增长。据统计,中国半导体设备市场规模预计从2021年的2037亿元增长至2026年的4131亿元,复合增长率为15.19%。自2020年起,中国已连续6年稳居全球半导体设备最大市场地位。
3、中国离子束设备市场强劲增长
得益于半导体、光电、航空航天及精密制造等领域的需求驱动,中国离子束设备市场展现出强劲动能。市场规模从2023年的2.2亿元增长至2025年的7.3亿元,期间年复合增长率为82.7%。预计2030年将达到144.8亿元,2026至2030年期间年复合增长率预计为84.7%。

HUAON
PART FIVE
竞争格局
1、市场占有率分析
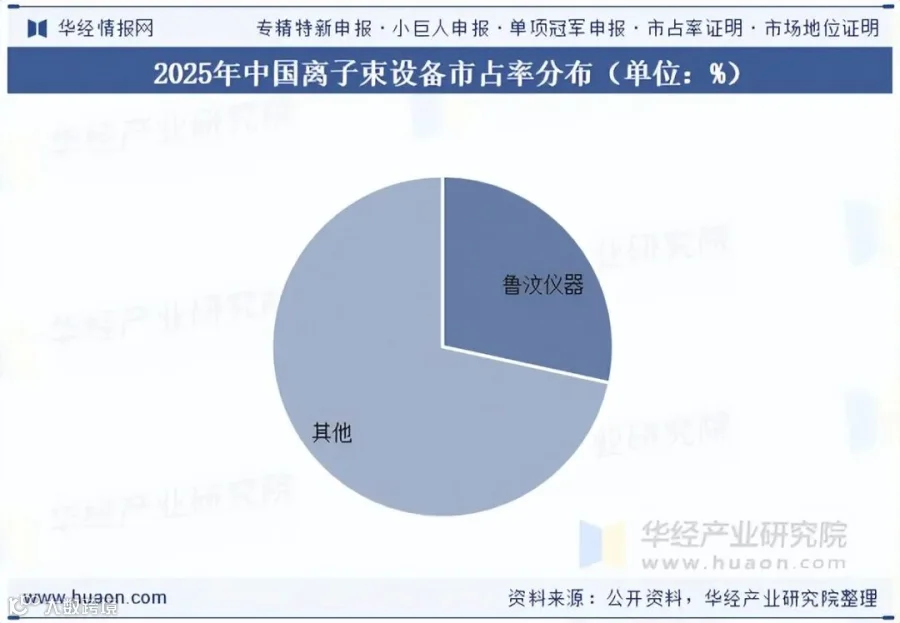
中国离子束设备市场主要参与者包括以鲁汶仪器为代表的本土企业,以及维易科、应用材料、牛津仪器、sciaSystems、东京电子和泛林半导体等海外巨头。据统计,2025年鲁汶仪器以28.4%的市场占有率位居第一,其余主要市场份额由境外厂商占据。
2、主要企业竞争态势
行业呈现龙头企业主导、市场高度集中的格局。凭借深厚的技术积累、优异的设备性能及成熟的多场景工艺适配经验,头部企业在半导体制造、光电子加工等关键领域占据主导地位,掌握核心市场份额。

HUAON
PART SIX
行业发展趋势
1、国产替代加速推进
在产业政策扶持与供应链自主可控战略推动下,国内晶圆厂及封测企业加快了对国产高端设备的验证与导入。随着供应链安全意识提升及关键装备自主化布局深化,本土制造企业加大了对国产设备的测试验证与采购力度。叠加存量设备更新与新增产线建设需求,以及国内企业在核心技术上的突破,国产离子束设备正迎来规模化应用的重要机遇期。
2、新技术带来增量空间
全球晶圆制造领域兴起的IBS(离子束塑形)新技术路线,已成为芯片制造工艺的关键创新方向。相较于传统等离子刻 aching,该技术凭借简化制程、降低成本及实现原子级高精度轮廓调控的优势,能够突破传统前道刻蚀工艺的精度与形貌瓶颈,适配先进逻辑、存储、射频及磁存储等多类芯片的精密微结构加工需求。随着海内外产业链加速验证导入,下游设备采购需求持续释放,为离子束设备行业打开了广阔的长期成长空间。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。