


据南华早报消息,袁记食品集团股份有限公司已通过港交所上市聆讯,拟募资3亿至4亿港元,预计10月启动招股,联席保荐人为华泰国际和广发证券。若顺利上市,将成为港交所首个“饺子云吞第一股”。
市场地位与融资历程
根据灼识咨询报告,截至2026年5月31日,袁记食品全球门店总数突破4773家。按门店数量计,其是中国最大的中式快餐企业;以2025年GMV计算,也是中国大陆最大的饺子云吞企业。
股权结构方面,IPO前创始人袁亮宏直接持有22.23%股份,合计拥有82.54%表决权。公司此前经历三轮融资,累计约4.6亿元,最新估值达35亿元。战略投资者包括益海嘉里金龙鱼、建发新兴投资等。
发展历程与商业模式
从菜市场档口到全国连锁
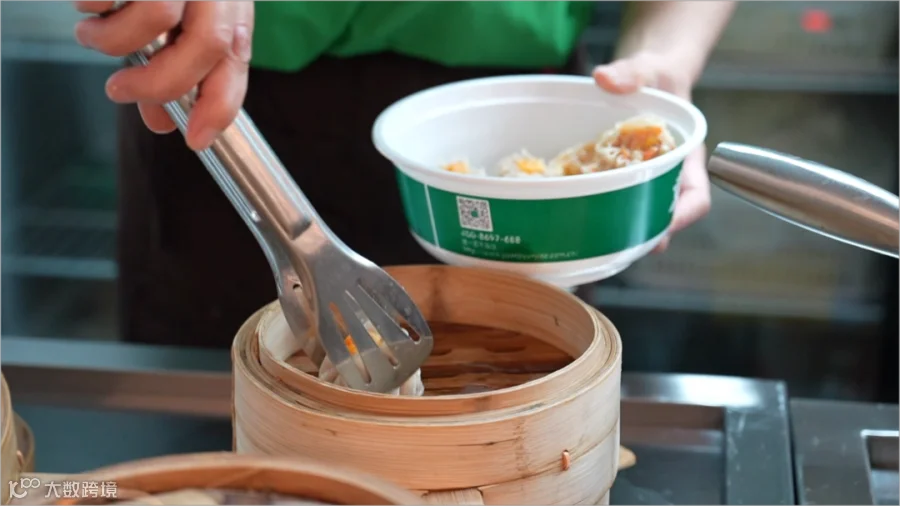
袁记食品始于2012年。创始人袁亮宏在广州荔湾开设首家5平米档口,主打现包现卖饺子云吞,迅速打开市场。开放加盟后,两年内门店扩至100家。2016年布局湘鄂川市场,2021年全国门店突破1000家。
“中央厨房+冷链配送”支撑规模化
为解决手工现做效率低、成本高的问题,袁记在佛山建立中央厨房,统一加工馅料和面皮,通过冷链配送至门店,门店仅负责包制和烹煮。这一模式成为其规模化扩张的核心支撑。
加速出海布局
海外市场方面,2024年末袁记在新加坡开设首家海外门店,2026年5月在英国伦敦开出首店。截至2026年5月,海外门店数达41家,分布于新加坡、泰国、马来西亚及英国。
财务表现与营收结构
高度依赖加盟模式
袁记食品收入结构高度依赖加盟。截至2026年5月31日,加盟店占比高达99.6%(4754家),直营店仅23家。2023年至2025年,来自加盟商的收入占比均超过94%。
营收增速回升,利润大幅增长
财务数据显示,2023年至2025年营业收入分别为20.26亿元、25.61亿元和27.95亿元。2024年同比增长26.4%,2025年增速回落至9.1%。但2026年前五个月营收13.06亿元,同比增长39.8%,增速重新回升。
利润端表现强劲,2023年至2025年经调整净利润分别为1.79亿元、1.80亿元和2.62亿元,2025年同比增长45.6%。2026年前五个月经调整净利润1.85亿元,同比增幅高达164%。
GMV方面,2024年和2025年分别实现62.48亿元和66.62亿元。2026年前五个月GMV达29.49亿元,同比增长27.3%。
供应链优势与市场下沉
高效供应链网络
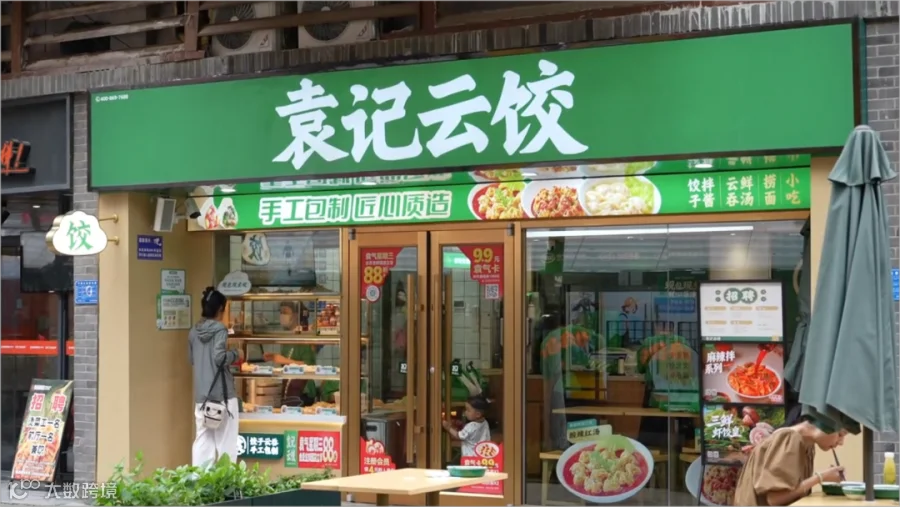
袁记依托全国六大自有工厂、24个仓库、10个前置仓构成一体化供应网络,82%以上门店位于仓库或前置仓200公里范围内。2025年库存周转天数为13.7天,优于行业25天的平均水平;核心原料“两天一配”覆盖近70%门店。
下沉市场成为扩张主力
门店分布上,三线及以下城市占比从2023年的19.8%提升至2026年5月的29.4%。截至2026年5月31日,单店日均GMV同比提升12.14%至4627元。
产能持续扩充
2025年5月,总部基地落户广东佛山,规划建设全国生产基地及仓储中心。2026年3月,成都西南供应链基地投产,辐射西南地区。未来还将在华北增设新工厂,在华东建立数字化工厂,并建设国际工厂拓展海外。
IPO募资用途与挑战
募资聚焦数字化与全球化
本次IPO募集资金将投入五大板块:数字化与智能化建设;搭建海外供应链及拓展海外市场;品牌建设与产品研发;供应链升级;以及补充营运资金。
单店效益下行与品控风险
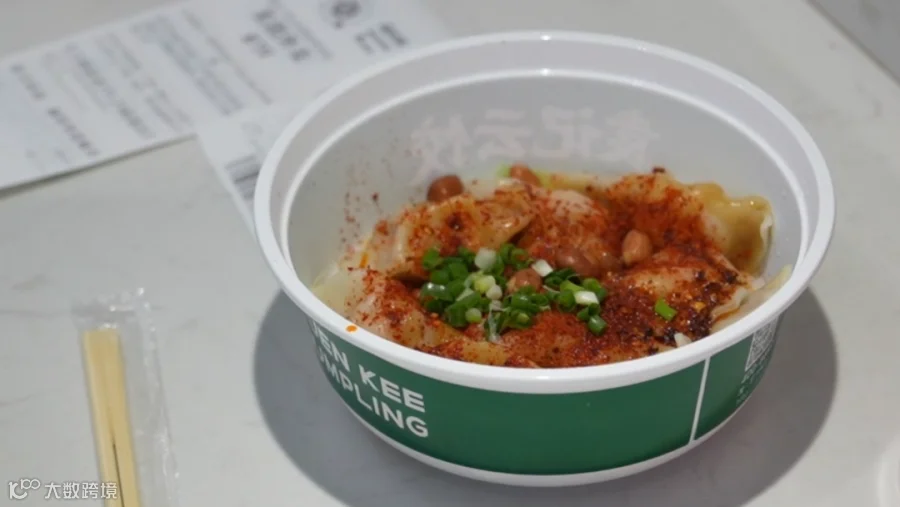
值得注意的是,招股书数据显示,2023年至2025年单店日均GMV分别为5394.4元、5010.8元和4687.6元,呈逐年下降趋势;每单平均GMV从26.5元降至22.5元。尽管2026年前五个月单店日均GMV有所回升,但客单价下行压力依然存在。行业低价竞争与门店密度提升导致客源分流,加盟商盈利难度加大。
此外,公司对加盟商的管理主要依赖供应链和品牌授权,直营比例极低。随着规模扩大,品控风险和品牌管理难度增加,曾出现的品控问题对品牌信誉构成潜在威胁。
从广州菜市场的5平米档口到中国最大中式快餐企业,袁记食品用十四年完成了从手工到工业化的跨越。然而,从规模扩张到“饺子云吞第一股”,仍需面对单店盈利能力修复、加盟商生态健康及食品安全体系的长期考验。
综合:南华早报 招股书
编辑:Arti