万亿赛道下半场,胜负看“货”不看“快”。
全文约3500字,阅读需约8分钟
出品/联商专栏
撰文/和二
编辑/蔡建帧
接下来,即时零售将如何发展?各家聚焦何种模式?其边界是否正在无限拓展?
即时零售迈入“商品时代”
9月22日,在2026美团即时零售产业大会上,美团核心本地商业CEO王莆中回顾行业五年历程,宣布2021年提出的“即时零售市场规模5年达1万亿、交易用户超5亿”目标已提前完成。
王莆中指出,即时零售正从“店仓配时代”跨入“商品时代”。未来3年,全国每个商圈将新增百万好商品,这将成为即时零售增长的第一动力,也是品牌商、零售商的最大增量来源。“猛开仓就能赚钱”的时代已成过去,增长结构已从供给侧基建驱动切换至商品本身。
随着仓网数量与布局密度趋于成熟,单靠“猛开仓”对增长的边际效用递减,且加剧供给侧内卷。美团闪购数据显示,作为供给基建的闪电仓数量持续增长,平台上每天中午12点有超100万个营业点位,午夜零点仍有超35万个。
笔者认为,从前置仓到闪电仓,从网格化配送到“30分钟送达”,确保履约效率的基础设施已基本布局完毕。在仓储密度、骑手规模及配送时间趋于均衡的背景下,单纯比拼这些指标已难显“竞争优势”。
基于“商品力更多更好”的新认知,行业打法正向深化与“上游力量”协同转变。美团闪购通过一系列创新举措,助力品牌和商家让用户获得“百万好商品可选、30分钟到手”的体验。基础设施的完善不仅让B端难以仅靠扩规模催生爆发式增长,更使C端深层次、多元化的消费需求得以高效满足。
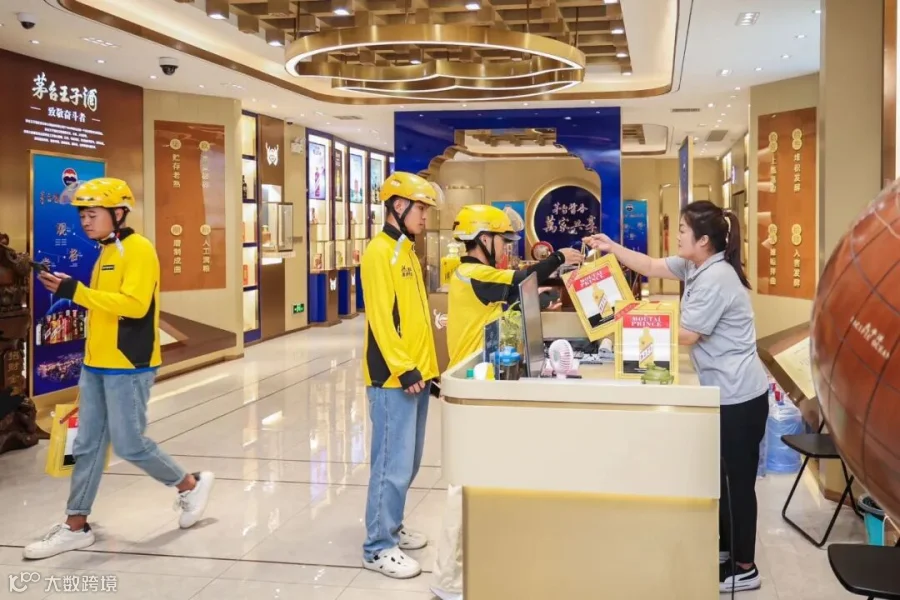
即时零售走向高确定性生活方式
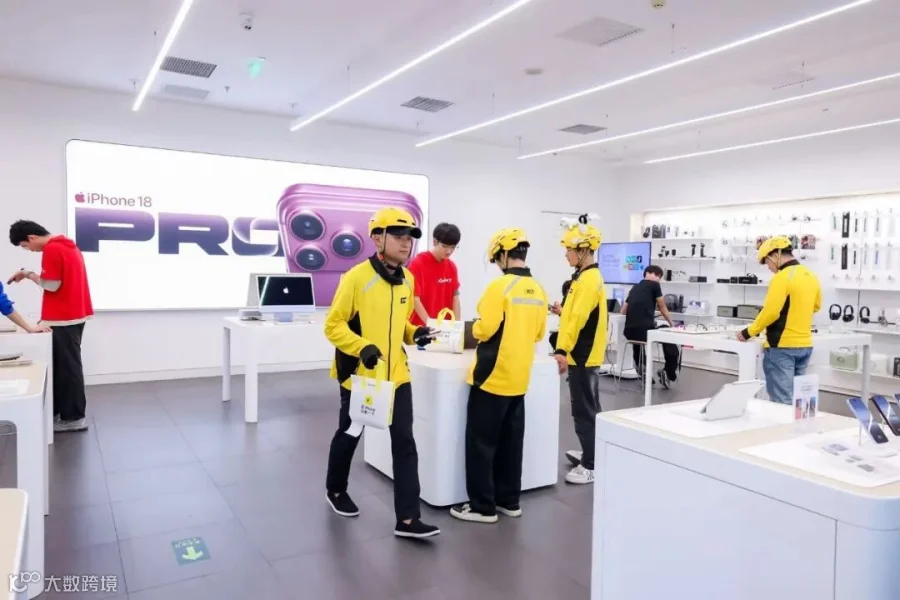
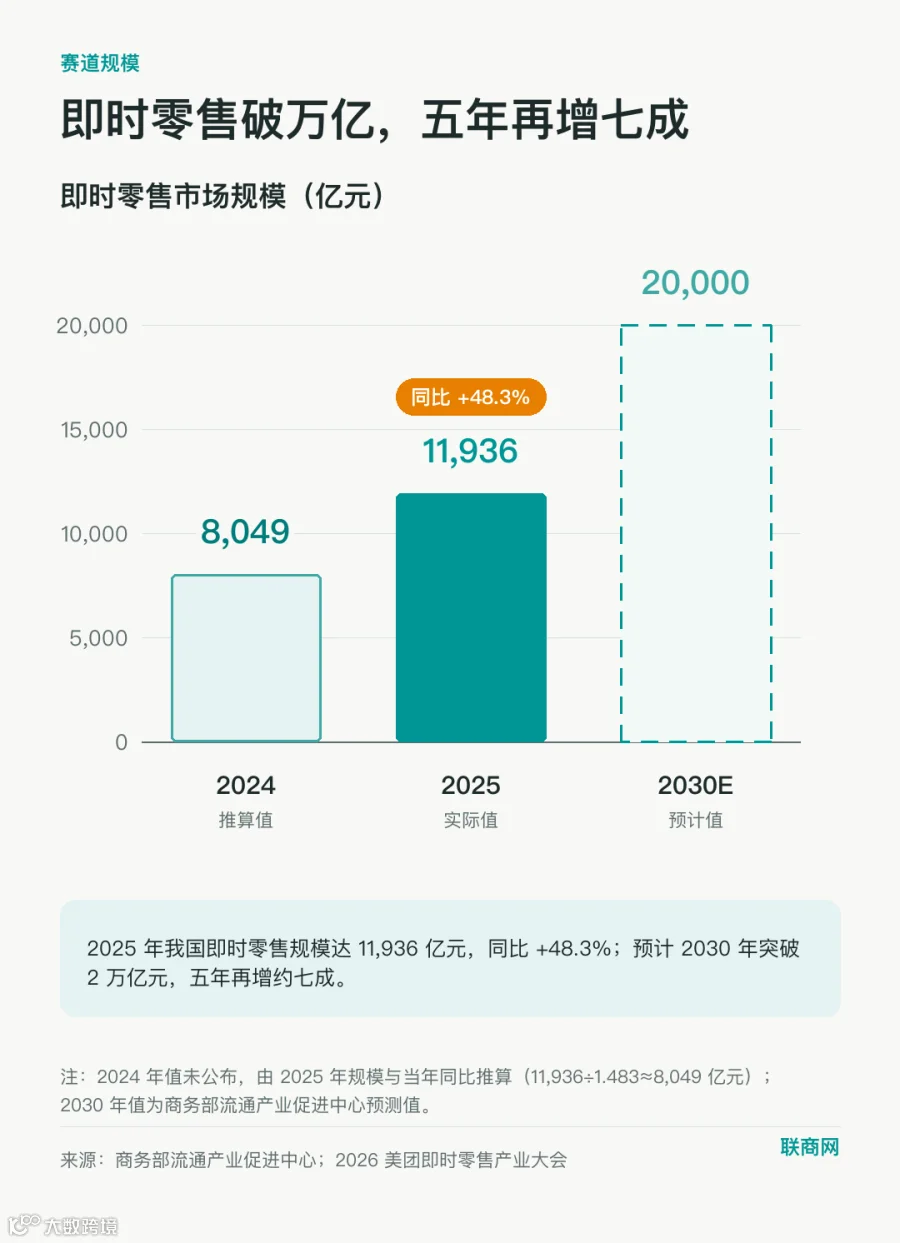
即时零售并非单纯的应急零售,而是一种高确定性的生活方式,涵盖鲜花、酒水、3C数码及各类定制新品。商务部流通产业促进中心数据显示,2025年我国即时零售规模达11936亿元,同比增长48.3%,预计2030年将突破2万亿元;同年全国即时配送订单量超600亿个。“30分钟送达”标志着该业态正式站上万亿台阶,从边缘补充走进消费主舞台。
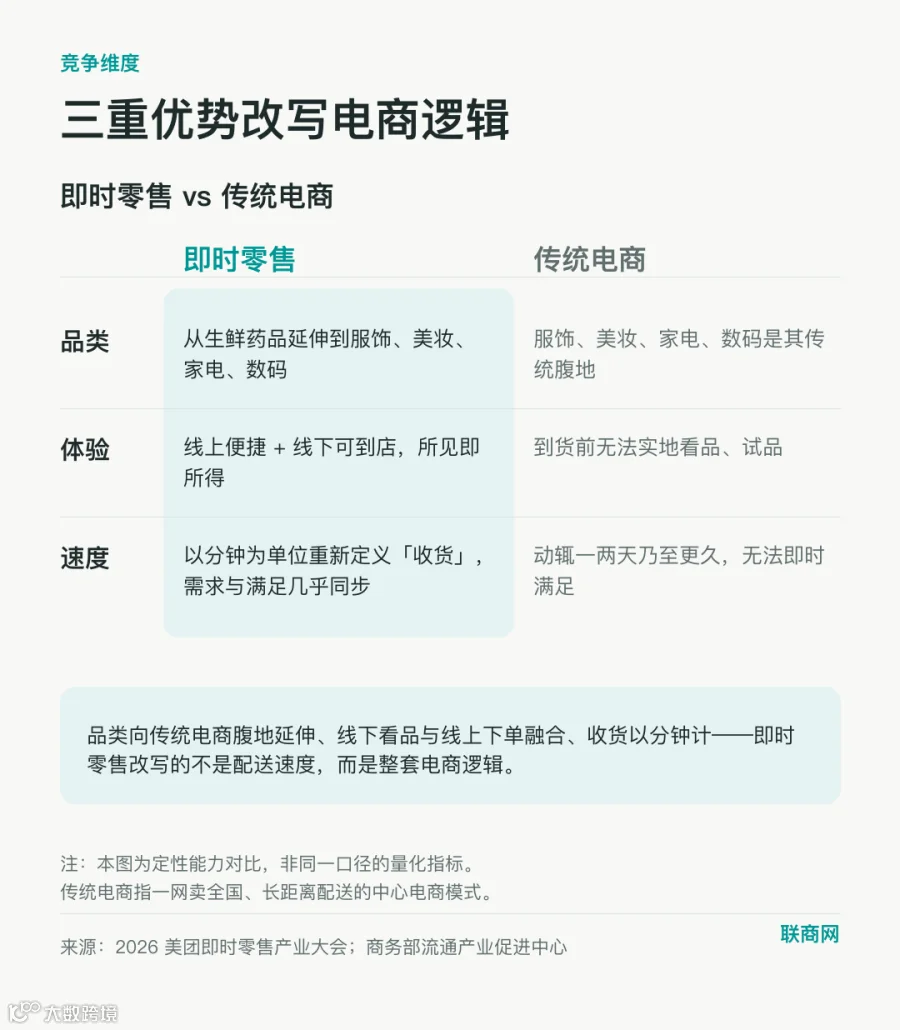
即时零售对传统电商格局形成了“效率迭代”与“体验迭代”,主要体现在三个维度:
品类从“应急”走向“全品类”
即时零售不再局限于生鲜、药品,而是向服饰、化妆品、家电、数码等传统电商腹地延伸,品类丰富度逼近甚至不输于传统电商平台。同时,山姆、盒马等高品质零售商纷纷进驻,使“高品质”成为即时零售的独特优势。
线下体验与线上下单融合
“线上下单、线下到店”的模式弥补了传统电商无法实地看品、试品的缺陷。消费者既享受线上便捷,又获得线下“看得见、摸得着”的踏实感,解决了纯电商的体验短板。
速度重构消费决策
相比传统电商数日的等待,即时零售以分钟为单位重新定义“收货”。当“现在就要”成为常态,需求产生与满足间的时间差被压缩至几乎为零,消费决策节奏随之改变。
这三重优势改写了电商生态运行逻辑。当“30分钟送达”成为标配,决定胜负的关键不再是“快不快”,而是“值不值”。

三方高度协同下的新机遇
在“商品力”驱动的新周期,品类丰富、品质升级、基建完备与消费习惯深化三股力量叠加,推动即时零售生成新的电商生态格局。竞争焦点转向谁能提供更丰富的好商品,零售商与品牌商的机会凸显。
美团致力于打造更深层次的协同发展关系,发布“商品NEXT”计划。未来3年,将在基础设施建设、产品研发、商品营销三方面投入300亿资源,提供精准选品、高效铺货、加速动销等全方位支持,共建高密度“30分钟商品圈”。
在“平台+商家”深度协同模式下,家纺、数码、母婴等多个品类品牌通过闪电仓实现铺货扩张与品类升级,搜索转化、销量及客单价同步提升。精酿啤酒、出行一次性用品等非标品类销售额同比大幅增长,成为新周期的快速增量。

B端生意的核心价值正从“把原有商品搬上线”转向“依据本地场景重新适配供给方案”。即时零售将城市分散的门店、仓库与消费需求实时连接,要求商家按城市、区域、时段、场景重新组织商品结构,这与传统“全国统一铺货”逻辑截然不同。
率先进入的品牌有望抢占两大红利:
- 心智红利:早期完成品类占位与场景覆盖的品牌,更易被用户记住并反复选择,形成先发优势。
- 结构红利:借助即时零售的高确定性与即时满足感,品牌可推动自有品牌、差异化商品及细分场景供给进入市场,替代白牌与非标商品,提升客单价与毛利结构。
尽管行业仍存在供给同质化、通货占比高及部分区域规模不经济等瓶颈,但即时零售下半场已告别粗放规模竞赛,进入供给决定增长、场景决定留存、商品决定利润的全新阶段。
未来,平台比拼的是商品对本地消费场景的适配度、差异化供给能力以及帮助品牌实现更高毛利与复购的能力。当基建内卷落幕,商品力将成为即时零售的终极护城河。