编辑:供应链Finance智库小乔
合规重塑大宗供应链金融:四流一致+数字仓单,行业洗牌后的新玩法
大宗贸易和供应链金融,正从“看关系、看发票、看主体”向“看货物、看数据、看闭环”的新阶段转型。税务与银行对贸易真实性的双向收紧,使得空转走单、融资性贸易受到持续盯防;与此同时,电子单证、数字仓单及区块链体系的加速落地,为货物的“可确权、可溯源、可质押”提供了数字化底座。对于贸易商、金融机构及重资产赛道而言,旧套利逻辑退场,新风控能力成为核心竞争力。
一、旧模式失效:四流不一致难逃监管
过去部分大宗融资存在典型漏洞:虽有合同、发票及资金流水,但货物未实际移动或仅在纸面转手。企业通过关联企业对开、环开、加价空转等手段做大营收,进而利用合同发票套取银行资金。然而,在强监管环境下,这种模式已难以为继:
税务端:税务总局合规开票正负面清单强调“合同、货物/服务、资金、发票”的主体与业务对应。融资性贸易、虚假贸易、无合理商业目的的对开环开及虚构环节空转走单等被列为负面情形,涉及约28种高危开票行为。
银行端:大宗贸易融资不再仅审核合同与发票,货物流成为硬核验项。贷前穿透贸易背景,贷中核查仓单、物流及资金闭环,贷后回访盘点,已成为多家银行大宗风控的标配。
国资端:国企贸易“十不准”重点治理空转走单、融资性贸易及循环贸易。广东等地税务与国资已建立“开票经济”联合核查机制。
结论明确:缺乏真实货权移动、仓储物流凭证以及资金与合同逻辑匹配的融资,将越来越难以落地。
二、新底座成立:数字仓单构建“物的信用”
传统仓单融资依赖人工控货,存在虚假仓单、重复质押、货权不清等痛点。2026年9月1日起,十部门《促进和规范电子单证应用规定》施行,电子仓单、提单、运单等纳入统一规范,要求系统具备可追溯、不可篡改、身份可验及权限可控等能力。叠加全国性仓单登记探索,数字仓单的价值体现在三个方面:
1. 货权可证
入库、在库、出库、转质、提货全节点上链或系统存证,实现仓储方、物流方、交易方数据交叉验证,有效减少“假库存、假权属”风险。
2. 质押可核
数字仓单对接银行风控后,可自动比对合同买方、仓储方、运输轨迹、发票品名及资金收款方。系统能自动拦截重复质押、超卖、置换货等异常行为。
3. 监管可交差
数字仓单将一套数据同时提供给税务、银行及国资监管方,满足“票货一致”、“贷后闭环”及“无空转”要求,大幅降低人工补材料成本。
注意:电子仓单不等于自动拥有“法定物权”。其能否作为物权凭证及优先受偿,取决于仓单性质、仓储人资格、占有交付、登记对抗及具体担保登记规则。数字化的核心作用在于扎实证明真实性与连续性。
三、三大趋势:从主体信用转向交易与资产信用
趋势一:授信逻辑换引擎
银行授信不再单纯依赖注册资本、央企背书或报表规模,而是聚焦订单真实性、货物可控性、回款封闭性及历史履约稳定性。中小贸易商若能做到“货真、单真、流真”,亦可开展仓单质押及应收账款融资。算力、新能源及设备租赁等领域同样遵循此逻辑,核心在于资产是否存在及数据是否准确。
趋势二:数字化合规成门槛
纯纸质单据、口头补单及手工对账逐渐被金融机构拒单。接入电子单证、区块链存证、仓登系统及税务物流数据接口,成为贸易融资和租赁展业的“底配”。缺乏数字化能力的贸易商将被市场自然筛选出局。
趋势三:供应链票据补位应收凭证
相比部分非标应收账款电子凭证,供应链票据在真实产业链交易中具备贴现、质押、拆分、再贴及证券化等路径,权属和流转更透明。在新能源零部件、光伏EPC、储能设备及算力服务器采购等长账期场景中,“真实交货+供票结算”可有效降低确权摩擦。
四、分赛道落地建议
- 传统大宗贸易商:砍掉对开环开、代采过账及无货走单业务。选择可电子出单、可外部审计的仓储合作方,确保每笔融资具备“合同—入库—运输—质检—发票—资金”六证闭环。
- 银行/民营贷款机构:从“发票授信”转向“物流+资金+仓单”三联模型。对铜铝、能源、化工等标准品先行部署物联网称重、视频监控及库位码;对非标农产品、建材谨慎开展数字仓单业务,不盲目信赖第三方纸质单。
- 金融租赁/算力行业:核心风控要素包括机柜用电、网络、上架率、客户租约及远程资产监控。建议用数字资产台账替代主体担保,基于“设备SN+机柜位置+用电曲线+租约现金流”进行授信。
- 新能源行业:光伏组件、储能电池、充电桩及风电设备可采用“设备标识+交付单+运维数据”双风控模式。储能项目尤其适合仓单化思路,通过电池包入库认证、并网运行监控及收益账户封闭,比单纯依赖母公司担保更为稳健。
五、结语
2026年之后,大宗供应链金融的核心不再是“发票开得出就能融”,而是“货认得清、单对得上、钱闭得环”才能融。数字仓单解决物的真实性,四流一致解决交易的真实性,两者结合方能将脱实向虚的泡沫转化为坚实的产业信用。
对机构而言,未来的竞争焦点不在于资金成本高低,而在于谁能率先接入产业数据、控制货权风险并实现合规凭证自动化。行业洗牌过后,留存下来的将是做实物的企业,而非做走单的投机者。
· END ·

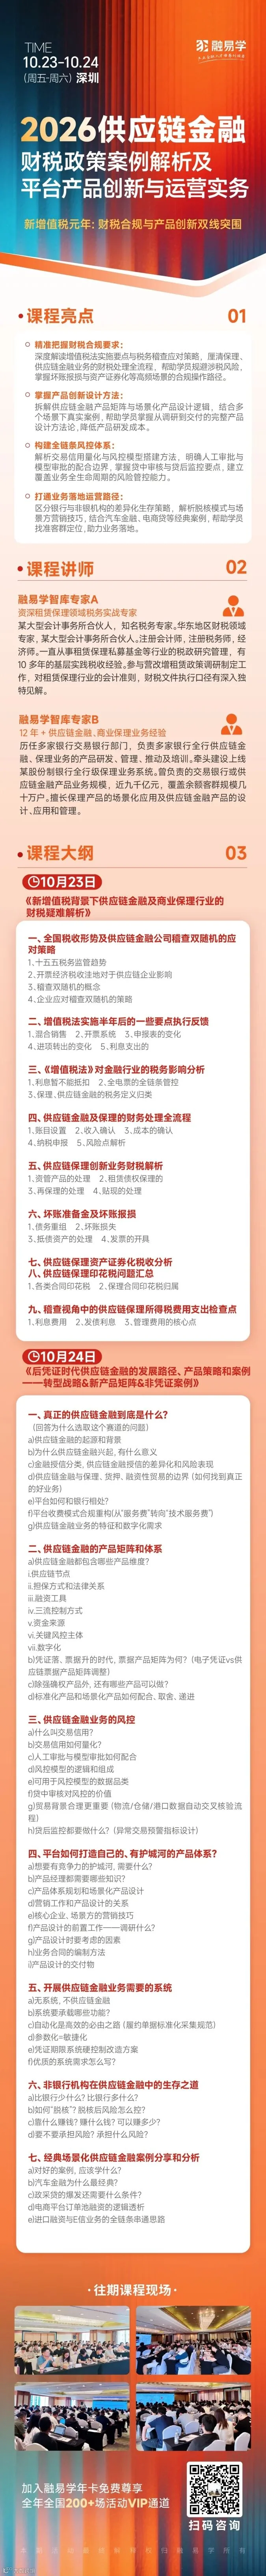
财税政策与合规,产品创新与风控
供应链金融
新增值税元年 双线突围实训营
10月23-24日 深圳