高盛:中国家庭资产,正在换“锚”
 海外掘金
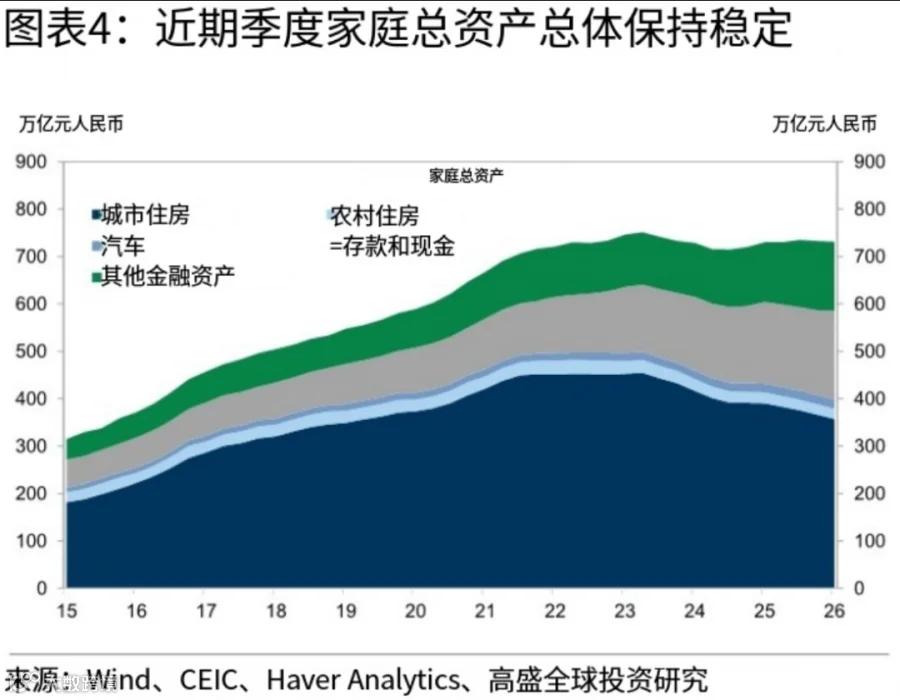
近期高盛发布的关于中国家庭资产负债表的研报显示,居民财富正经历深刻的结构性变局。我国家庭总资产约730万亿元,在经历六个季度的回落后已止跌企稳。然而,总量的筑底并未意味着扩张周期的重启,真正的变化在于资产内部结构的调整:房地产权重持续回落,金融资产地位逐步提升。
资产配置重构:从房产独大到金融崛起
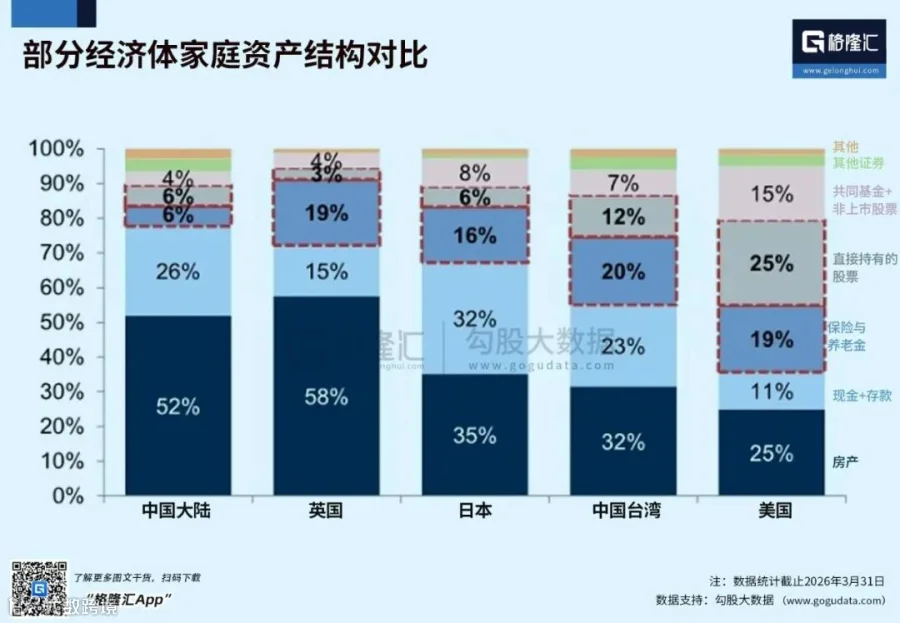
数据显示,2021年年中,中国居民房产占家庭资产比重为67%,现金及存款占16%,其他金融资产占15%。至2026年一季度,这一结构发生显著变化:房产占比降至52%,存款上升至25%,其他金融资产提升至20%,居民直接持股比例小幅上行至6%。
理性看待“去房产化”趋势
需注意的是,房产占比下降并不等同于居民大规模抛售房产转投资本市场。这一变化主要源于两方面:一是部分房产估值下行导致的权重被动稀释;二是风险偏好收缩背景下,家庭优先增加存款以筑牢安全垫。
当前,多数家庭的首要诉求仍是安全感,而非盲目进入权益市场。报告指出,地产的广谱财富效应短期内难以被金融资产完全替代。目前超九成家庭持有房产,而仅四分之一成年人参与股市。房价波动直接影响几乎所有家庭的消费信心,而股市红利的覆盖面相对狭窄。因此,核心城市楼市的企稳,依然是修复居民信心、稳定消费预期的关键支点。
主动去杠杆:偿债压力制约消费反弹
在资产结构重塑的同时,居民部门主动去杠杆进程仍在持续。按揭贷款与短期消费贷余额的收缩,反映出家庭优先偿还债务、修复资产负债表的现实选择。
高债务收入比下的现实困境
宏观数据显示,中国家庭债务占GDP比重约59%,横向对比美日并不极端。但由于居民可支配收入仅占GDP的45%,折算后家庭债务占可支配收入比例高达140%。这一数据揭示了偿债压力已成为制约消费反弹的硬约束。
虽然降息、贴息政策能起到一定缓冲作用,但仅靠货币宽松不足以快速扭转居民优先还债的行为模式。消费复苏的根本,在于居民收入预期的实质性改善。
历史成因与未来路径:制度完善是关键
与西方发达国家相比,我国家庭股票、基金类金融资产占比仍有较大差距。这种格局的形成具有深刻的历史和社会原因:
- 城镇化红利:过去二十余年房价持续上行,“买房致富”形成强烈的社会示范效应,且不动产契合大众对安全感的诉求。
- 市场波动:国内资本市场发展历程较短,多次大起大落让普通散户对权益投资心存顾虑。
- 社保完善度:过去社会保障体系处于完善阶段,居民更倾向于以房产和存款作为风险缓冲。
如今,随着城镇化放缓、房价预期弱化及存款利率下行,储蓄资金开始寻找更高收益出口,“存款搬家”初现苗头。但参考美日经验,从不动产向金融资产迁移是一个缓慢且不均衡的过程,高收入群体往往先行受益,若制度建设滞后,可能加剧财富分化风险。
A股长期回报是配置转移的前提
要推动居民持续提升股票与基金配置比例,核心前提是A股市场能长期创造稳健且明显的投资回报。居民大额存量资金不会仅因政策引导而自发入市,只有当普通投资者通过基金、股票获得实实在在的长期收益,形成正向财富示范,“存款搬家”才能从潜在趋势转化为持续的现实行为。
持续稳定的市场回报依赖于上市公司治理、分红机制、退市制度及投资者保护等一系列市场规则的完善。高盛预测,到2035年中国居民股票占比将升至11%,保险升至10%。这一预测成立的关键,不在于存款利率的高低,而在于能否将分红、回购、退市和治理做成硬约束,能否真正放开中长期资金权益比例和个人养老金额度,以及能否落实造假成本和集体诉讼赔付。
修通道易,修回报难。只有当居民敢于将长期闲置资金投入市场且无需频繁盯盘时,金融资产配置比例才会真正提升。在此之前,流出的存款第一站仍是理财和保险,股市获得的仅是溢出效应,而非主力资金。