


为什么买单出口在2026年已经行不通了?买单之所以长期存在,并非外贸人偏爱灰色操作,而是其在过去确实解决了大量中小企业“出不了货”的现实困境。然而,随着监管环境的收紧,这条路径正逐渐被封堵。
许多从业者误以为买单仅是支付费用借用抬头报关,实则将货物嵌入了不可控的利益链条。买单出口并不保证按真实品名、货值申报,所谓的“包清关”、“隐身”承诺往往暗藏巨大风险。
买单出口的定义与运作模式
买单出口是指无进出口资质的企业或个人,向有资质公司购买出口报关单证,以他人名义完成出口。其核心特征是“三单分离”:
- 货物流:由实际货主掌控;
- 单证流:由代理公司提供虚假抬头;
- 资金流:通过私人账户或地下钱庄流转,避开正规外汇监管。
表面上货物顺利出口,但报关主体、收汇主体与实际货主完全不符,形成“挂靠+隐身”的违规状态。
买单出口的法律风险与实质危害
提供资质方的责任缺失
卖出资质的企业不参与实际经营,不碰货、不碰钱、不负责退税,仅出售“名头”。这种空壳行为为后续违规操作提供了温床。
实际货主的多重违法风险
实际货主未如实申报,导致资金、货物、发票分离。由于缺乏合规报关单,无法公对公结汇,往往依赖地下钱庄回流资金。这不仅涉及隐匿经营性收入、逃避增值税和所得税,更可能卷入洗钱案件。
- 海关法:禁止以虚假身份、单证申报,属走私范畴,可没收货物并处货值5%-30%罚款;
- 税收征管法:虚构业务逃避纳税义务,即便不骗税也构成逃税,面临追缴税款、滞纳金及0.5-5倍罚款;
- 外汇管理条例:私户收汇违反外汇监管,面临逃汇金额30%以上等值以下罚款。
若叠加骗税、虚开增值税专用发票等行为,行政违法将升级为刑事犯罪。
典型案例警示:被动卷入骗税链条
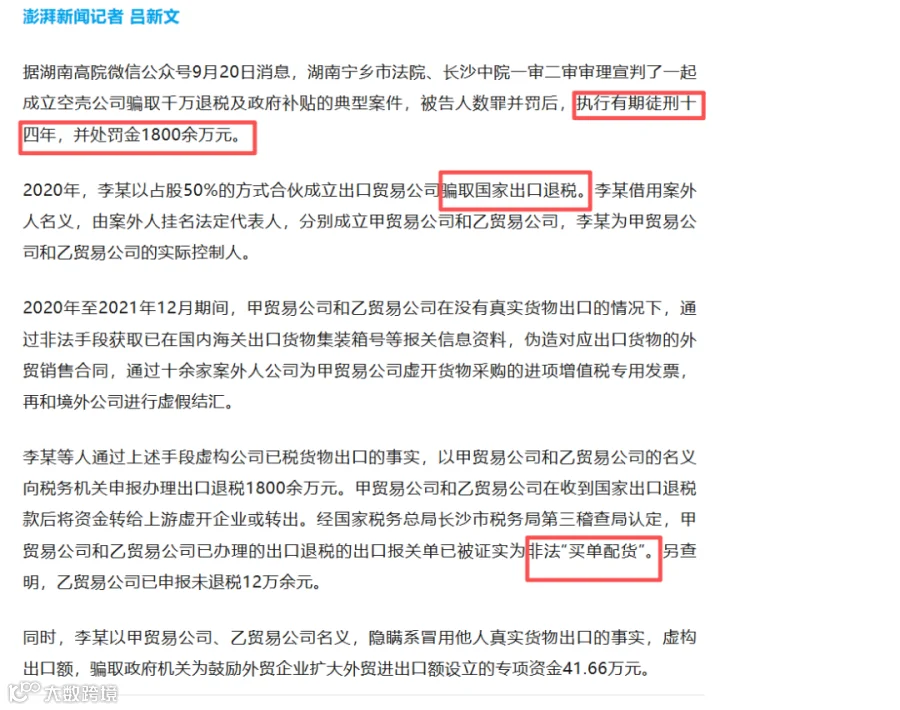
近期有一起案例,当事人因买单出口被判刑14年并处罚金1800万。其货物被上游利用进行配票骗税。即便货主本意仅为出口而非骗税,但其出口的报关数据为他人提供了骗税基础,从而被拖入犯罪链条。
误区澄清:“小规模、不骗税”并非违法挡箭牌。只要使用虚假单证报关、逃避外汇及税务监管,即构成多重行政违法。金额大小仅影响处罚力度,不改变违法性质。
中小企业的合规替代方案
针对无资质、无进项发票的中小微企业及个体户,国家已提供合规出口通道,替代高风险的买单出口。
方案一:1039市场采购贸易
专为“单小、货杂、无票、无资质”的小商品出口设计,目前在广东、浙江、江苏等外贸大省设有试点。
- 门槛低:无需进出口经营权,无需进项发票,增值税免征不退;
- 合规性:允许个体工商户备案,实现合规报关与收汇;
- 成本可控:试点市场流程规范,综合成本低于违规操作风险成本。
方案二:正规代理出口
委托有资质的外贸代理企业,签订真实委托协议。
- 全程透明:代理方代办报关、收汇、退税,流程可追溯,受法律保护;
- 成本明确:仅需支付少量服务费,虽需提供进项发票且小单成本相对较高,但彻底规避法律风险。
结语:合规是外贸长远发展的基石
严打买单出口旨在打击劣币、保护良币,营造公平竞争的营商环境。在金税四期及多部门联网稽查的背景下,买单出口已无处遁形。今日省下的几万块报关费,明日可能面临巨额补税、罚款甚至牢狱之灾。
外贸经营者应摒弃侥幸心理,根据自身情况选择1039市场采购贸易或正规代理出口,通过合规布局确保生意长久稳定。