


地缘政治重塑航运超级周期:高盈利背后的运力隐忧
2020年代的航运业在波动中屡创新高,接连不断的危机意外支撑了市场表现。船舶经纪公司Braemar的十年盈利走势图清晰显示,新冠疫情、俄乌冲突、红海危机以及近期的地缘紧张局势,依次推动了集装箱、能源及液化气体市场的运价飙升。这一轮行情的本质,是地缘政治导致的供应链低效与航程拉长,而非传统意义上的需求爆发。
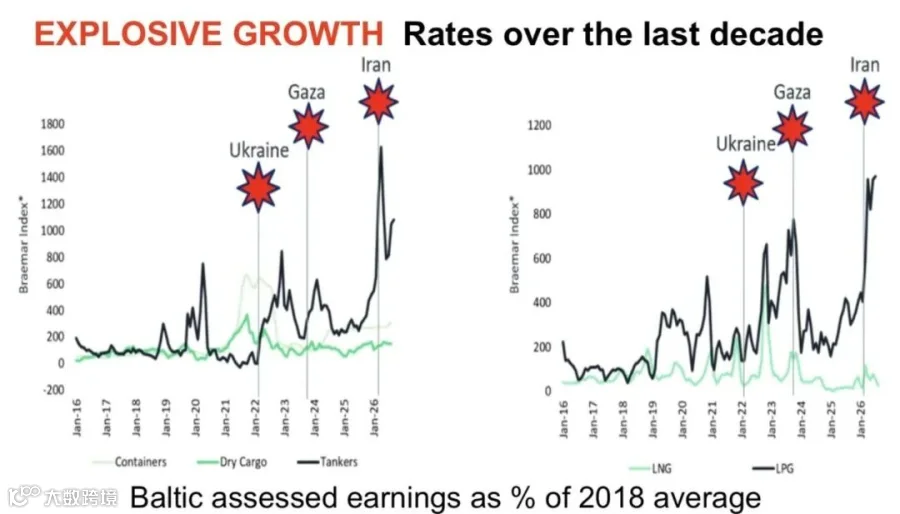
全板块景气: ClarkSea指数创历史新高
当前航运市场的覆盖面之广属罕见现象。克拉克森研究(Clarksons Research)数据显示,其跨板块ClarkSea指数上周升至每日64,569美元,较2007年的历史高点高出27%。超大型液化气船、散货船、集装箱船及汽车运输船等板块均表现强劲,其中超大型油轮(VLCC)日均收益更是达到惊人的643,000美元。
这波景气的核心逻辑在于“运转效率降低”:绕行、制裁、港口拥堵及航道关闭导致航程拉长、等待时间增加,有效运力被大幅稀释。Braemar指出,地缘政治因素削弱了运费对价格的敏感度,尤其在油轮市场,进出口双方的刚性需求使得运费维持高位。然而,这种由冲突驱动的低效状态若持续叠加新冲突,将进一步加剧市场扭曲。
油轮市场:高收益与订单激增的博弈
油轮市场是本轮“新航运经济”的典型缩影。尽管实际运量未显著增长,但霍尔木兹海峡的排队滞留及冲突区外的过驳操作增加了对船舶数量的需求。然而,Breakwave Advisors警告称,造船订单的激增已使油轮新船运力超出正常水平,长期来看将出现供需负面平衡,可能引发下行周期。
集装箱船:苏伊士运河恢复带来下行压力
运力纪律面临挑战
集装箱市场虽因停航和红海绕行维持高运价,但手持订单量已达现有船队的40%至45%。Sea-Intelligence警告,头部承运人为消化新船运力,可能重启市场份额争夺战,导致运力纪律难以维持。
航线恢复正常加速运力释放
随着苏伊士运河通航缓慢恢复,9月已有27%的航线回归红海正常路径。每一条从好望角绕行回归的航线,都在新船交付前提前释放了有效运力。波罗的海国际航运公会(BIMCO)数据显示,集装箱船手持订单超过1400万标箱,仅2027年计划交付320万标箱。BIMCO预测,无论霍尔木兹局势如何演变,2027年运力增速都将超过需求增速。若苏伊士运河全面恢复正常,集装箱船需求可能减少约10%,届时运价、租船及二手船市场均可能走软。
干散货与LNG:分化明显的市场前景
干散货市场相对稳健
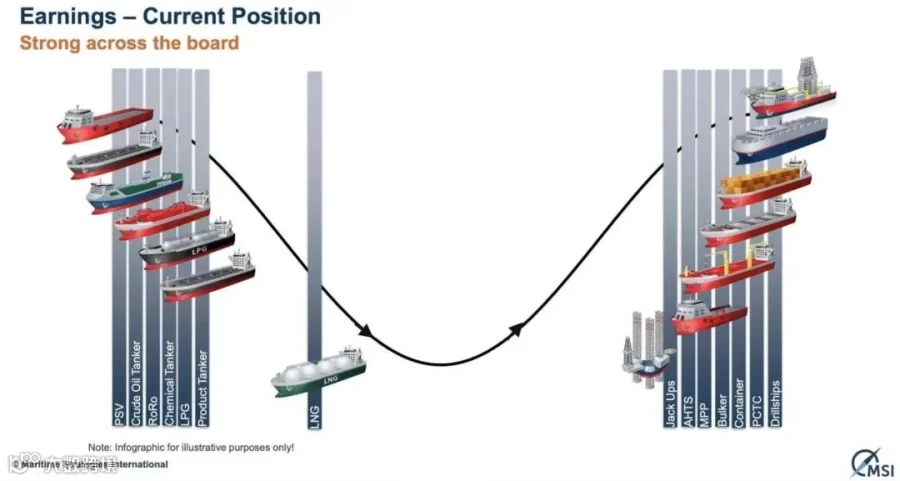
相比之下,干散货市场处于更健康的上行通道。Maritime Strategies International(MSI)周期图显示散货船收益获有力支撑,尤其是大型船舶表现良好。
LNG船已现过剩迹象
LNG船市场则提前揭示了产能过剩的风险。MSI将其置于周期底部,主要受制于高气价削弱亚洲需求、美欧航线缩短以及卡塔尔闲置船舶重返市场等因素。德路里(Drewry)指出,2026年计划交付的LNG船超过100艘,船队扩张速度已超过新增液化产能增速。
行业展望:资产负债表改善缓冲下行风险
Braemar数据显示,各板块手持订单占比显著上升:油轮达27%(VLCC为37%),干散货17%,集装箱约40%,液化石油气高达43%。尽管面临产能过剩风险,但英国航运经济学家Martin Stopford测算,自2021年以来全行业累计产生约3.1万亿美元现金,约四分之一已用于新船投资。得益于更稳健的资产负债表、更低的杠杆率和充裕的现金流,本轮周期调整未必会重演2008年的金融崩盘。
2020年代的航运业并非单一的超级周期,而是多轮周期的叠加。这意味着在未来的市场调整中,各板块将呈现冷暖不均、各自为战的局面。