



瑞银半导体分销跟踪:渠道库存回落,价格普涨预期强化
瑞银发布第24期半导体分销商跟踪报告,覆盖全球100余家分销商数据。报告重点聚焦半导体渠道库存变化、价格走势及行业周期研判。
库存与价格核心数据
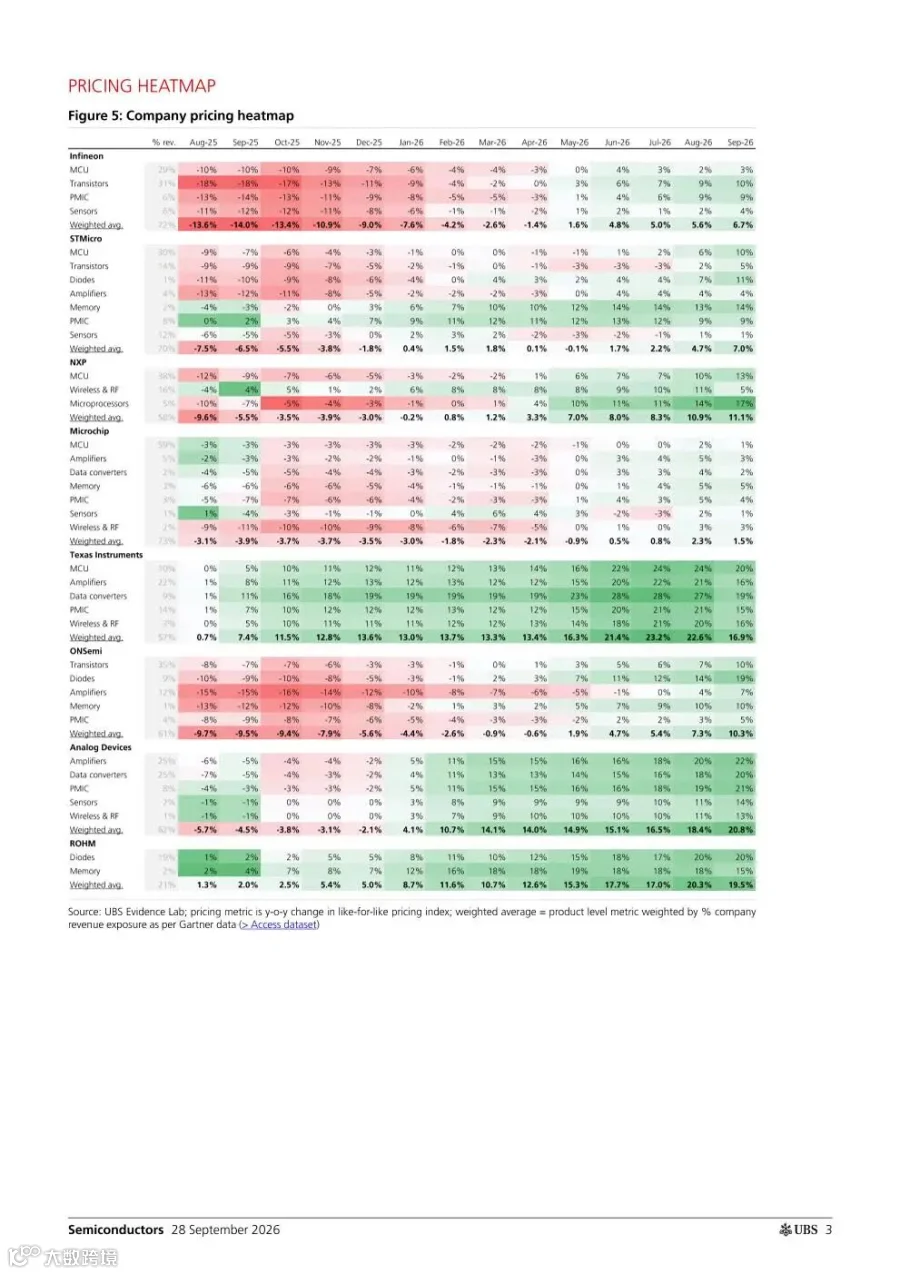
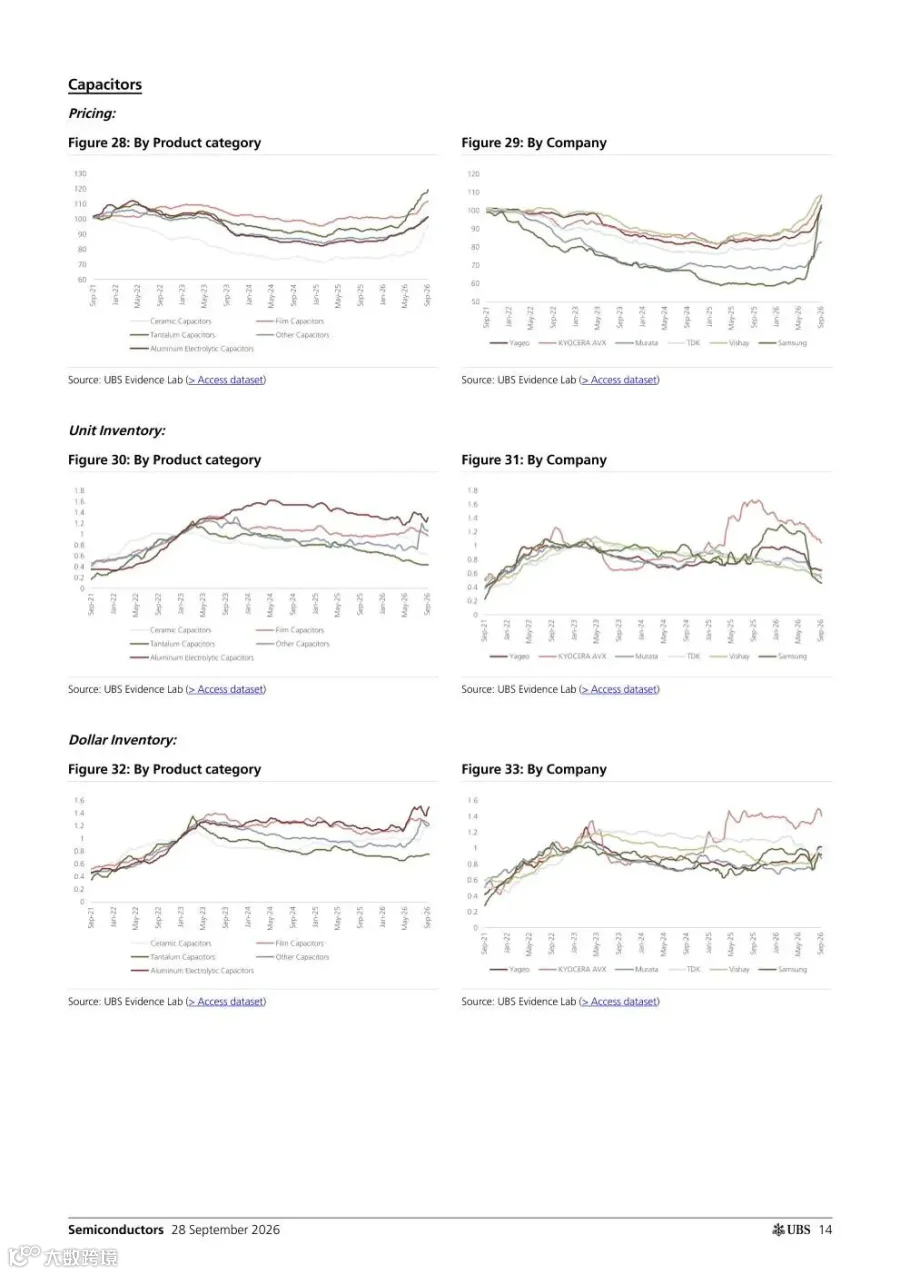
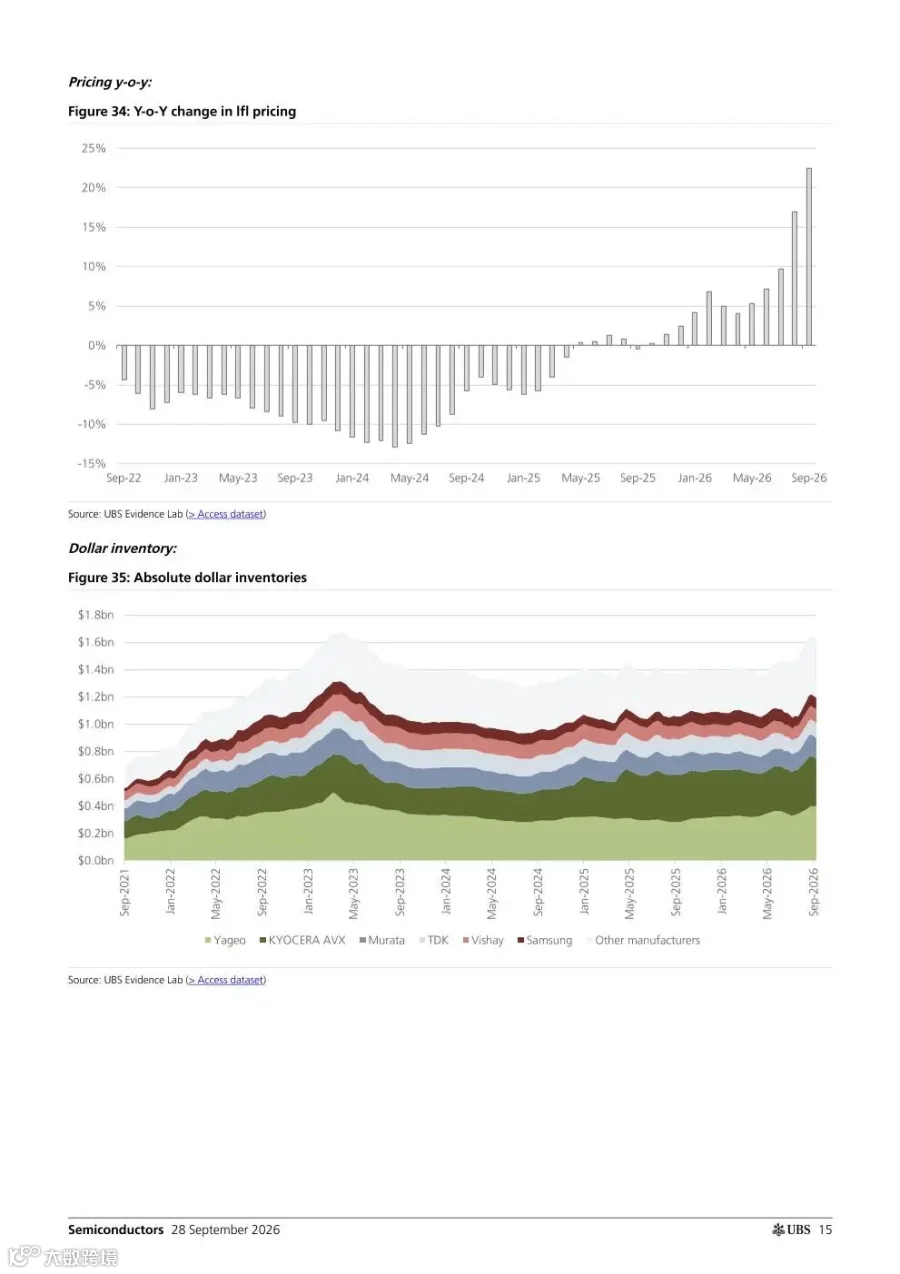
9月渠道库存环比下降3%,扭转了上月环比增长4%的态势。其中,二极管库存大幅下滑17%,其余品类普遍呈现小幅回落。价格方面延续上行趋势,整体环比上涨1%,同比上涨16%。除MCU价格环比微跌1%外,其他品类均实现不同程度上涨,电容器涨幅居前。
三大核心结论
报告提炼出以下三大关键结论:
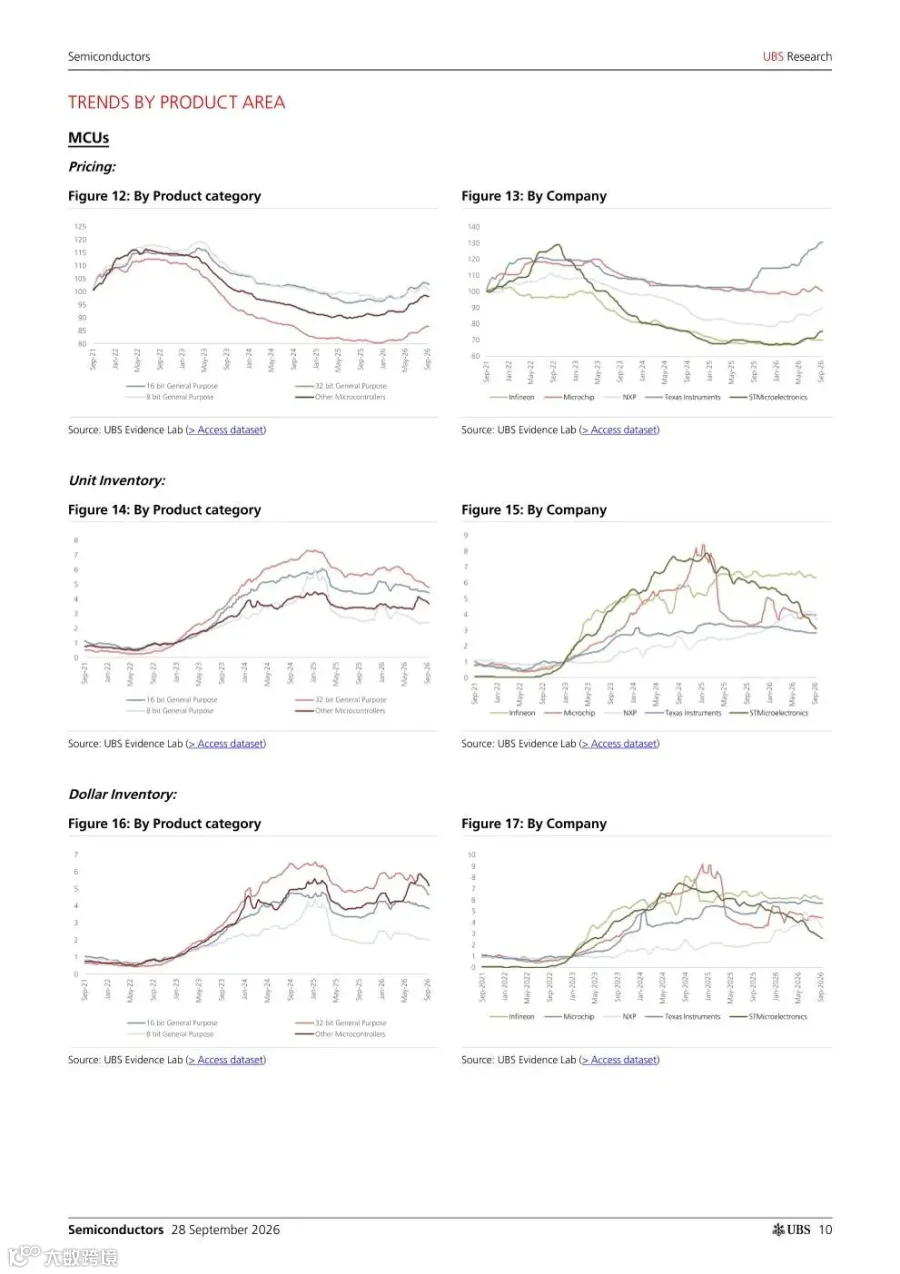
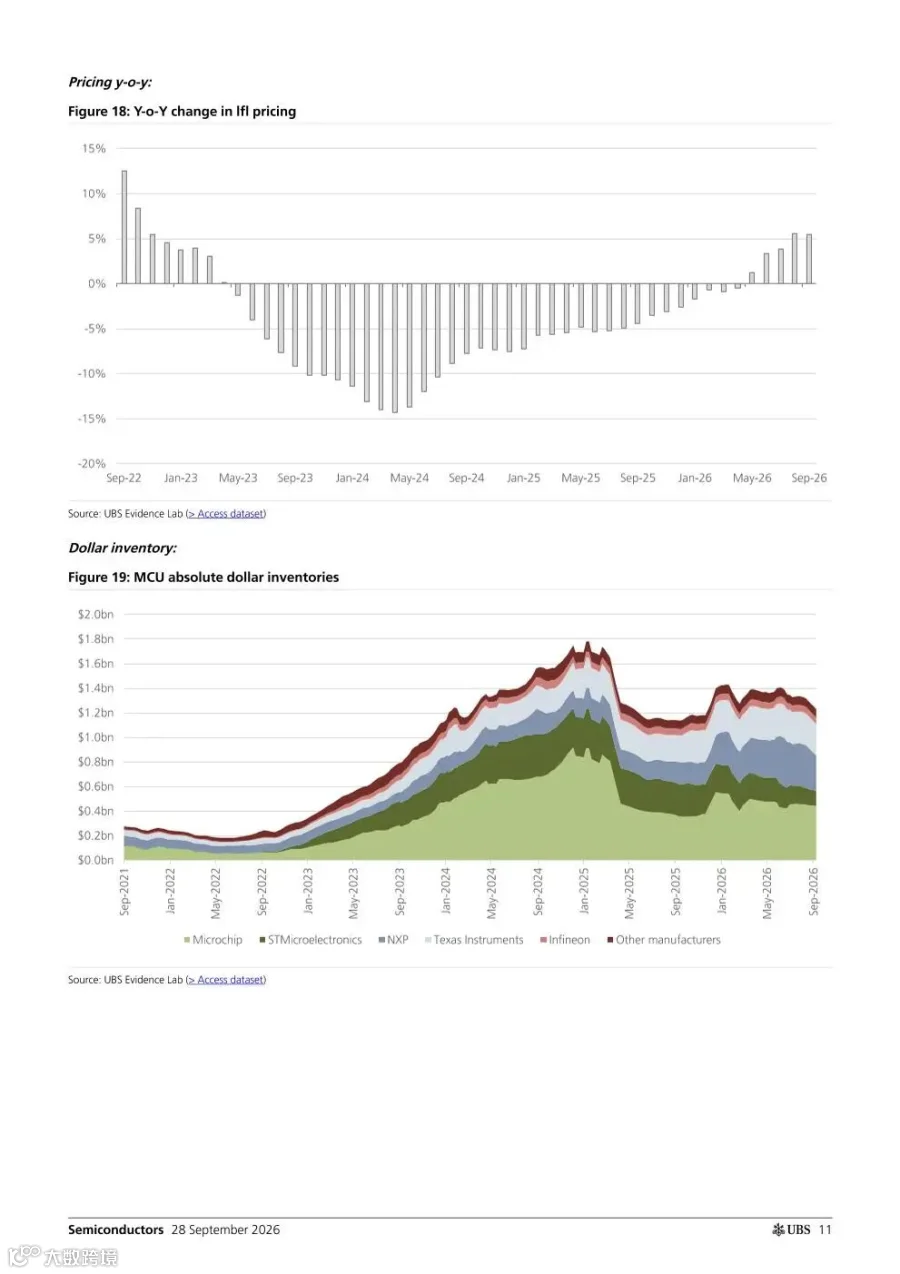
第一,MCU价格同比仍上涨5%,为所有品类中同比涨幅最低。尽管意法半导体、恩智浦、德州仪器、微芯科技等大厂接连发布涨价通知,但实际落地力度弱于其他产品;
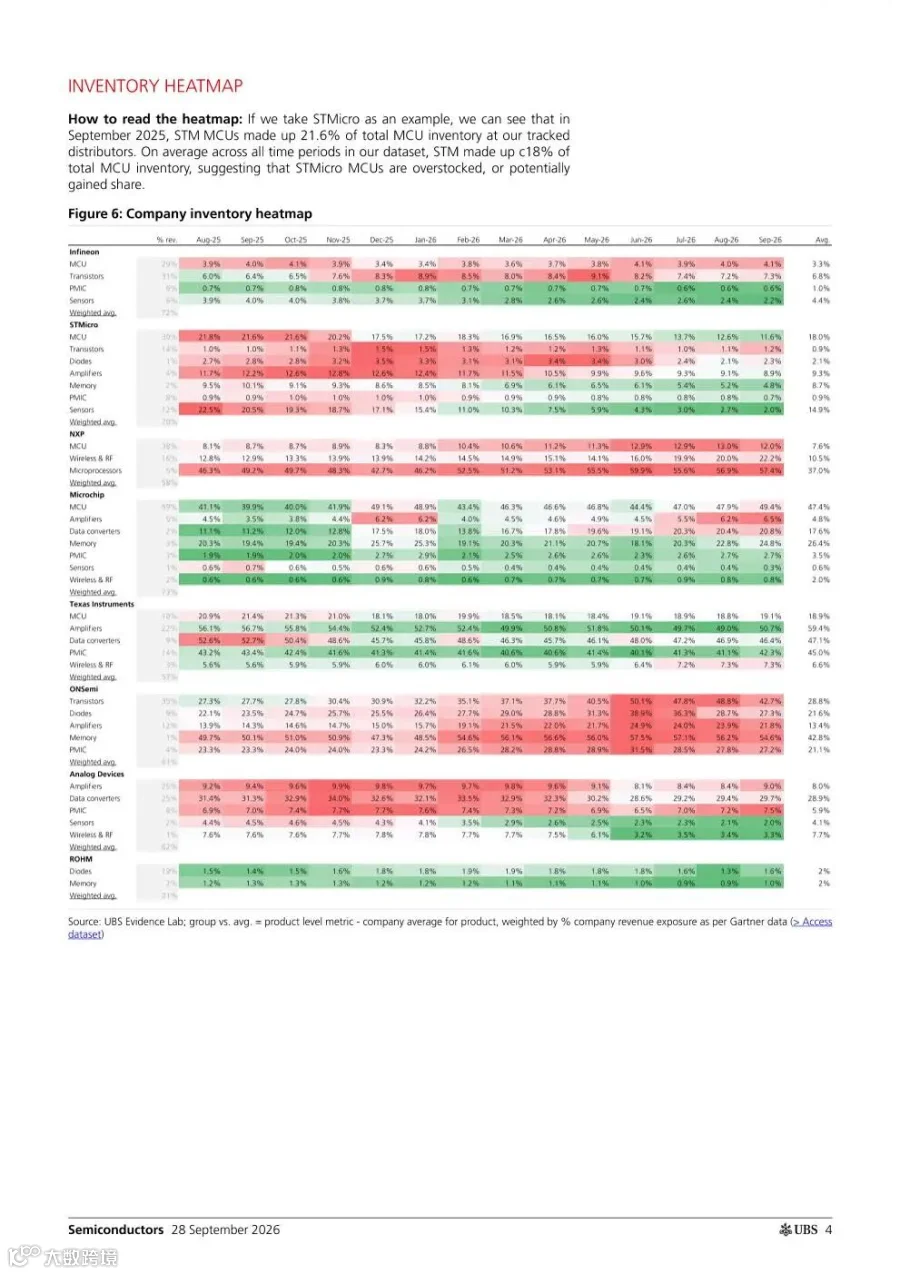
第二,整体库存环比回落,二极管去库存幅度最大;
第三,价格呈现普涨格局,不同品类环比涨幅介于-1%至5%之间。
厂商动态与投资展望
从厂商热力图来看,受7-8月涨价落地传导影响,9月厂商加权平均价格同比约11%,较8月的10%继续抬升,但德州仪器的涨价势头有所缓和。库存方面,意法半导体、安森美渠道库存持续下行,其余厂商库存大体平稳。
报告认为,2026年下半年渠道补库存概率提升,重点推荐德州仪器、意法半导体。随着渠道持续去库存,后续补库有望为相关龙头企业带来业绩弹性。
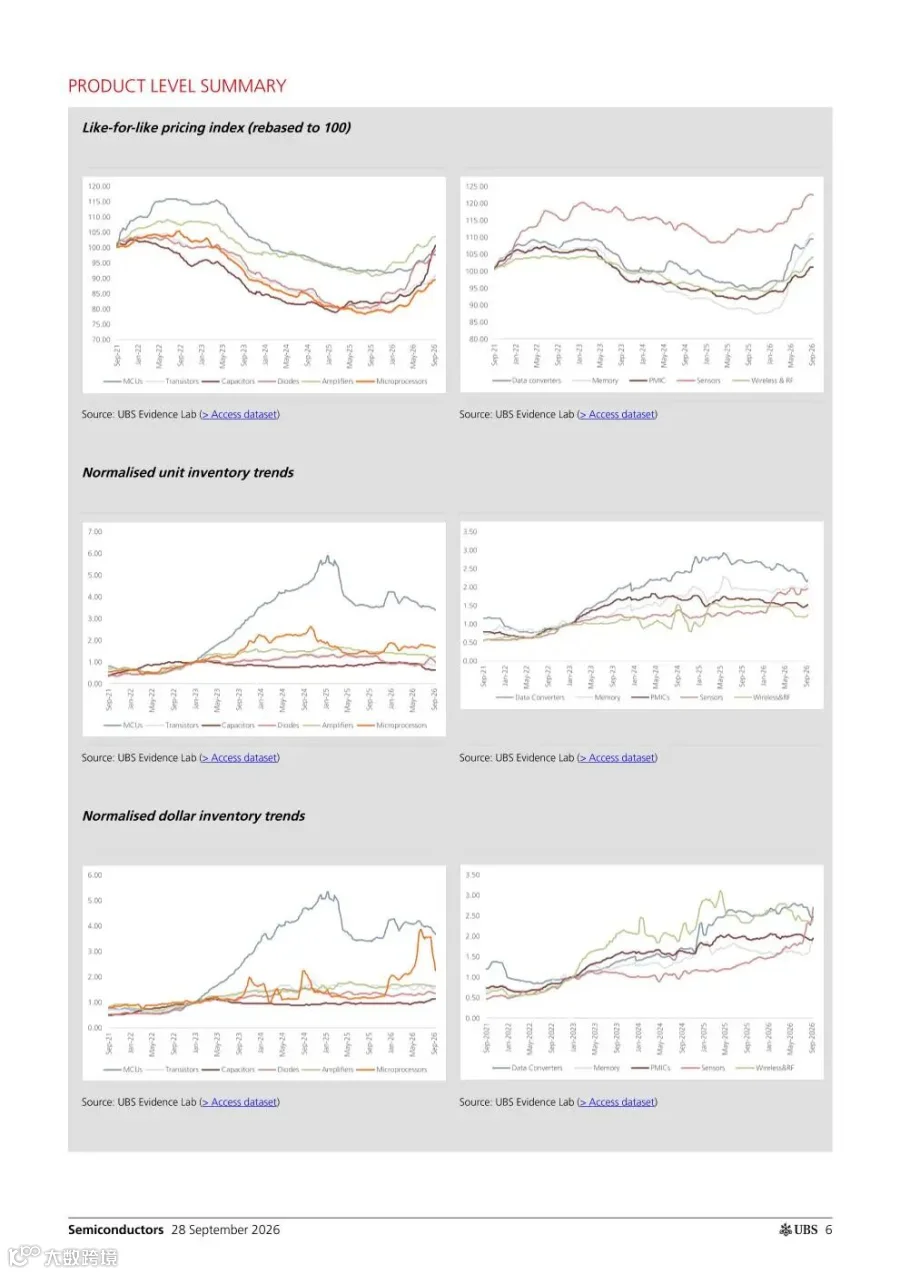
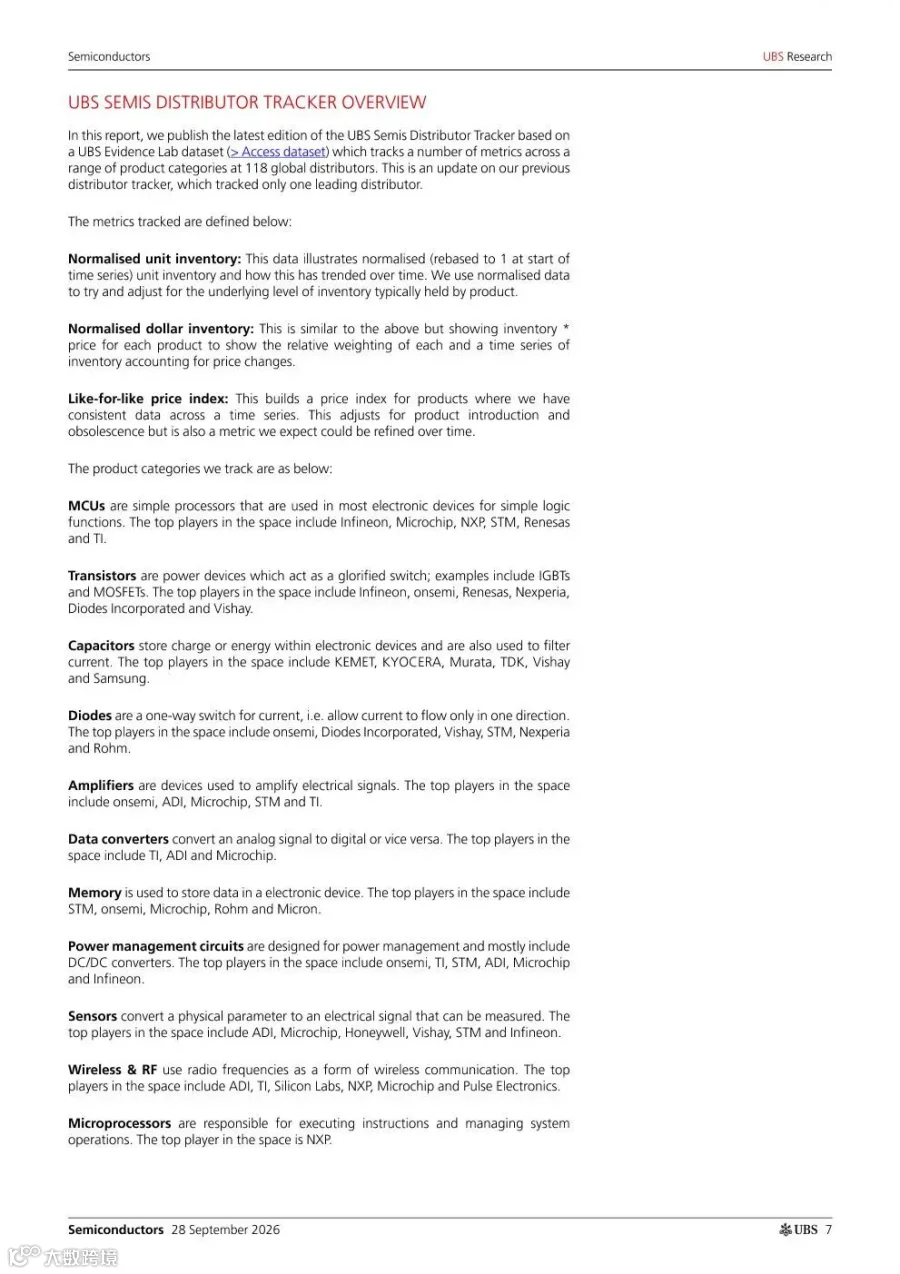
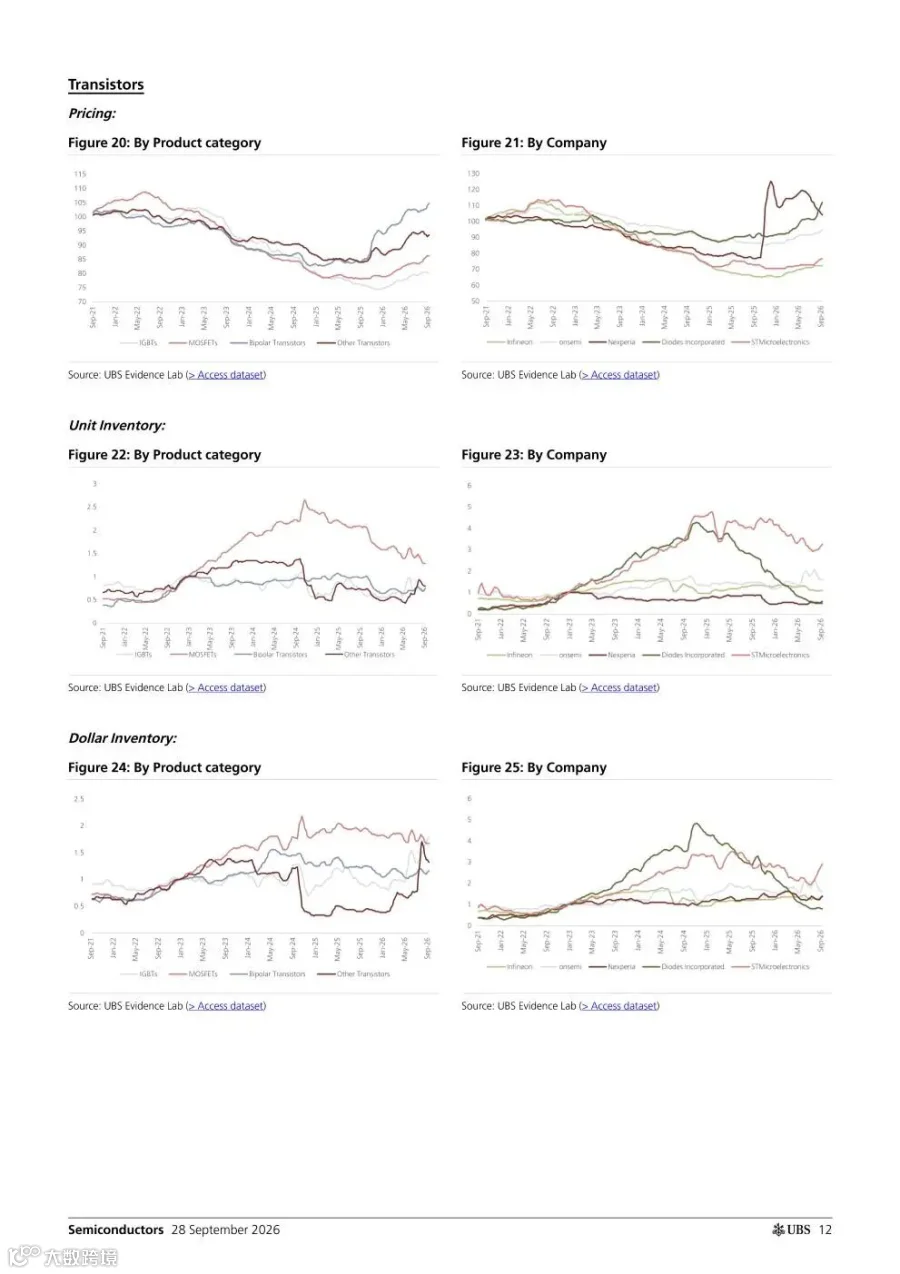
分产品维度看,MCU、晶体管、电容、二极管、放大器、数据转换器、存储、电源管理、传感器、射频、微处理器等各品类的价格、单位库存及金额库存分化明显。部分功率器件和存储元件价格反弹较强,而MCU涨价相对克制。
此外,报告统计显示NXP、ADI对分销渠道依赖度居前,并展示了汽车与工业半导体板块的估值水平。
报告节选





了解行业趋势
就上发现报告
www.fxbaogao.com
申明:报告旨在分享,版权归原作者所有。