今年初至今,好望角型散货船全球平均日租金从不足3万美元飙升至9月4日的5.8万美元以上,涨幅约80%,创2021年以来新高。尽管9月16日回落至5万美元区间,但仍处多年高位。
此轮上涨并非仅由传统旺季或中国需求回暖驱动。船队低增长、西非矿产增量、长航线扩大吨海里需求,叠加绕航和港口低效,共同压缩了市场有效运力。目前高运价已开始挤压货主利润,行情从快速上行转入高位博弈阶段。

图源 ShippingWatch
日租金上涨的核心是有效运力收缩
好望角型船主要运输铁矿石和铝土矿,其盈利不仅取决于货量,更受航线距离和船舶周转效率影响。
供给端:近年新船订单克制,船队净增长低位运行。环保法规趋严、船舶降速及老旧船效率下降,限制了短期运力释放。
需求端:货源结构变化更为关键。新增货源逐渐从邻近的澳大利亚转向巴西和西非。长航线导致船舶占用时间延长,年航次减少。即使全球矿石贸易量温和增长,货源向远距离转移仍显著增加了吨海里需求。
市场稀缺的并非船舶总数,而是能立即承接新货盘的有效运力。
几内亚正在拉长全球矿运航程
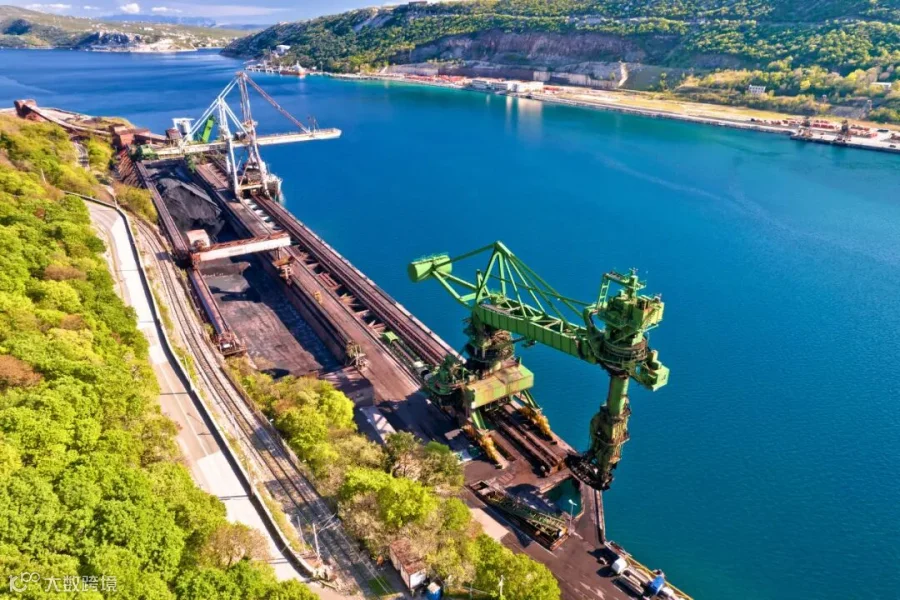
西非几内亚成为今年货源变化的焦点。据统计,几内亚铝土矿出口量同比增长约20%;西芒杜铁矿项目已向中国发运铁矿石约1200万吨。
虽然当前体量尚小,但西芒杜项目规划年产量达1.2亿吨。若产能持续兑现,全球铁矿石海运格局将从澳、巴双主导,逐步增加几内这一重要支点。
西芒杜至中国属于超长距离航线,对船舶占用远高于澳洲航线。每增加一吨西非出口,都将创造更高的吨海里需求并延长周转周期。这意味着西非矿业放量带来的是货源结构和航运距离的双重变化,将增加好望角型船在大西洋的停留时间及跨洋调度复杂度。
高运价开始反噬货量
当前主要下行风险并非新船交付,而是运费逼近货主承受上限。高运输成本已给部分低利润率生产商带来压力,边际矿山可能减少出口或推迟装船。
以巴西至中国航线为例,现货海运费在铁矿石到岸价格中的占比已从1月的18%升至9月的42%,创十多年新高。当物流成本接近半数,直接决定交易能否成立。
高运价虽利好船东,但压缩矿山利润,促使货主推迟成交、寻找替代货源或转向高品位矿石。市场形成自我纠机制:运费上涨压缩利润 ->利润下降抑制发货 ->货量减少压低运费。后续需重点关注货主是否以实际减量回应高价。
地缘扰动支撑真实但并不牢固
红海安全风险导致部分船舶改道好望角,加上港口拥堵,虽未减少船舶总数,但大幅降低了可用运力。
此类支撑具有暂时性。若红海局势改善或港口效率提升,被锁定的运力将重新回归市场。届时即便需求不减,因周转效率提高,运价也可能承压。本轮行情区别于单纯货量牛市之处在于:部分支撑来自西非和巴西的长航线需求,另一部分来自地缘和效率导致的周转放缓。
前者取决于矿山产能释放,后者受地缘局势影响,两者持续时间不同,决定了运价支撑的非稳固性。

行情已从单边上涨进入高位博弈
9月初触及高点后,日租金有所回落。近期下跌主要源于租家抵制极端高价、太平洋货量略减及大西洋可用船舶增加。这属于高位市场的正常博弈:货主等待报价松动,船东借紧张局势维持高价,导致成交节奏下降,指数波动放大。
短期来看,货主抵制、货量变化及可用船舶增加可能推动运价继续回调。
中期来看,只要几内亚和巴西出口强劲,长航线需求增加且船队供应未加速,市场仍有高位运行基础。
长期来看,需关注西非项目放量稳定性、几内亚出口政策变化,以及红海航线恢复和港口效率改善可能释放的有效运力。
综合判断,未来数月市场更可能呈现高位震荡态势。建议船东通过期租、远期运费协议等工具锁定收益;租家和矿商则应通过长期运力协议稳定成本。决定后续行情的关键,在于西非增量能否持续转化为长航线需求,以及被地缘和效率因素锁住的运力何时回归。