商务合作:Hannah
2026年,中国现制饮品行业正在经历一场静水深流的格局重塑。
过去几年,瑞幸、星巴克等咖啡品牌频频推出轻乳茶、果咖,反向蚕食茶饮市场。如今攻守逆转—茶饮品牌不再“试水”,而是有体系地搭建咖啡产品线,从供应链到门店设备全面向咖啡赛道发起进攻。
-01-
茶饮品牌为何集体“升咖”
茶饮品牌做咖啡,最直接的驱动力是主业增速放缓与门店密度饱和。在存量竞争压力下,咖啡成为品牌寻求第二增长曲线的自然选择。
古茗在2026年5月的伙伴大会上宣布,再投4亿元发力咖啡,将咖啡营收占比目标从此前的10%—15%上调至20%—25%。截至2026年6月底,约1.35万家门店配备咖啡机,覆盖率约94%;门店总数达14351家,其中二线及以下城市门店占比82%,乡镇门店占比45%。茶百道推进茶咖业务协同发展,现磨咖啡机已覆盖超2700家门店,超过年初预期。茉莉奶白在全国2300多家门店上新特调咖啡系列,两款新品8小时卖超21万杯,定价20元档位。此外,蜜雪冰城旗下幸运咖全球独立门店已超10000家,肯悦咖啡依托肯德基“肩并肩”模式快速扩张。
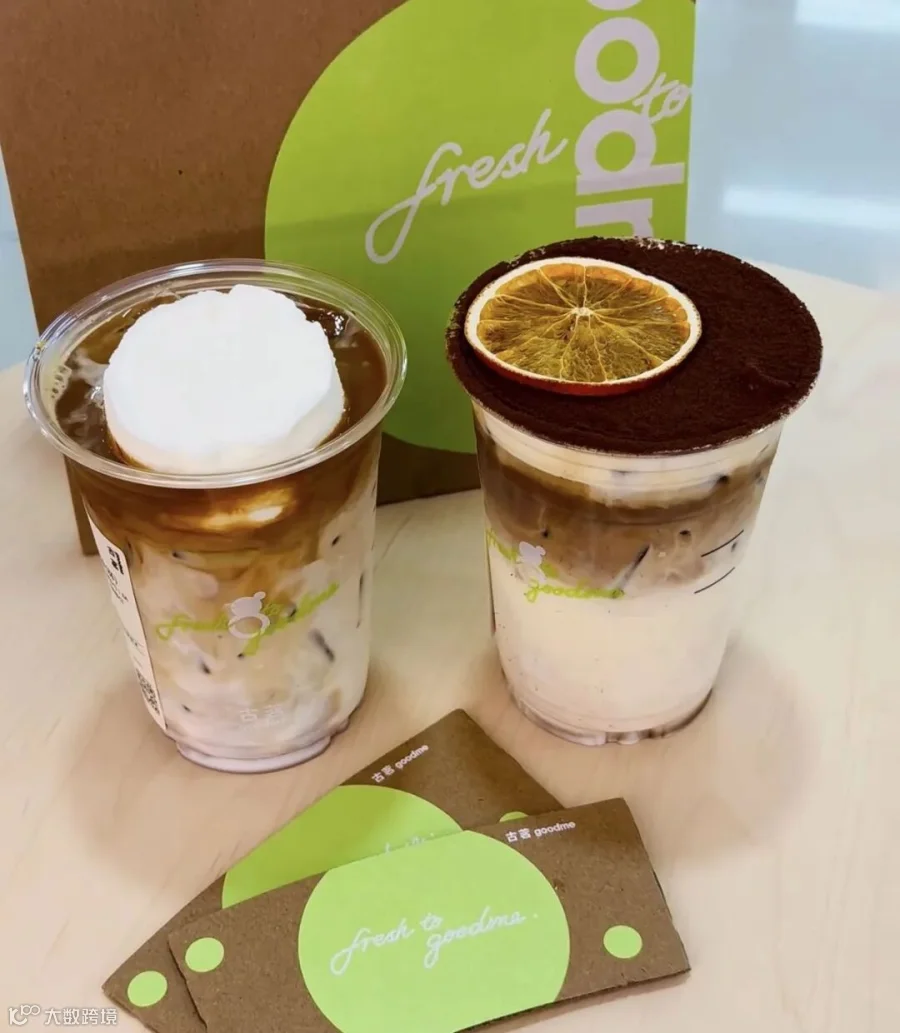
“如果没有咖啡,没有早时段这些,我们可能跟整个行业差不多,至少很难维持上半年的增长。”古茗首席财务官孟海陵在2026年中期业绩会上的表态,道出了茶饮品牌跨界咖啡的核心逻辑。
茶饮的消费高峰在下午,咖啡的高峰在早晨和午后通勤时段,两者天然互补。咖啡不只是多卖一个品类,更是对门店时间价值的重新定义—同一份房租、同一批员工、同一套供应链,从“下午的一杯甜”变成“从早到晚的生意”。
数据印证了这一判断。2026年上半年,古茗收入74.70亿元,同比增长31.9%;门店总GMV达197.47亿元,同比增长40.1%;单店日均GMV从7600元增至7800元,日均出杯量维持440杯。
古茗创始人王云安在业绩会上披露,没有集中促销时咖啡销售占比已稳定在20%以上,活动期间可超过25%;咖啡消费者中超过一半是古茗的新客。更值得注意的是,古茗新开1318家门店、关闭521家,净增797家,开店速度较去年同期放慢,但单店日均GMV仍在增长,管理层将这一表现部分归因于咖啡品类增加和早餐场景拓展。
这意味着,咖啡带来的不是简单的品类叠加,而是对既有门店模型的结构性优化。
-02-
零边际成本与全时段生意
茶饮品牌做咖啡的底气,藏在供应链复用带来的边际成本优势里。
茶饮与咖啡的供应链高度协同,奶源、冷链、包装、门店运营可直接复用。
古茗自建冷链体系,拥有24个仓库、冷库库容超8.2万立方米,可向99%门店提供两日一配冷链配送,仓到店配送成本占GMV比重不足1%。加盟商购置一台咖啡机约8万元,可24期免息分期。操作台、冷链、收银系统全部复用,牛奶糖浆与茶饮通用。
这意味着,咖啡每出一杯,边际成本极低,几乎就是一杯的纯利。用古茗创始人王云安的话说,“我能把这种新鲜的东西成本控制得接近常温,这是古茗在15年中建立的核心能力”。
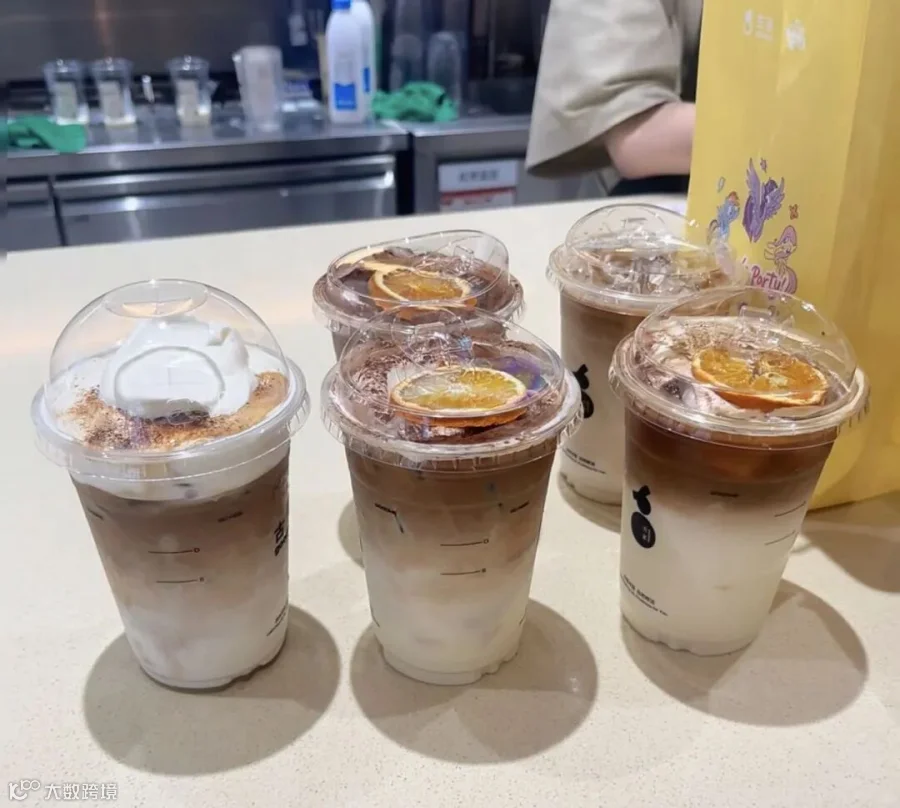
古茗的咖啡定价因此极具攻击性:美式7.9元、鲜奶拿铁9.9元,部分活动价下探到4.9元。而瑞幸快取店模型下,单杯成本下限约7—8元。有行业人士为库迪算过一笔成本账:单杯平均成本约为5.7元原料、1.5元包材、1.9元人工、0.2元水电、1.8元房租,合计11.1元,仍然高于9.9元售价。9.9元曾是瑞幸和库迪的杀手锏,但在茶饮品牌4—9元的定价面前,这张牌正在失效。
与此同时,咖啡行业价格战退潮,为新价格锚点让出空间。
2026年2月1日起,库迪正式终止持续三年的“全场9.9元不限量”活动,仅保留3—7款产品维持9.9元,其余恢复11.9—16.9元常规售价,部分核心单品涨幅达30%—60%,例如咸法酪香草拿铁从9.9元升至15.9元。瑞幸2025年第三季度总净收入152.87亿元,同比增长50.2%,但GAAP营业利润率从2024年同期的15.5%下滑至11.6%,净利润率从12.9%降至8.4%。当库迪和瑞幸主动放弃极端低价策略时,茶饮品牌带着4—9元定价入场,恰好填补了价格带重构期的市场空隙。
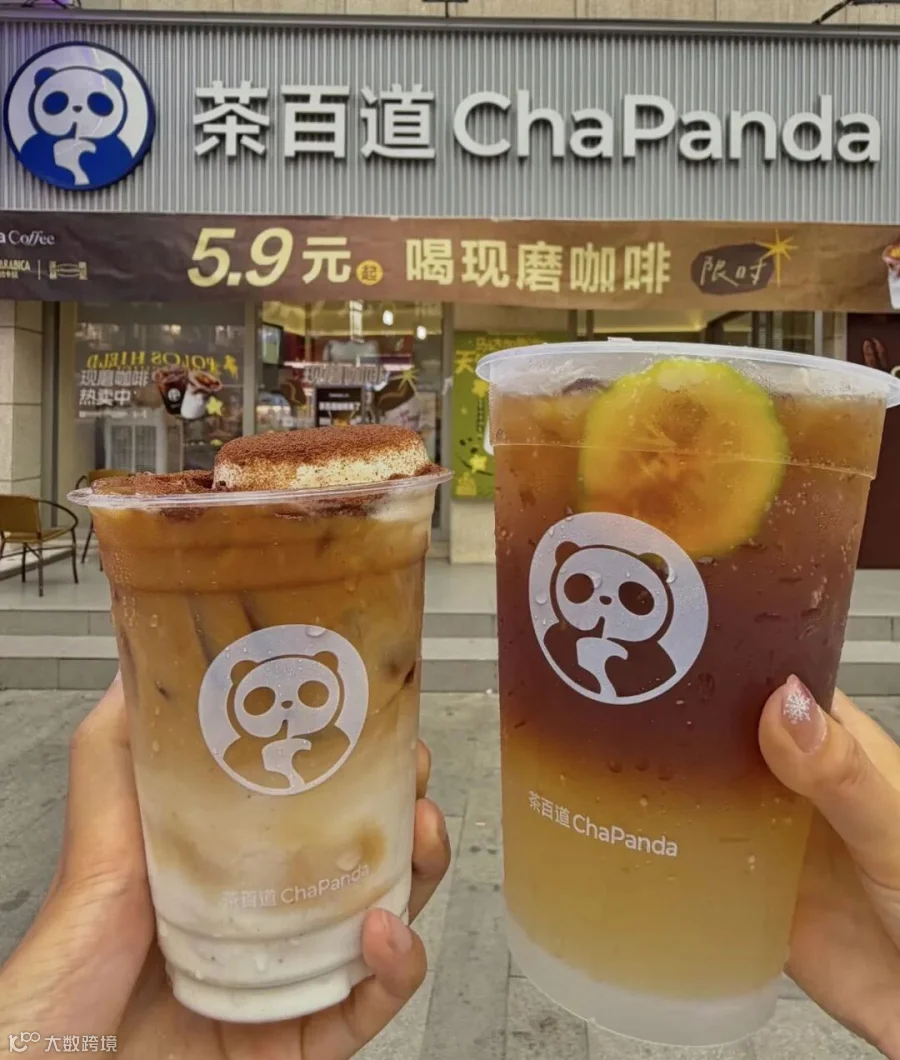
中金研究发布的茶饮行业系列报告指出,2019—2025年现制咖啡和茶饮市场规模CAGR分别约28%和18%,咖啡客单价降至22.6元,20元以下价格带占比达50%,茶咖融合的10—15元价格带已成为核心竞争区间。渠道型品牌凭借万家门店的密度和供应链复用能力更易胜出。茶饮品牌做咖啡的真正竞争力,不在于产品本身有多独特,而在于它不需要为咖啡单独建设一套门店网络、供应链和履约体系—咖啡是附加在既有基础设施上的高毛利增量。
-03-
写在最后
当茶饮品牌大举进入咖啡赛道的同时,咖啡品牌也在反向“入侵”茶饮。瑞幸的非咖产品已卖了超200亿,星巴克也在卖奶茶,库迪还在卖冰淇淋。茶饮做咖啡、咖啡做茶饮,二者的边界正在消失。
行业普遍预测,茶咖将逐渐走向融合。中金研究指出,2019—2025年现制咖啡和茶饮市场规模CAGR分别约28%和18%,咖啡客单价已降至22.6元,20元以下价格带占比达50%。渠道型品牌更易胜出,而茶饮品牌凭借万家门店的渠道密度和供应链复用能力,天然具备渠道型品牌的基因。
行业专家认为,品牌想要真正打通第二增长曲线,必须立足自身优势,持续深耕风味创新与品质管控,而非简单地在菜单上增加几款咖啡。
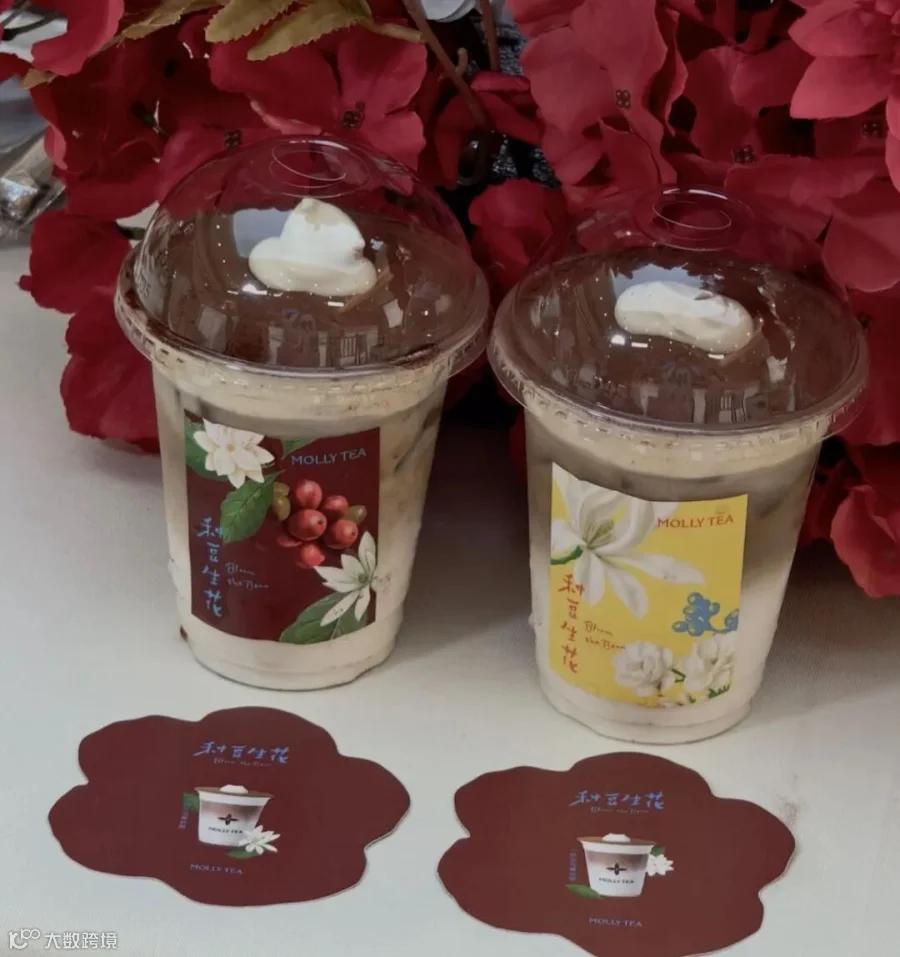
现制饮品的下半场,没有楚河汉界。真正的竞争不在“谁家的美式更正宗”,而在“谁能以更低的成本、更高的效率,离消费者的每一个饮用时刻更近”。
对于茶饮品牌而言,咖啡不是一道选择题,而是一道必答题。但答对这道题的,不会是那些只会加一台咖啡机的人,而是那些能把供应链效率、产品差异化和品牌认知三者打通的人。
文中图片均来源于网络,如有侵权私删
-end-
推荐阅读