

新版电子税务局上线后,依托“金税四期”大数据系统,实现了多税种、多申报表之间的数据自动比对与风险提示。系统自动扫描、自动预警,纳税人稍有不慎便可能触发风险!
本文梳理了常见的五类核心比对,按照“数据源→收入端→成本端→人员端→资金端”的监管逻辑依次展开,帮助您提前自查、从容应对!
印花税与增值税
联动比对
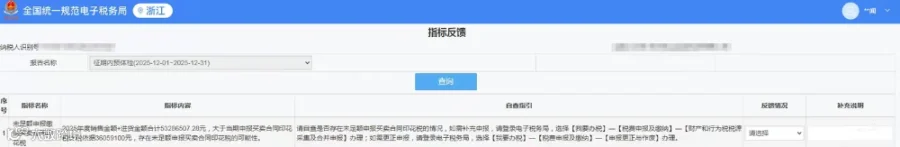
新版电子税务局新增发票与印花税自动比对风险提示功能,聚焦买卖合同印花税申报准确性。
一、比对规则与触发阈值
系统自动将纳税人申报的印花税计税金额合计值,与当期企业增值税进销项发票金额合计数进行比对。当两者偏离值超过一定范围时(如部分地区设定为偏离值大于500元),系统会弹出风险提示:“印花税计税金额合计值与企业增值税进销项发票金额合计数偏离值超过500,请确认申报是否准确?”
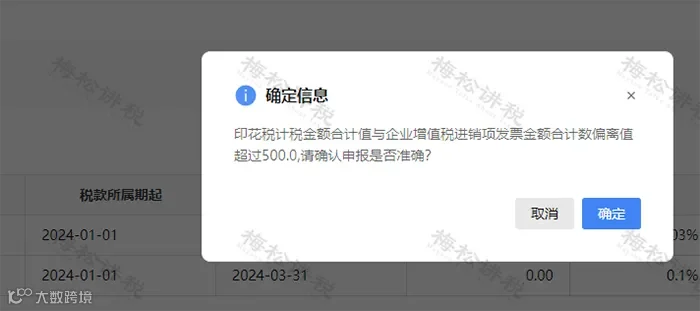
需特别说明的是:该提示仅为风险提示,并非强制要求两者数据完全一致。若纳税人核实计税依据无误,可直接继续完成申报流程。
二、印花税计税依据的两种情形
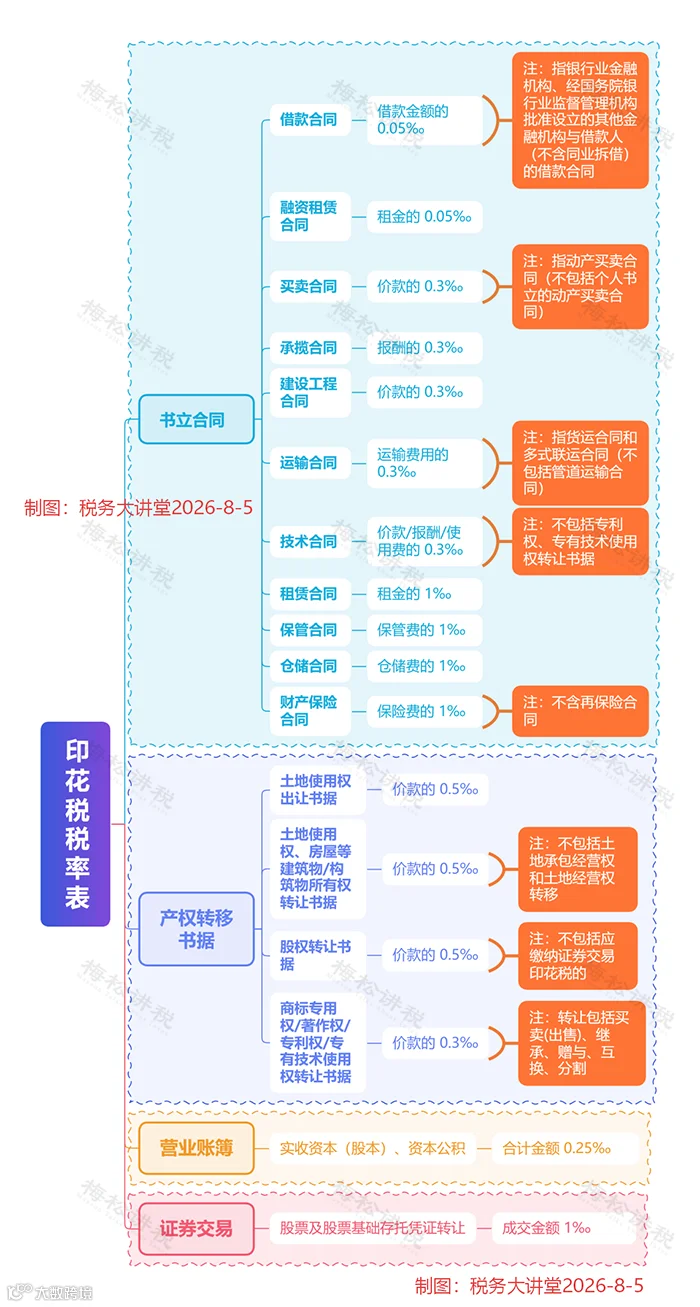
根据《印花税法》第五条规定,应税合同的计税依据为合同所列的金额,不包括列明的增值税税款。实务中分两种情况:
• 合同单独列明增值税税款的,按不含税金额申报印花税;
• 合同未单独列明增值税税款的,应按合同总金额(含税)计算印花税。
三、常见差异成因
税种所属期不一致、计税依据口径错误、非合同类业务未申报、印花税税目适用错误等。
四、处理方式
企业从上述成因维度逐一自查,对申报错误的及时更正;无申报错误的,按要求向税务机关提交情况说明即可。
企业所得税收入VS增值税销售额
企业所得税和增值税收入收入核算范围虽有差异,但合理区间内差额较小,系统通过两者比
对核查收入申报完整性。
一、预警阈值
根据实务口径经验,一般企业所得税收入小于增值税销售额的部分占比超过10%时,系统很可能触发高风险预警。
二、数据来源
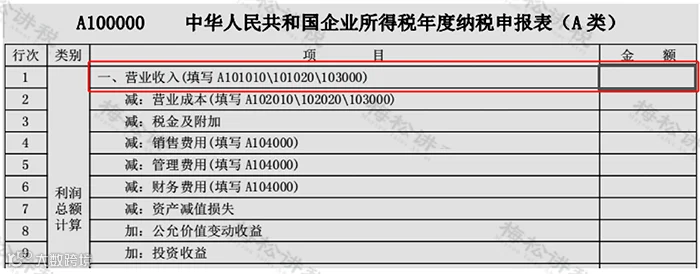
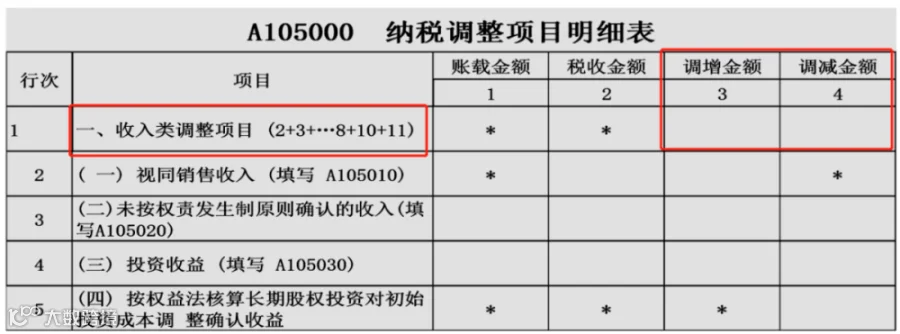
1、企业所得税收入取值
年度纳税申报表主表A100000第1行“营业收入”金额+表A105000第1行“纳税调增收入”-同表同栏“纳税调减收入”。
2、增值税收入取值
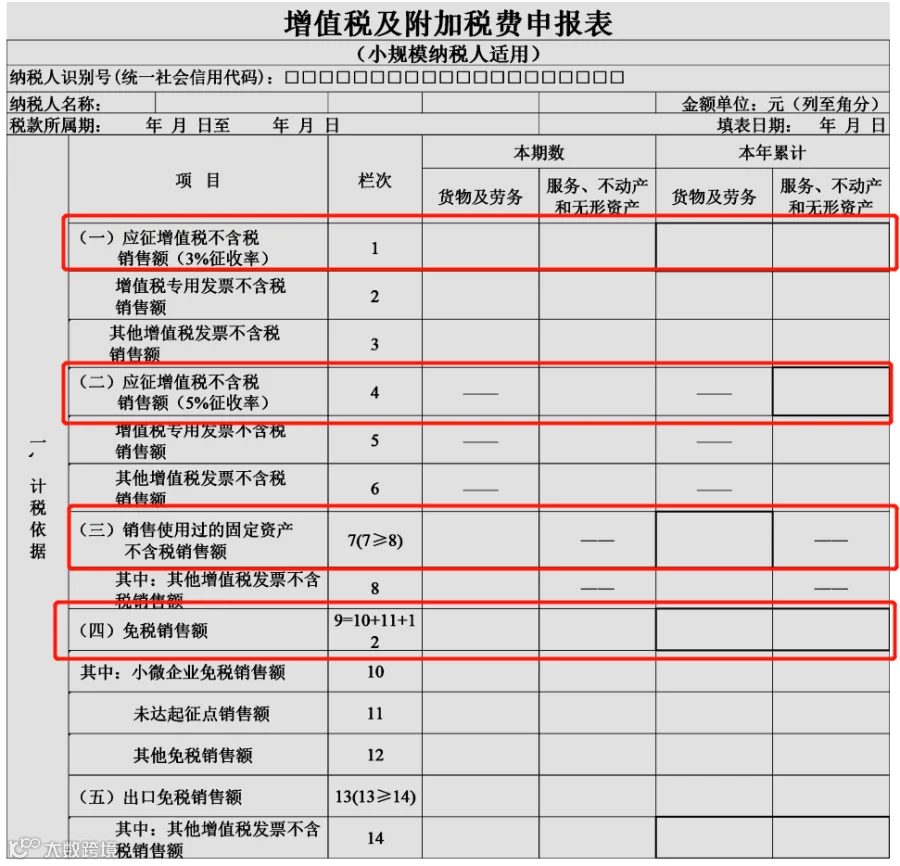
• 一般纳税人:当年12月增值税申报表主表第1行、第5行、第7行、第8行“销售额”累计数。

• 小规模纳税人:当年12月增值税申报表主表第1行、第4行、第7行、第9行、第13行“销售额”的累计数。
三、风险指向:少记、漏记收入、延迟确认收入。
四、合规差异情形
增值税销售额与企业所得税收入不一致,本身不属于税收违法行为,二者因立法目的、确认原则、纳税义务发生时间、计税口径存在天然差异。常见合规差异包括:

行业特例提示:建筑企业按完工进度确认所得税收入、按收款进度或开票时点确认增值税收入,两者差异可能远超10%,此类行业企业日常工作中注意留存相关说明材料。
企业所得税工资薪金VS个税申报工资
系统直接对企业所得税汇缴申报表、个人所得税预缴申报表中的工资数据进行联动比对,核查企业工资成本的真实性与合理性。
一、比对原理
企业所得税税前扣除的工资薪金,遵循“实际发生”原则。虽然会计上按权责发生制计提,但税法规定,计提的工资薪金必须在当年度汇算清缴结束前(次年5月31日前)实际发放,方可在税前扣除;个人所得税以实际发放作为扣缴税款发生时点,申报的“工资薪金所得”为实际发放并代扣个税的累计金额。两者应在年度内基本一致,但因时间性差异允许存在合理偏差。
二、数据来源
1、企业所得税汇缴申报表
A105050《职工薪酬支出及纳税调整明细表》中,第1行“工资薪金支出”的“税收金额”

2、个人所得税预缴申报表
当年各月个税预缴申报表累计,“收入总额”栏次。

三、差异的原因分类
(一)合理差异——时间性差异(最常见)
年末计提的奖金在次年5月31日前发放的,可在当年企业所得税税前扣除,但个人所得税在实际发放时才申报扣缴。
例如:企业12月计提年终奖100万元,次年1月发放,企税在当年扣除,个税在次年申报,形成时间性差异。
(二)合理差异——口径性差异
企税工资薪金包括工资、奖金、津贴、补贴;个税工资薪金包括工资、薪金、奖金、年终加薪、劳动分红、津贴补贴以及与任职受雇有关的其他所得,两者口径有细微差别。
(三)合理差异——人员范围差异
退休返聘人员:企税计入工资总额(属于工资薪金支出的部分);个税按“工资薪金所得”申报。外籍员工由境外母公司派遣等特殊情形也可能产生差异。
四、违规差异的风险指向
• 企税工资>个税工资较多:可能虚列工资成本、多扣企业所得税
• 个税工资>企税工资较多:可能未及时入账或存在账外收入发放工资。
根据《国家税务总局关于加强个人工资薪金所得与企业的工资费用支出比对问题的通知》(国税函〔2009〕259号),税务机关应对企业工资薪金支出总额与已代扣代缴个税的工资薪金所得总额进行比对分析,对差异较大的,应到企业进行实地核查或提交稽查部门处理。