保险代销的竞争,正在从“哪个渠道能卖出保单”,转向“哪个银行能以客户习惯的方式,把需求识别、专业服务、投保办理与保单服务连成一条线”。线上不是线下的替代,线下也不应成为线上流程的补充;真正有效的银保经营,是让每一次触达都有价值、每一次服务都能延续。
在前两篇文章中,我们分别讨论了银保业务的经营价值,以及如何以客户需求为中心建设产品货架。但当产品货架逐步完善,新的问题随之而来:客户在哪里了解保险?理财经理何时介入?客户完成投保后,服务如何持续?
许多银行已经拥有手机银行、线上专区和网点团队,却仍面临“线上看得见、线下接不住”“线下谈得深、线上办不顺”的问题。根本原因在于,渠道被当作独立的销售入口,而没有被设计为一段连续的客户旅程。
一、全渠道的本质,不是“多开一个入口”
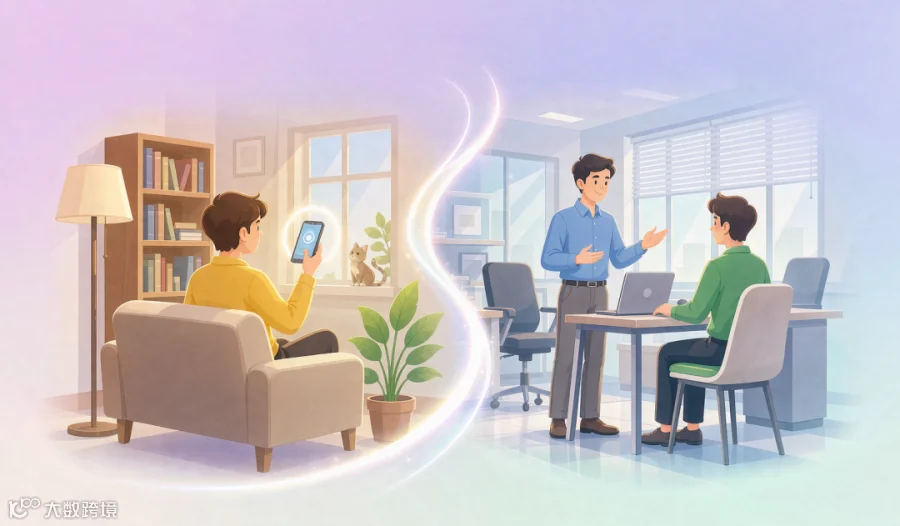
所谓全渠道,并非简单地把同一款保险产品同时摆在手机银行和网点柜面,而是根据客户在不同阶段的真实需要,安排不同渠道承担不同角色。
线上更适合承担需求唤醒、基础教育、产品信息查询与便捷办理等任务。例如,围绕家庭保障、少儿成长、养老准备、出行与家庭财产等主题,通过银行自营渠道提供通俗易懂的知识内容和产品信息;客户产生进一步了解意愿后,可选择线上自助完成适配流程,或预约理财经理进行咨询。
线下更适合承担需求诊断、复杂解释、方案沟通和关键风险提示等任务。对于保障责任较复杂、缴费周期较长、需要结合家庭现金流判断的产品,面对面的沟通更有助于理财经理了解客户实际需求,也更有利于客户充分理解保险责任、责任免除、现金价值、退保事项和保单利益等重要内容。
全渠道经营的核心,不是让客户在每个渠道重复走一遍流程,而是让客户在每一个触点,都能顺畅进入下一步最适合自己的服务。
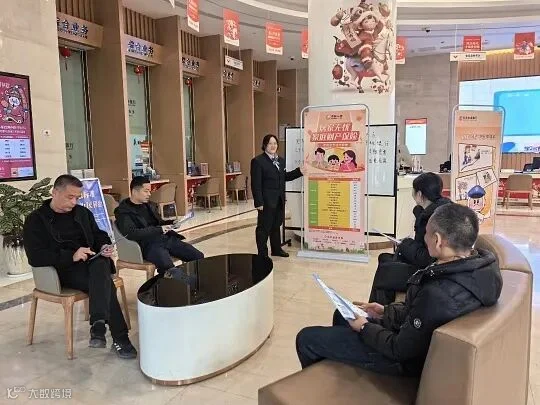
二、以客户旅程为主线,重构四个关键场景
银行可以将银保服务拆解为“识别—咨询—办理—陪伴”四个阶段。每一阶段都应有清晰的渠道分工,也应能将客户信息和服务状态连续传递。
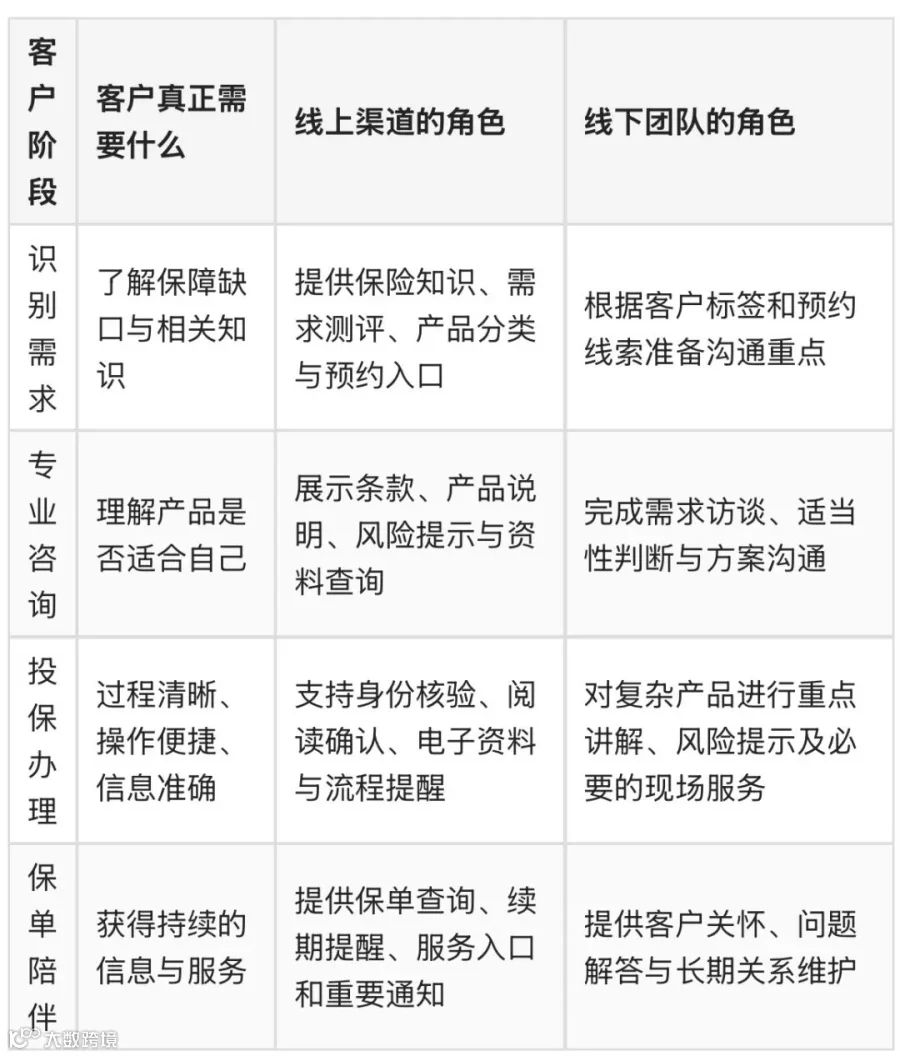
第一阶段的目标不是“立刻成交”,而是让客户产生正确认知。保险并非所有客户都需要在同一时间购买;更合适的做法,是通过客户授权与合规数据使用,识别其可能面临的家庭责任和服务需求,再以内容、测评或服务提醒帮助客户主动了解。
第二阶段的关键是把“产品介绍”变成“需求访谈”。理财经理应围绕家庭结构、已有保障、缴费承受能力、未来重要目标等信息开展沟通,而不是以某款产品作为唯一开场。监管要求保险销售应了解投保人的保险需求、风险特征、保险费承担能力和已购同类保险情况,并在此基础上确定适配范围。
第三阶段的重点是把便利建立在充分告知之上。线上办理并不意味着简化风险提示。对于互联网渠道,相关规则要求完整记录宣传推介、风险和关键信息提示、客户反馈与确认等重点环节,并实现关键环节可回溯、重要信息可查询、问题责任可确认。对保险合同中的免责事项、健康告知、犹豫期及可能影响保单效力的内容,也应以显著方式展示并由客户自主确认。
第四阶段则决定了客户对银行银保服务的长期评价。续期缴费提醒、保单查询、分红或结算信息披露、退保与理赔咨询、客户回访等,都不应被视为保单成交后的“附加工作”。监管将保单送达、回访和信息通知明确纳入保险销售后行为;银行也应督促合作机构定期披露相关保险产品信息并持续加强客户服务。
三、让线上线下真正协同,银行需要打通三项能力
首先是客户信息与服务状态的连贯性。客户在线上完成需求测评、阅读产品资料或提交预约后,理财经理应在合规授权范围内了解其服务进度,而不需要客户在线下重复填写信息、重复解释需求。反过来,客户在线下完成专业咨询后,也应能够在线上查询已阅资料、办理进度与保单服务信息。
其次是流程与合规的一致性。无论客户最终选择线上自助办理还是网点服务,都应使用经过审核的产品资料、清晰的风险提示和统一的客户告知。商业银行开展代销业务,应通过本行营业网点、官方网站及手机银行等自主运营渠道设专区销售,并建立全流程监测和管理机制。对于需要销售人员介入的情形,系统应准确识别渠道与人员角色,避免“线上展示、线下私下解释、资料无法还原”的管理断点。
最后是保单服务的可持续性。银保业务的服务对象不是一次交易,而是客户与家庭的长期保障安排。保险公司与保险中介机构的合作,应通过技术手段实现业务信息系统的互联互通和数据对接,以支持后续服务。对银行而言,这意味着保单不是业务终点,而是下一次客户服务的开始。
四、数字化平台,让“渠道协同”变成可运营的能力
全渠道经营并不依靠单一的手机银行页面或单台移动设备,而是依靠一套能够协调产品、客户、人员、流程与服务的业务底座。

新希望金融科技银保通解决方案,面向银行保险代销场景,提供保险产品统一接入与管理、线上专区嵌入、理财经理展业支持、销售过程留痕、客户服务协同与运营管理等能力。通过将产品资料、适配规则、关键提示、投保流程和保单服务纳入统一体系,帮助银行逐步构建“线上有入口、线下有专业服务、全过程可管理、保单后可持续陪伴”的银保经营模式。
从网点卖保险,到全渠道经营,改变的不是渠道数量,而是银行理解客户、服务客户和陪伴客户的方式。把一次保单交易放入长期客户关系之中,银保业务才能真正成为财富管理服务的一部分。