搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
上市首份财报落地,SHEIN 营收微增利润大幅下滑,增长逻辑迎来拐点
>
上市首份财报落地,SHEIN 营收微增利润大幅下滑,增长逻辑迎来拐点
全球定制网
2026-09-29
7
导读:港股上市之后交出的第一份中期成绩单,让外界重新看清 SHEIN 当下真实的经营处境。
港股上市之后交出的第一份中期成绩单,让外界重新看清
SHEIN
当下真实的经营处境。
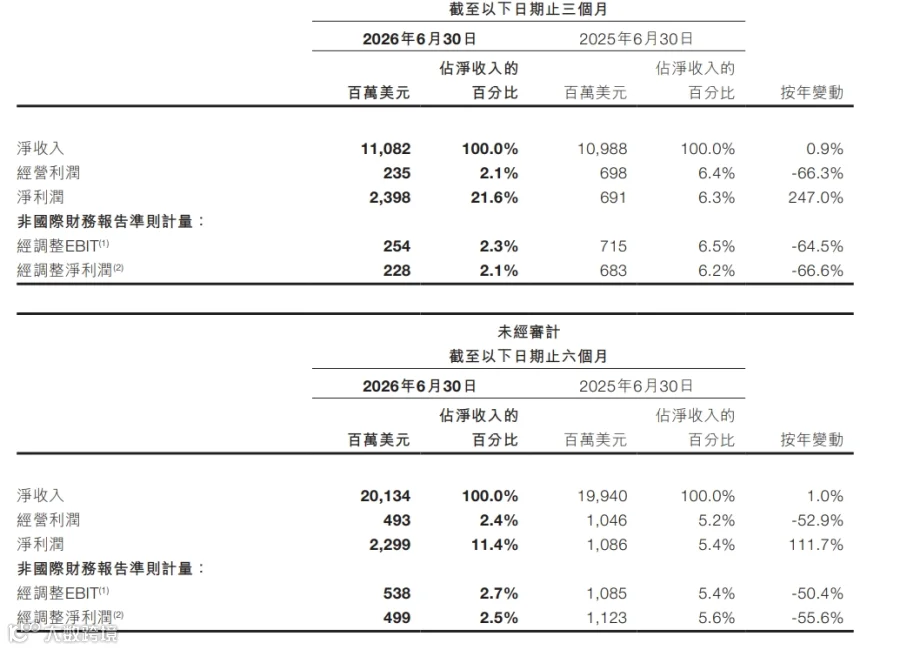
2026 上半年 SHEIN 净收入 201 亿美元,同比仅小幅上涨 1%,经调整净利润同比下滑 56% 左右
,营收近乎停滞,利润却出现近乎腰斩。这份反差很大的财报,也迅速引发行业与投资者的讨论。
拆开基础业务数据来看,有意思的矛盾已经显现。
上半年总订单量达到 5.49 亿单,同比提升 6.4%,过去 12 个月活跃用户上涨至 2.91 亿
。 订单、用户规模依旧还在往上走,营收增速却跟不上订单的扩张。
这就意味着单订单的收入贡献正在被持续稀释。简单来说,平台卖出去的货更多了,但每一单赚到的钱反而变薄,低价内卷带来的压力已经直接体现在财务报表当中。
落到二季度的数据,经营压力进一步放大。
二季度单季营收 110.8 亿美元,同比增幅仅有 0.9%;经调整净利润 2.28 亿美元,同比回落 66.6%,利润率压缩至 2.1%
。
好在公司手里的现金储备还算扎实,截至 6 月末账面现金还有 152 亿美元。 二季度经营现金流依旧保持正向流入,短期资金层面暂时没有风险,充裕的现金也给到业务调整的缓冲空间。
很多人会疑惑订单还在涨,为什么利润跌得这么厉害。 综合财报披露以及一线财经媒体的分析,背后是多重因素叠加。 海外部分区域地缘因素扰动销售表现,多国贸易监管收紧,关税以及海关查验推高履约成本。
为稳住用户盘子,平台持续加大全球投放,营销开支不断走高。 另外股权激励、联营投资带来的公允价值变动,同样进一步对经调整净利润形成拖累。
这里需要留意一个容易踩坑的细节,
法定净利润和经调整净利润数值并不相同,主要来自上市之后优先股的会计重估,判断真实经营水平优先参考经调整利润会更加合适
。
业务层面,SHEIN 正在推进自营向平台化的转向。
上半年第三方商城的
服务
收入保持较快增长,二季度该项收入同比大涨 44.2%
。
从过去全部买断自营卖货,开放第三方商家入驻之后,平台只收取佣金,这部分交易额不计入自营营收。 前期为扶持新入驻商家,还要配套流量补贴,平台化本身就会带来短期营收、利润上的阵痛。利润下滑当中有一部分属于主动转型的阶段性代价。
业绩沟通会上,许仰天也对外明确接下来一两年的经营思路。 公司不再一味追求规模狂奔,转而优先看重盈利
质量
。 一方面守住柔性供应链原有优势,尝试向上试探更高的价格带,慢慢摆脱单纯依靠低价走量的老路。
另一方面继续推进第三方商城建设,逐步向全球化时尚交易平台过渡。 针对下半年业绩,管理层仅给出谨慎乐观的表态,并没有释放业绩快速回暖的信号。
放到整个跨境快时尚赛道来看,SHEIN 这份财报也算是一个行业缩影。 早年靠着柔性供应链与低价策略实现高速扩张,如今外部壁垒变多,海外监管趋严,流量成本持续走高,野蛮扩张的阶段已经过去。
接下来 SHEIN 的挑战其实很明确。 平台化转型能否搭建起成熟的商家生态,用来填补自营业务的增长天花板。 产品提价升级之后,又该如何平衡老用户的消费习惯。
手握充足现金的 SHEIN,接下来要在用户规模、营收增长以及盈利三者之间重新寻找属于自己的平衡点。
【声明】内容源于网络
0
0
全球定制网
内容
203
粉丝
1
关注
在线咨询
全球定制网
厦门北冥之翼科技有限公司
总阅读
17.4k
粉丝
1
内容
203


 全球定制网
