


当关于中美AI竞争的讨论普遍聚焦于ChatGPT、Gemini、Claude和DeepSeek等前沿模型的性能排名时,中国AI的竞争力究竟体现在哪里?

美国智库兰德公司(RAND Corporation)发布的报告《中美人工智能发展:基于AI开发企业新数据集的证据》(AI Development in the United States and China: Evidence from a New Dataset of AI Developer Firms),为观察两国AI产业落地提供了基于大样本数据的实证视角。
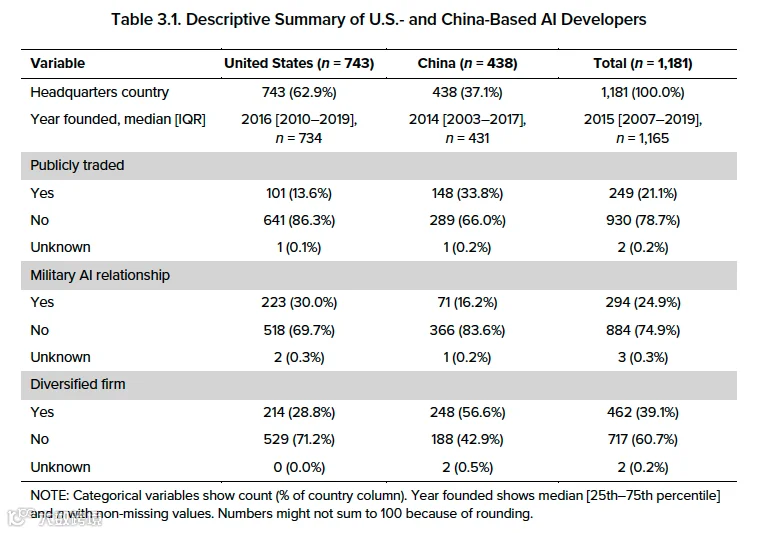
研究团队通过职业轨迹、学术论文、专利授权及模型榜单等多源数据,从26629家候选机构中严格筛选出1181家商业AI开发企业(美国743家、中国438家),系统比较了它们的商业定位与技术路线。
研究排除了仅集成第三方API的下游应用商以及高校科研院所,纯粹聚焦于具备自主AI研发能力的营利性商业公司。
对于关注AI商业化落地与全球化出海的创业者和投资机构而言,这份报告不仅描绘了两国产业的结构性全景,更提出了一个至关重要的商业课题:当通用模型能力逐渐演变成可低成本获取的基础设施,企业应当把AI部署在哪些应用场景?不同选择的背后,又对应着怎样的产业条件与出海路径?
01
商业定位的共识:从企业数量看,大模型API并非主战场,应用型产品才是主流
在科技媒体与资本市场的叙事中,通用大模型及其API服务(Model-as-a-Service, MaaS)长期占据着最高的关注。然而,兰德报告的数据展现了真实的产业分布。

这说明前沿模型提供商虽然受到高度关注,但在全部AI开发企业中仍属少数。全球AI产业的竞争主体并不在于“卖模型接口”的厂商,而是将AI能力嵌入特定业务流程的软件与系统开发者。
对于出海创业者而言,在全球市场上,除了竞逐模型能力,针对垂直场景打造端到端、软硬件结合或深度集成工作流的应用产品,也是具备可持续商业壁垒与高客户粘性的关键。
02
落地场景的分化:美国的专业工作,中国的工业现场
中美样本最鲜明的差异,出现在AI与物理世界的连接方式上及行业垂直领域的去向上。
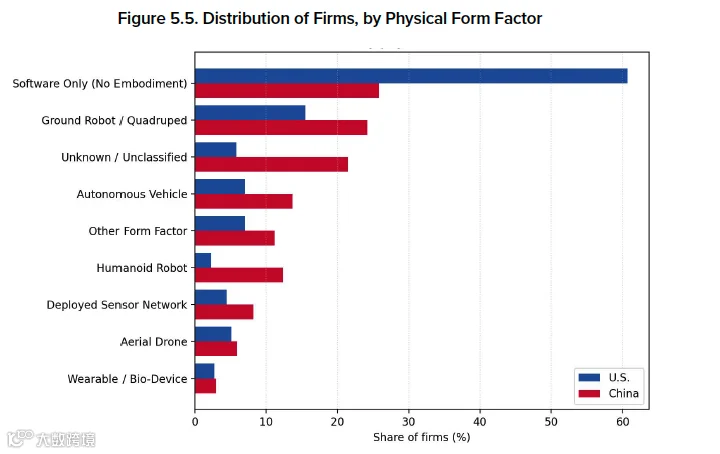
美国61%的AI开发者为纯软件(Software-only)企业,而中国这一比例仅为26%。相反,中国企业高度集中于具备物理具身形态(Physical Form Factor)的产品:
人形机器人:中国企业占比12%,美国为2%。
地面机器人与四足机器人:中国企业占比24%,美国为16%。
自动驾驶车辆:中国企业占比14%,美国为7%。
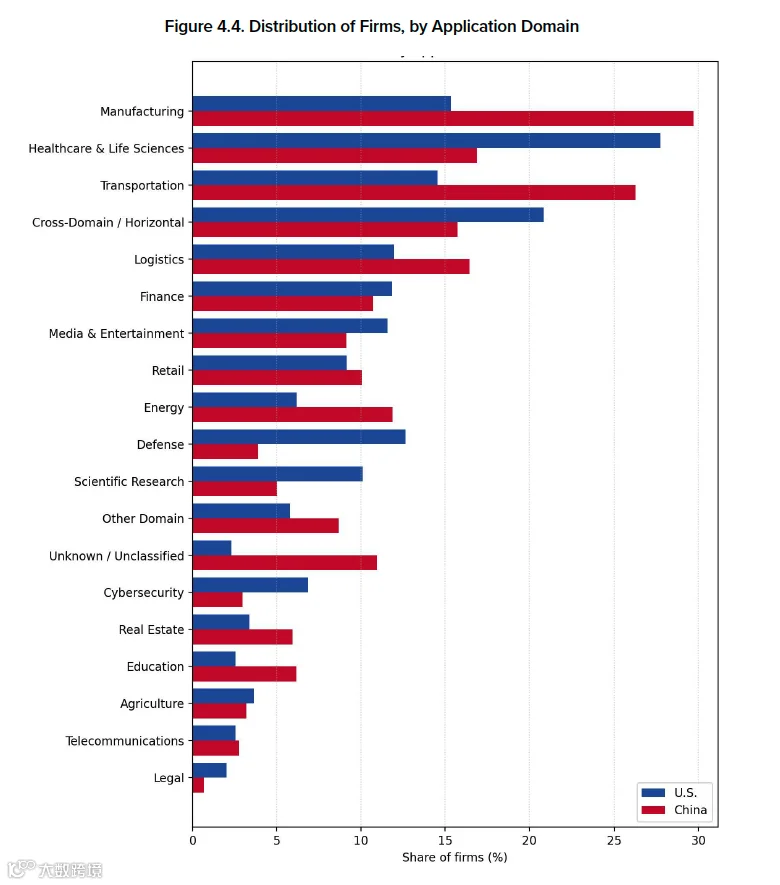
交付形态直接决定了产品进入的行业。中国企业显著集中于实体经济领域:制造业(中国30%对美国15%)、交通运输(26%对15%)、能源设施(12%对6%)。
美国企业则高度集中于知识密集型与数字原生领域:医疗与生命科学(美国28%对中国17%)、科学研究(10%对5%)、网络安全(7%对3%)。
可见,中国企业集中于实体经济垂直领域,美国企业集中于知识密集型领域。
如何理解这种差异?
一种值得进一步检验的商业解释是:AI开发会向成本高、需求明确、客户愿意持续投入的工作集中。
在美国,医生、科研人员等专业人士的时间十分昂贵;医疗记录、科研分析和网络安全等工作也高度依赖专业判断与数字信息。软件因此有机会进入已有工作流程,让专业人员把时间用于更需要他们判断的任务。
例如,报告中列举的Abridge专注于医疗对话自动化转录,Recursion专注于细胞影像与药物筛选。
中国庞大的制造体系则提供了另一类需求。质量检测、设备运行、仓储调度和车辆控制,发生在持续运转的实体系统中。一次检测或调度的改进可能有限,放到大量设备、产线和长期运行的项目中,经济价值便可能累积。AI要进入这些场景,也需要处理视觉、空间和传感器信息,并与机器及现场流程配合。
两国的地理集聚特征进一步印证了这一点。
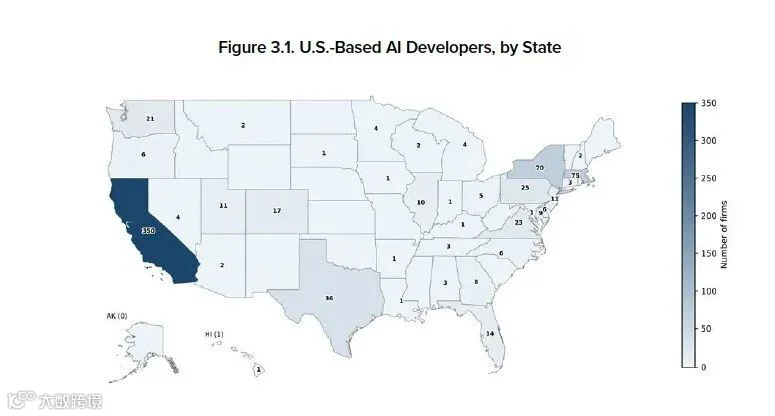
美国AI企业集中于沿海科技与资本中心,数量居前的五个州依次为加利福尼亚(350家)、马萨诸塞(75家)、纽约(70家)、得克萨斯(36家)和宾夕法尼亚(25家)。
中国的北京(159家)和上海(58家)是研发与资本高地,而广东(90家)、浙江(29家)、江苏(26家)则拥有密集的制造供应链与装备产业集群。
03
具身智能出海:从“卖给谁”的争议到软硬一体的战略护城河
在过去的讨论中,行业对中国具身智能(如人形机器人、四足机器人及自动驾驶)一直存在商业化痛点的争论,不少媒体都探讨过“具身智能机器人到底卖给谁”这个问题。
然而,兰德报告从技术路线演进与全球竞争的角度,给出了关键洞察:
如果未来通往AGI的路径需要与机器人、世界模型及物理环境学习协同演进,那么中国企业更广泛的具身AI布局,可能构成一项重要的技术路线对冲(strategic hedge)。
在强化学习(RL)的应用上,两国呈现出明显差异:美国企业的RL主要用于大语言模型的偏好对齐(如RLHF、推理训练);而中国企业的RL则大量用于机器人运动控制、自动驾驶及工业自动化的环境强化学习。
对于中国AI企业而言,在纯软件环境下直接与美国科技巨头进行算力与算法的正面博弈,难度极高。中国的相对优势在于 “硬件制造供应链 + 物理场景高频迭代 + 实体环境数据积累” 的软硬一体综合能力。
对准备出海的中国企业而言,重要的是进一步辨别国内积累中哪些可以跨市场使用。硬件制造和采购能力、算法、行业数据、项目部署经验以及与设备厂商协同交付的能力,可迁移程度并不相同。
例如,一套在国内工厂运行的视觉检测系统,进入海外客户的产线,可能需要重新适配设备、验证检测效果,并安排安装与维护。直接销售标准设备、与当地系统集成商联合交付、为跨国客户长期运营系统,也对应不同的团队和成本结构。
因此,中国样本企业在机器人和工业场景中的较高占比,为研究其出海潜力提供了方向。能否形成持续订单,还要看产品跨场景运行的表现,以及企业能否建立当地交付和服务能力。
04
开放权重模型获得使用,收入问题仍待回答
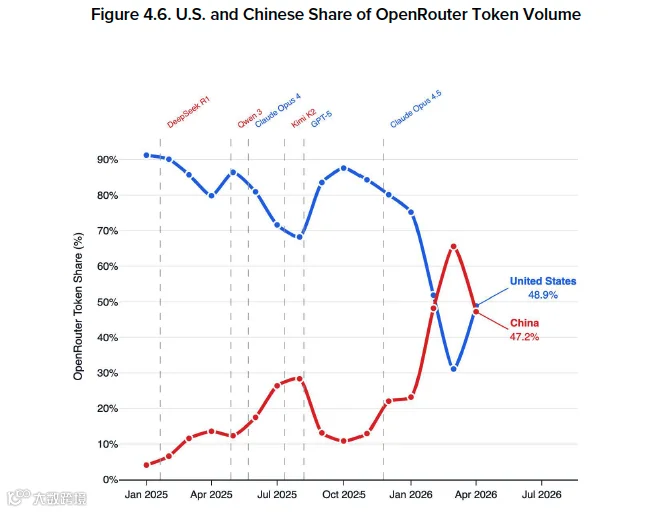
除了企业样本,兰德还观察了模型路由平台OpenRouter的调用数据。
2024年底,中国模型在该平台统计的流量中占比接近于零;到2026年4月,中美模型的调用量已接近持平。
在2026年4月30日流量排名前九的供应商中,美国占了3席:Anthropic、Google、OpenAI,中国占了6席:腾讯、月之暗面(Moonshot AI)、DeepSeek、阿里巴巴(Qwen)、MiniMax、智谱。
价格可能是影响选择的因素之一。报告比较部分前沿模型后发现,在相近的基准测试得分区间,中国开放权重模型的价格约为美国领先专有模型的四分之一至五分之一。
由此可见,中国模型的价格与性能组合,已经吸引了一部分使用OpenRouter的开发者。但平台流量不能视为全球市场份额,因为大部分企业级调用仍直接走OpenRouter之外的官方API。
这一趋势说明,中国开放权重模型正在一部分对成本敏感、技术能力较强的开发者群体中快速获得采用,并逐渐进入更多应用开发的底层技术栈;但对于模型企业而言,如何将流量增长转化为可持续的商业收入,仍是必须回答的长期难题。对于应用企业而言,较低的推理成本能否帮助产品取得客户并保持服务质量,同样需要进一步验证。
兰德这份报告没有给出中美AI发展的胜负判断。它展示的真实图景是:两国企业在模型架构和商业定位上有不少相似之处,差异主要体现在产品进入的行业和物理形态:美国样本更偏向软件及知识密集型工作,中国样本更多连接机器人、车辆和工业系统。
理解这些差异时,也要看到报告数据样本的局限性:报告依赖公开信息识别和分类企业,而中国企业在职业履历数据库中的可见度较低;国企、电网、银行和电信企业的内部AI研发,也难从公开资料中完整观察。
对于中国出海企业和投资机构,这份报告带来了三点启示:
打破“参数与榜单迷信”:基准测试的跑分能让产品被海外市场“看见”;只有深嵌到客户业务工作流中并带来实际ROI的产品,才能让技术变成商业。
筑牢“软硬一体”的护城河:纯软件领域的竞争是全球算力与算法的直接碰撞;而将算法与供应链、物理传感器及工业装备深度绑定的具身智能,是中国企业在全球竞争中具有战略价值的差异化资产。
聚焦“海外本地化的重复交付”:真正的商业壁垒在于能否将国内积累的硬件优势与算法控制转化为在海外市场标准化、可持续的交付能力。
欢迎点击“阅读原文”与我们取得联系。
撰稿:Yan Chen
数据来源:
RAND Corporation, AI Development in the United States and China: Evidence from a New Dataset of AI Developer Firms
澄世咨询专注于中国企业的国际化落地,深度参与欧洲、中东、非洲等重点市场,帮助对接海外市场潜在客户及合作伙伴,提供海外资源对接、政府关系协同及监管合规解决方案,链接全球创新生态网络。
如果您正在思考“下一步应该进入哪个市场、哪些客户更具合作潜力,以及相关的准入与合规要求”,欢迎与我们交流,探讨更具针对性的合作方案。
—END—
澄世咨询是一家国际化的跨境战略咨询公司,帮助中国企业和地区政府提供出海解决方案和定制化招商战略咨询,同时助力欧洲和海外初创企业对接亚洲市场资源和合作机会。
核心服务:
国际化战略 | 合规与财务顾问 | 市场与公共关系 | 海外政府关系|科技成果商业化
聚焦领域:
人工智能 | 医疗科技与医疗保健 | 可持续技术
