全球市场洞察
亚太
东亚主要港口持续面临拥堵压力,导致全球船舶准班率明显下降。其中,上海、宁波、盐田及香港等重要枢纽港口受影响尤为突出。与此同时,连续台风天气进一步加剧了上海和宁波港的运营压力。随着积压货量逐步消化,区域内多条航线的船期安排短期内仍可能受到持续影响。
北美
欧盟正研究针对化工品及塑料产品采取新的贸易保护措施。部分成员国提议通过关税及进口配额等方式,限制相关产品进口,特别是来自中国的货源。若相关政策落地,或将推高欧洲市场进口成本,并促使当地企业重新审视采购布局和供应链策略。

全球需求走势

2026年7月,全球航空货运需求同比增长5%,较6月进一步增长3%,市场需求增速继续超过运力增长水平。
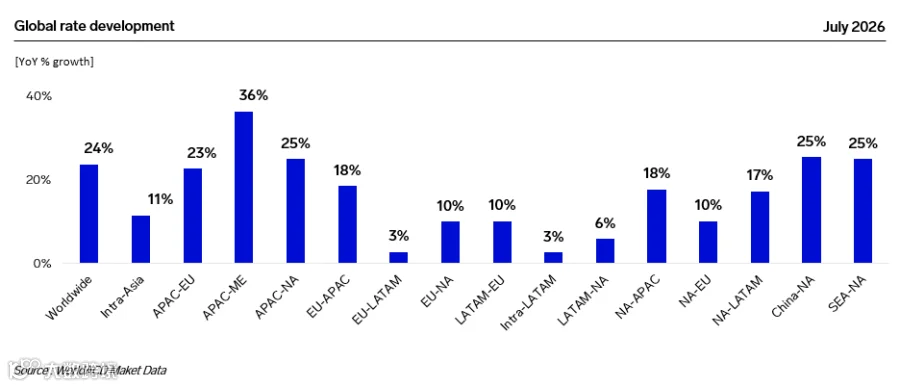
从区域表现来看,亚洲区内航线需求增长最为显著,同比增长达12%。跨太平洋贸易持续活跃,在AI服务器、半导体及跨境电商货量带动下,中国至北美航线货量同比增长20%,东南亚至北美航线增长21%。

全球运力走势
-
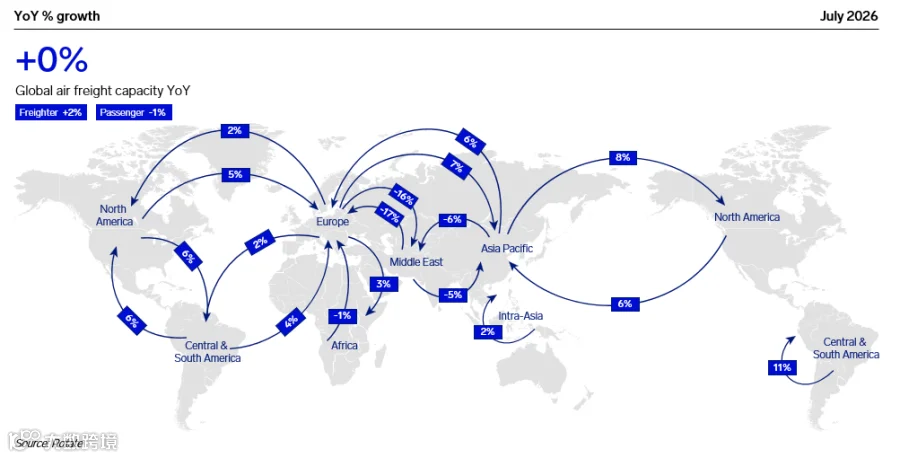
7月份全球航空货运运力整体与去年同期基本持平,较上月增长3%。受中东局势影响,部分运力被重新部署至亚欧航线,另有部分运力仍未恢复运营。与此同时,由于市场对未来需求预期趋于谨慎,航空公司仅在跨太平洋及跨大西洋航线上小幅增加运力投放。

全球运价走势
-
尽管市场供需逐渐趋于平衡,但7月份全球航空货运价格仍维持在较高水平。全球平均空运运价达到2.91美元/公斤,同比增长显著,整体市场呈现高位企稳态势。


全球运力走势
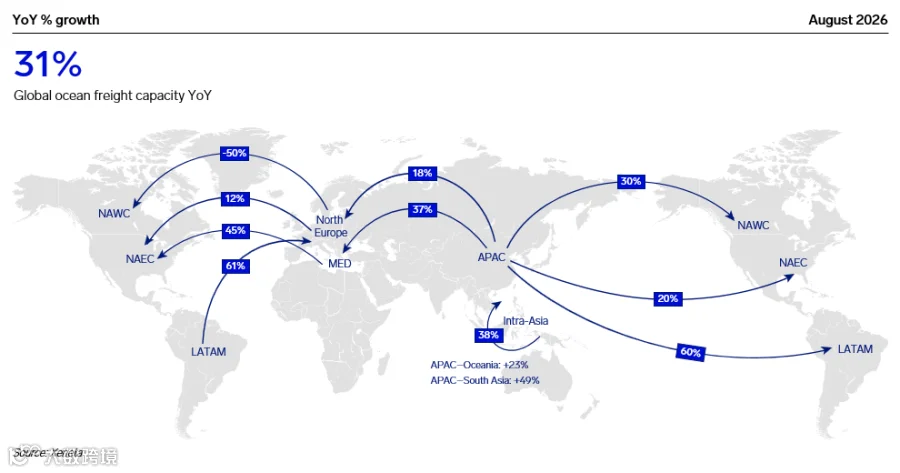
8月份,全球海运运力较7月增长5%,同比增幅达到31%,创下2026年以来最高水平。亚太至印度次大陆、亚太至地中海等航线增长尤为明显,反映出亚洲主要出口市场需求依然保持较强韧性。
虽然8月份停航数量较7月有所增加,但整体停航运力仍低于去年同期,显示市场需求总体保持稳健。

全球运价走势

8月份,上海出口集装箱运价指数(SCFI)升至3,388美元/TEU,创下2026年以来最高水平。中东及南美航线运价涨幅最为明显,较7月上涨26%;而在主要东西向航线中,跨太平洋东向运价继续走强,远东至欧洲航线则有所回调。

全球需求展望

(注:以上数据存在约两个月统计滞后)
随着企业为应对美国关税提前备货的需求逐步减弱,全球集装箱运输需求预计将在第四季度趋于放缓。不过,制造业景气度仍保持扩张区间,市场基础需求依然稳健。
未来一年,新船交付预计将为全球船队带来8%至10%的新增运力。然而,受好望角绕航、巴拿马运河通行限制以及港口拥堵等因素影响,主要航线舱位供应仍将维持相对紧张状态。
综合来看,在需求边际放缓、运力释放受限的背景下,第四季度海运运价大概率维持区间波动。航运公司预计将继续通过停航、降速航行及航线调整等方式管理运力,而旺季附加费及地缘政治因素仍可能带来短期运价波动。
◆ ◆ ◆
雷诺斯能为您提供什么
在高度波动的市场环境中,雷诺斯始终以数据驱动的市场洞察、端到端的全球物流组合以及深度本地化的专业能力,帮助客户预判变化、管理风险并保持供应链韧性。
无论您需要优化运力规划、管控运输成本,还是寻求更具灵活性的多式联运方案,雷诺斯都将以透明、可靠的解决方案,超越单纯的准时交付,为您的业务创造长期价值。


长按识别二维码
关注雷诺斯国际物流官方微信
了解市场动态,掌握行业资讯


官方视频号

市场资讯