导读:近期,随着金税四期和数电发票的全面推行,不少企业收到了税务局推送的“取票率偏低”风险提醒,同时,增值税新申报表也新增了“未开具发票销售业务”的填报模块,并在部分省市开始试点,很快将在全国铺开。
金税四期大数据监管持续加码,除了税负率、进销项不匹配、往来大额挂账这些老指标,取票率(成本费用发票匹配度)成为新增重点监控指标,目前已经有不少企业在电子税务局收到风险提示,要求开展自查并提交情况说明。
很多会计第一次听到 “取票率”,以为是统一一刀切的硬性红线。这里先划重点:取票率是行业横向比对的预警参考,不是全国统一法定标准;不等于取票率低就直接判定偷税,但长期严重偏离行业区间,一定会被系统标记高风险。
简单讲:取票率,就是企业当期账面列支的成本费用当中,拿到合规发票的金额占比。工资薪金、社保公积金、折旧摊销这类本身就不需要发票的支出,计算的时候要剔除出去,不能算进分母里面。
计算公式参考:取票率 =(取得合规发票的成本费用金额 ÷ 需要取得发票的成本费用总额)×100%
系统会自动把企业所得税申报数据、对公银行流水、全量发票底账数据做交叉比对,自动算出取票率,再和同地区同行业企业做横向对比,一旦明显偏低直接触发预警任务。
低到多少才算低呢?要不要补税?补多少?说明怎么写才不算狡辩?
很多人第一反应是:差多少,补多少,赶紧把这事了了。
但真不一定该这么干。
无票支出业务的深度解析

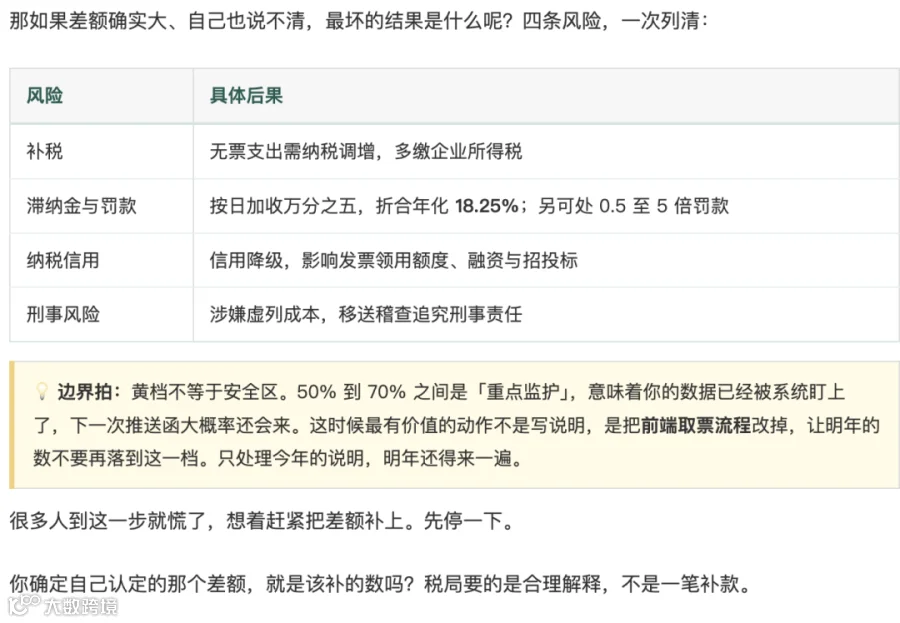
取票率偏低,企业会面临哪些后果?
- 系统标记重点监控
取票率显著低于行业参考水平,进入风险库,发票增版增量、留抵退税会受到更严格审核。 - 下发涉税风险提醒函,要求企业自查
需要会计提交自查报告、合同、流水等佐证材料,解释无票支出形成原因。 - 无票支出不得税前扣除
真实发生但没有取得合规发票的成本,汇算清缴必须做纳税调增,补缴企业所得税以及滞纳金。 - 连带挖掘其他风险点
取票率异常,系统会联动筛查是否存在隐匿收入、两套账、虚列成本等问题,增大稽查概率。
⚠️重要提醒:收据、白条、转账流水,只能证明资金付出去了,不能替代发票作为企业所得税税前扣除凭证,业务再真实也不行。
不同行业参考区间(仅做参考,不是强制标准)
-
商贸、制造业:原材料采购占大头,取票率普遍较高,建议维持 80% 以上; -
现代服务业、咨询类企业:人工成本占比高,需要拿票的支出相对少,60%‑70% 属于合理区间; -
建筑、小规模个体户:上游零散供应商较多,更容易出现取票率偏低,要提前留存业务佐证资料,汇算做好纳税调增。
不要死记 70% 这个数字,行业不一样,合理区间差异很大。
♦大差异角度,即金额大,效果显著
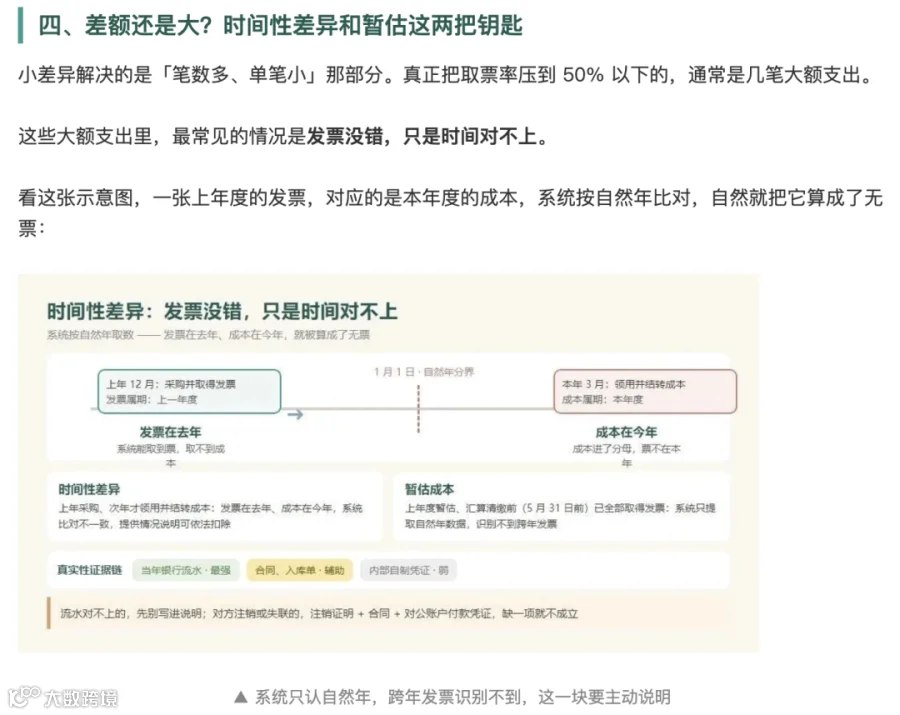
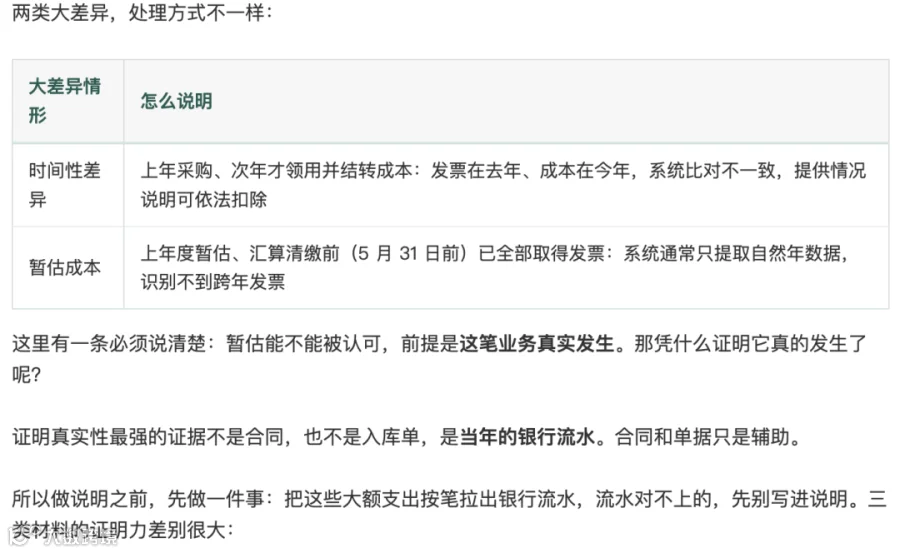
1.时间性差异:上年采购,次年才领用并结转成本。发票在去年,成本在今年,系统比对不一致,提供情况说明可依法扣除。
2.暂估成本(汇缴前取得发票):25年暂估,26年5月31日前已全部取得发票。税局系统通常只提取自然年数据,无法识别跨年发票。必须向税局说明!
⚠️ 注意:暂估必须具备真实的商业实质,证明业务真实性的最强证据是当年的银行流水,其他合同、入库单等仅作辅助。
哪些情形可以合法白条入账?
•部分违约金:合同未履行或购买方收取的违约金,不属于价外费用,凭收据即可扣除;若合同已履行,销售方收取的违约金属于价外费用,必须开发票。
•对方失联/注销:凭对方注销/异常证明、合同、非现金支付凭证(必须是对公账户打款),前三项为必备条件,可税前扣除。
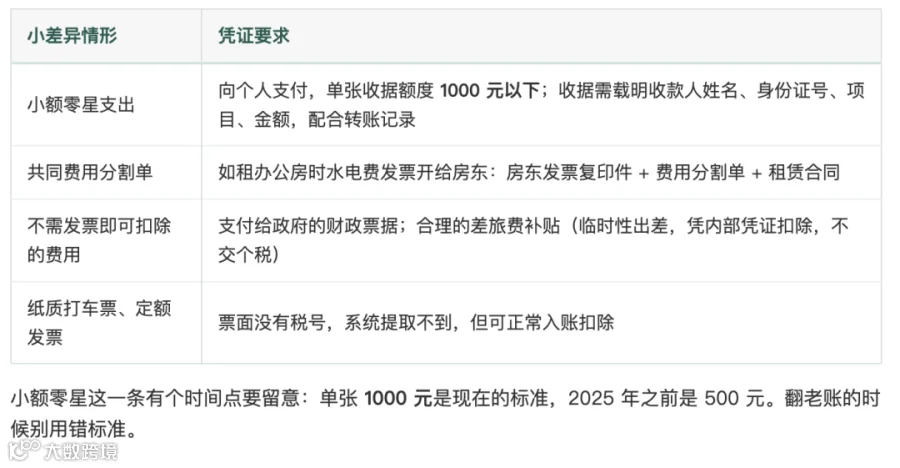
♦ 小差异角度,即容易被忽略的合规白条
1.小额零星支出:向个人支付,单张收据额度在1000元以下(25年前为500元),凭载明收款人姓名、身份证号、项目、金额的收据,加上转账记录,可税前扣除。
2.不需要发票即可扣除的费用:如支付政府的财政票据、合理的差旅费补贴(临时性出差,凭内部凭证扣除,不用交个税)。
3.共同费用分割单:租房时水电费发票开给房东的,凭房东的发票复印件、费用分割单和租赁合同,可税前扣除(注:仅限办公/生产用房及共用应税劳务,施工现场甲方水电不适用)。
4.纸质打车票/定额发票:没有税号,税局系统提取不到,但可正常入账。


新申报表最大的变化在于:
1.填报机制的重大变化
•总开关:必须在“业务信息表”中勾选“未开具发票销售业务”标签,才能激活该附表。
•区分正负数:打破了以往“净额填报”的方式,现在要求正数、负数分行填报,最终汇总到附列资料一。
•过程监控:填负数时,必须填报“被冲减的前期申报正数销售额所属期”。从“结果监控”转向“过程监控”,防止暴力虚开和恶意利用税收优惠。
2.允许填负数的常见情形及操作
•情形一:前期未开票已报税,本期补开发票。
案例:1月报无票收入100万,10月甲方要求开票,10月专票栏增加100万,同时在未开具发票栏填-100万,并填写被冲减的前期申报正数销售额属期起止(1月-1月)。
•情形二:未开票收入已报税,发生销售退回或折让。
•情形三:前期未开票收入申报差错,本期更正。
3.典型行业风险与填报实务
•餐饮/零售等C端行业:必须确认无票收入,且无票收入金额最好大于开票收入,否则极易被判定为隐瞒收入。
•建筑业:切忌“甲方拨款才开票交税”!纳税义务时间不以甲方拨款为前提,否则面临巨额滞纳金。应按合同约定时间或收款时间确认无票收入报税,后期开票时再填负数冲减。
•出口业务:纳税义务发生时间为报关出口当日。由于月末出口的报关单在当月查不到,通常需要在报关出口一周左右的时间才能在电子口岸上查到。
处理:出口当月必须按报关单出口日期申报无票收入(汇率采用出口当月1日有效汇率,而非开票月份),次月开具发票后,在未开具发票栏填负数冲减。


(联系电话:13908670852)

 智邦税务师事务所服务内容:智邦财税让您财税无忧,让您创业更简单!从公司注册,财税记账,工商变更、公司注销、股权激励、企业并购、重组、合并、分立事项的方案设计、涉税风险防范及房地产企业土地增值税清算等,为企业提供专业的财税服务,解决企业困扰。
咨询热线:139 0867 0852