

Construction Sands 建筑砂
2026/09/28 ICL建筑砂海外市场动态

进口河砂
1.菲律宾:本土销售为主,无出口计划
2.马来西亚:无出口计划,不考虑中国市场
3.截止09月25日波罗的海指数 (BDI) 为3426,同比上涨 1.66%
3.1: BSI指数至1786,同比上周上涨1.08%
3.2: BHSI指数至1011,同比上周上涨2.33%

4.S10运费简报
4.1.市场氛围:东南亚对煤炭需求旺盛,为船舶租金提供支撑
4.2.短期展望:维持上涨,短期内维持易涨难跌
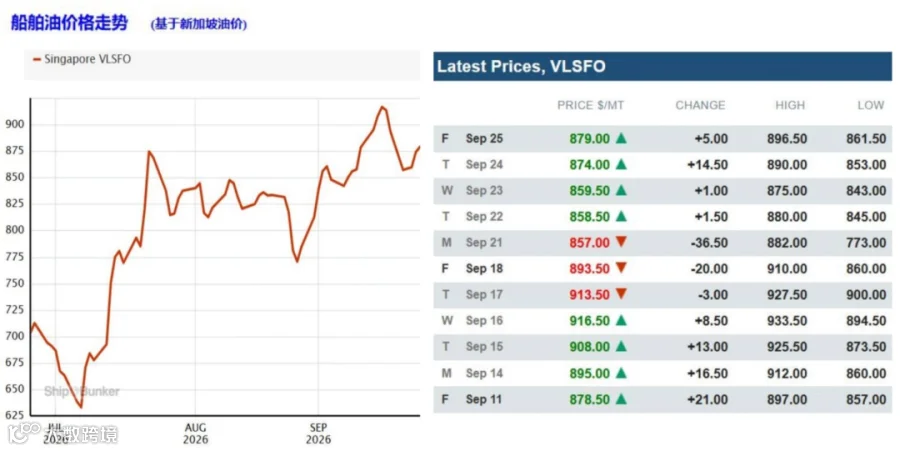
5.布伦特原油今日报价USD107.67/桶,同比上周上涨 4.32%
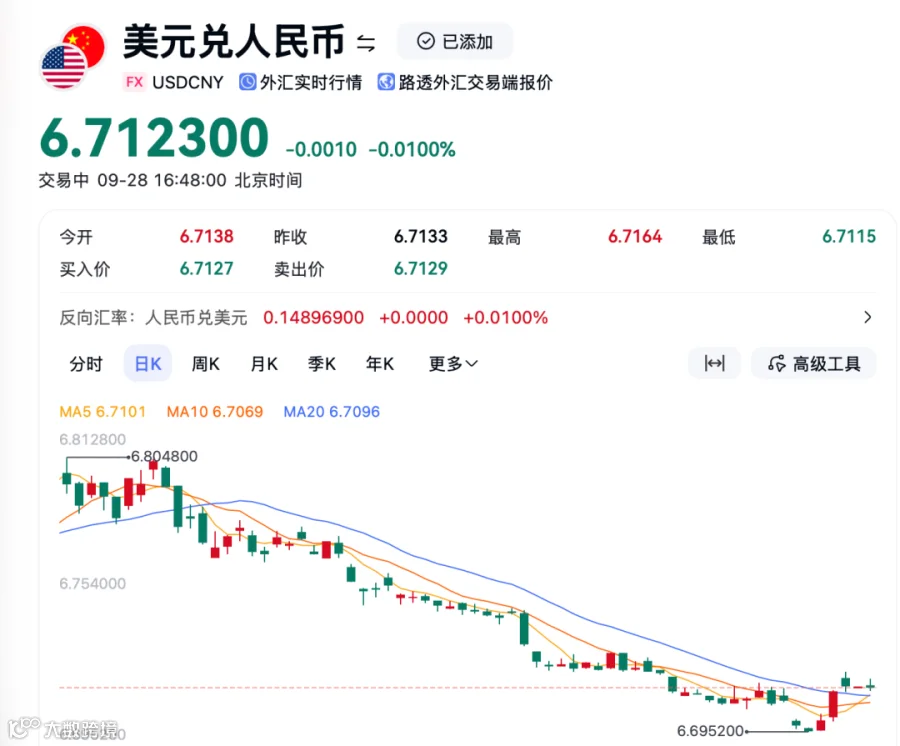
6.本周在岸人民币对美元汇率小幅贬值,截止09月28日,在岸人民币对美元汇率报6.7128,同比上周一收盘6.6954,贬值174个基点
7.本周国内交易情绪: 消极
近日,美国陆军工程兵团已将一份价值2840万美元的维护疏浚合同授予大湖疏浚码头公司(Great Lakes Dredge & Dock Company,简称GLDD),用于南大西洋地区多个主要港口的航道维护。

项目概况
该维护疏浚合同覆盖南大西洋地区的多条主要航道,重点关注以下三个核心作业区域:威尔明顿港(北卡罗来纳州)/萨凡纳港(佐治亚州)/布伦瑞克港(佐治亚州)
作业内容与意义:据美国陆军工程兵团介绍,维护性疏浚对于维持深水航道、确保商船安全海上通行以及支持东南港口地区的经济活力至关重要。
本次作业将包括清除和处置指定航道及转弯水域中积聚的沉积物,以保持项目规定的航道深度,确保大型商船能够安全通行。南大西洋地区的港口群是美国东南部重要的物流枢纽。萨凡纳港和布伦瑞克港近年来货运量持续增长,对航道水深的要求不断提高。定期的维护性疏浚是保障这些港口正常运营、维持其竞争力的基础性工作。
Nickel 镍矿
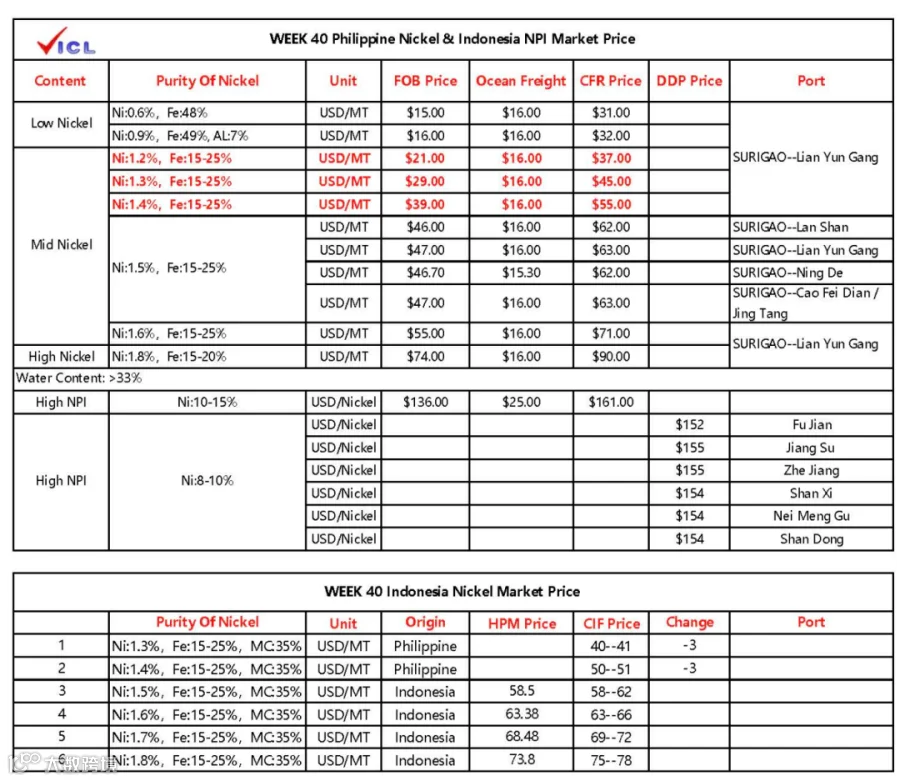
9月24日红土镍矿CIF价格暂稳,目前Ni:0.9%低铝矿39-41美元/湿吨,Ni:1.3%镍矿44-45美元/湿吨,Ni:1.4%镍矿54-55美元/湿吨。印尼市场镍矿价格小幅上涨,目前Ni:1.2% Mc40%镍矿市场价(CIF)24-29美元/湿吨。高镍铁国内出厂价1045-1060元/镍;国内到厂价1050-1065元/镍;印尼高镍铁舱底含税价1040-1060元/镍,印尼镍铁FOB价136美元/镍。
本周高镍生铁市场价格呈现“先跌后稳”态势。周初价格延续上周弱势,继续下探至1050元/镍附近;周中后,受印尼IMIP园区减产消息提振,价格止跌企稳,但反弹乏力。周初市场议价重心在1050元/镍(舱底含税)附近;周中部分贸易商报价试探性上调至1070元/镍(舱底含税),但实际成交跟进有限。
供应端,多空因素交织。印尼IMIP园区受干旱影响大幅减产,影响程度持续发酵,供应端出现阶段性收缩。但印尼部分项目产量恢复,另外部分冰镍项目转产NPI,高镍生铁整体供供应量级还需进一步调研。
需求端,不锈钢需求持续疲弱,钢厂压价力度不减。钢厂心理采购价位集中在1040-1050元/镍(舱底含税)。钢厂原料库存充足,采购以长协和刚需为主,散单询盘有限,市场整体成交清淡。
综合来看,本周镍铁市场在“IMIP减产供应收缩”与“进口高位需求疲弱”的多空博弈中,价格在1040-1050元/镍附近低位企稳。IMIP减产为供应端提供阶段性支撑,但进口量高位及下游压价意愿仍强,反弹动力有限。短期来看,IMIP减产实际执行情况及持续时间是关键变量。若减产持续,供应端收缩有望进一步发酵;但国内不锈钢排产下调将削弱需求端承接能力,价格反弹空间受限。预计高镍生铁(11%以上)议价区间在1040-1060元/镍(舱底含税)。后续需重点关注:IMIP减产实际执行情况及持续时间;主流钢厂采购节奏及心理价位变化;菲律宾及印尼镍矿供应情况以及不锈钢节假日后的累库情况。
本周菲律宾红土镍矿价格以及印尼镍铁价格
本周全国水泥市场延续普涨格局,煤炭成本上涨、错峰停窑供给收缩、金九银十旺季需求边际改善三重因素持续共振。随着需求继续改善、错峰生产持续发力以及成本高位支撑,预计9月下旬至10月全国水泥价格将迎来更明显的修复窗口。
1.价格延续普涨,区域涨幅分化显著
截至9月24日,全国水泥价格指数报327元每吨,周环比上涨0.96%,价格延续普涨。区域涨幅分化,9月全国七大区域17个省份同步推涨水泥价格,西南涨幅领跑,云南单吨上调100元;华北稳步跟涨50元/吨;华东涨幅温和,苏皖赣仅10-20元/吨。驱动因素为三方面:煤炭成本攀升推高水泥生产成本约34元/吨;错峰停窑使供给收缩,熟料线运转率低位;金九银十旺季需求改善。值得注意的是,各区域同比仍多数下跌,东北同比跌幅最大达10.08%,反映行业尚未完全修复至去年同期水平,涨价落地效果区域分化明显。

2 基建需求回落,水泥需求恢复不及预期
9月16日-9月22日,本周全国水泥出库量223.68万吨,环比下降1.2%,年同比下降13.7%;基建水泥直供量149万吨,环比下降2.0%,年同比下降4.5%。本周全国水泥出库量环比下降1.2%,反映出“金九”旺季需求恢复不及预期的现实。三大需求端呈现明显的结构性分化:基建端在重点工程支撑下维持相对韧性,但受资金到位不足和天气扰动制约,增量释放有限;房建端受房地产深度调整和资金链紧张的双重拖累,仍是最大的需求拖累项;民用端需求相对平稳,但区域分化和价格博弈使增长空间受限。

3 错峰生产深化执行,库存压力有所缓解
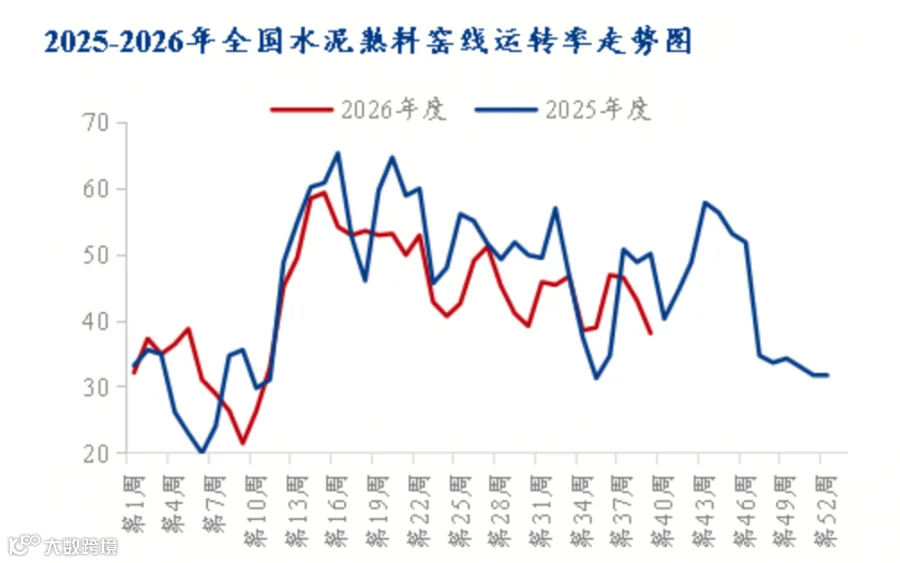
9月全国错峰生产政策继续深化执行,北方产区停窑天数普遍在15至20天,南方产区停窑天数在10至15天。全国熟料线运转率38.2%,处于中低位水平。库存方面,全国熟料库容比55.9%,环比下降0.79个百分点;水泥库容比约70.13%,环比下降0.01个百分点。虽然多地执行错峰生产,但下游需求仍处弱势,库存去化缓慢,整体库存压力依然较大。行业自律方面,河北省水泥行业研讨会于9月16日在唐山举行。面对需求收缩与亏损形势,协会倡议坚持常态化错峰生产,依规按备案产能组织生产,杜绝低于成本销售。山东省水泥行业协会、甘肃省水泥协会此前已陆续发布反内卷倡议书,明确抵制低于成本价倾销、恶意低价竞争等乱象,推动行业自律秩序建设。
4 煤价高企成本承压,企业推涨意愿增强
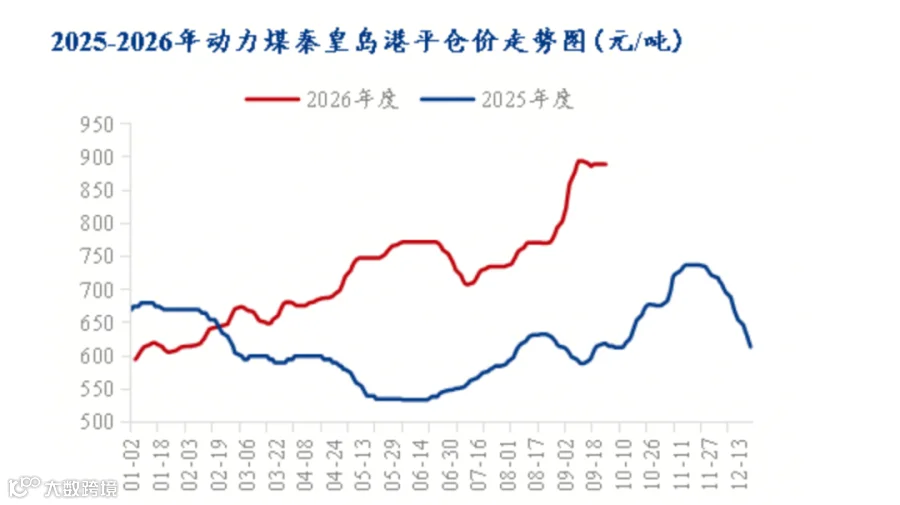
动力煤价格维持高位运行格局。煤炭价格上涨的核心驱动力仍来自供给侧收缩。据国家统计局数据,7月全国原煤产量同比下降明显,日均产量创近年来最低水平,山西7月原煤产量同比大幅下滑,为近年来最低。主产区安监高压态势短期不会放松,复产节奏缓慢,坑口煤价获得坚实底部支撑。据百年建筑网测算,当前水泥生产成本较去年同期上升约34元每吨。行业亏损面持续扩大。在成本高位运行的背景下,企业降价空间被大幅压缩,主动推涨修复盈利意愿明显增强。煤炭成本上涨仍是推动本轮全国水泥价格集中上涨的主要推手。
综合供需两端因素,下周全国水泥价格预计稳中偏强运行。华东地区江苏、浙江、安徽等省份涨幅温和,后续仍有补涨空间。山东、河南等地深跌后推涨修复意愿强烈。华南广东地区涨价落实中,广州价格企稳后有望修复。西南川渝区域分化,云南百元涨价打折落地,表明需求端尚未实质性爆发,后续仍需关注落地情况。华北低位跟涨,东北两轮推涨后待需求验证。整体来看,短期内市场处于涨价落地验证期,区域涨跌分化仍将延续。随着需求继续改善、错峰生产持续发力以及成本高位支撑,预计9月下旬至10月全国水泥价格将迎来更明显的修复窗口。
中长期看,需求的实质性复苏仍有赖于基建新项目的加速落地和房地产市场的边际回暖,在房建端未见明显起色之前,水泥需求同比大幅回升的概率较低。预计四季度水泥价格整体呈波动回升态势。