

9月24日24时,国内成品油调价窗口正式落地。根据国家发改委公告,自9月24日24时起,国内汽、柴油(标准品)价格每吨分别应上调830元、800元,调控后实际上调395元、385元。这是继9月11日之后,国家连续第二轮对成品油价格实施调控——若没有调控,本轮柴油的理论涨幅将达到800元/吨,实际压减幅度超过一半。
而就在9月11日,油价刚刚完成“两连涨”——汽油上调260元/吨,柴油上调250元/吨,涨幅同样被临时调控压减近四成。本轮调价过后,2026年的调价格局正式变为 “十三涨五跌一搁浅” 。对公路物流供应链企业来说,这不是一个轻松的数字。
2026年国内成品油“十三涨”明细表
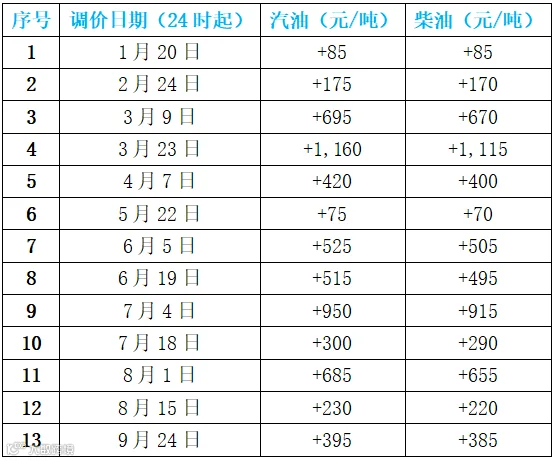
数据来源:国家发改委历次调价公告及东方财富网数据中心汇总。
值得注意的是,9月24日本轮调控后柴油实际上调385元/吨,折算到每升约0.32元左右。虽然比机构此前预测的0.49元/升有所收窄,但叠加9月11日的250元/吨(约0.21元/升),两轮下来柴油零售价累计上涨已超过0.5元/升。对于月跑1万公里的重卡来说,两轮调价带来的燃油成本增量接近800元/月。
一、每跑一趟,油费多出多少?
这笔账,值得每一个物流人认真算一算。
以月跑1万公里、百公里油耗38升的重型卡车为例,仅9月11日这一轮调价,半个月内单车燃油成本就增加了372元。如果把时间拉长到全年看,柴油价格年内累计涨幅已超过30%,一辆6轴重卡一年在油费上的花销,比2020年油价低点多出约21万元。
更让物流企业焦虑的是,燃油成本占运输总成本的比例高达30%—40%,油价每上涨10%,吨公里运输成本就增加约0.8至1元。而与此同时,公路物流运价指数却几乎“原地踏步”——2026年6月同比仅微涨0.15%。成本在涨,运价不动,中间的剪刀差正在一点点吞噬物流企业的利润空间。
“油价涨了是我扛,油价跌了客户要我降价” ——这句话,恐怕是今年很多物流企业老板最真实的感受。
二、行业困局:车多货少,涨价“不敢开口”
成本压力摆在眼前,为什么运价就是涨不上去?
根源在于供需失衡。截至2025年底,全国营运载货汽车保有量逼近1169万辆,超过六成的运输企业仍在扩大车队规模,约62%的运力以挂靠形式存在。运力供给严重溢出,货主在议价中占据绝对主动权。一家运输企业负责人说得直白:“你一旦涨价,货主扭头就找别家。”
不过,政策层面正在推动改变。2026年4月,交通运输部印发通知,要求网络货运平台建立油价运价协同调整机制——油价月度累计上涨超过10%,平台须在3个工作日内上调运价。这项机制的意义在于,它从制度层面承认了运价必须包含合理的油价传导机制,而不是让司机和物流企业独自消化成本波动。
但政策落地仍需时间。5月8日首次机制化运价调整时,多家平台发布公告称“暂不调整运价”。一份基于669份有效问卷的调研显示,油价上涨后,超四成司机单趟成本增超20%,但同期运费持平的占45.14%,下跌的合计超过51%,上涨的仅占3.59%。好政策要变成好生态,关键在于执行。
三、破局方向:不只是“省油”,更要“换能”
面对油价持续高位,公路物流企业的应对策略也在升级。
短期看,精细化运营是基本功。 优化路由线路、提升车辆装载率、通过规模性采购降低燃油采购成本——这些手段虽然不能从根本上解决问题,但能帮助企业争取喘息空间。
中长期看,能源结构转型才是根本出路。 新能源重卡的经济性优势正在快速放大:一辆新能源重卡标载状态下每公里电耗成本约1元,柴油车则在2.5—3元,按年均行驶18万公里计算,仅能源成本一年就能省下27万元。
行业趋势也在加速:2026年上半年新能源重卡销量140,021辆,同比增长76.6%,渗透率达33.7%,同比提升11.3个百分点;6月单月渗透率44.75%。2025年重卡增量中新能源贡献75%,2026年1—5月升至88%,意味着当前重卡市场的增长几乎由新能源车型主导。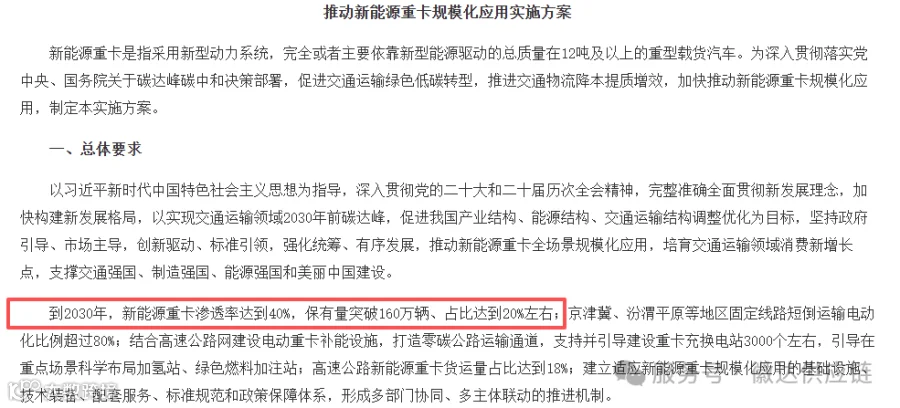
交通运输部等11部门已明确目标:到2030年新能源重卡渗透率不低于40%,建成3000座标准化重卡充换电站。2026至2028年,被行业普遍认为是柴油重卡置换的黄金窗口期。