


SHEIN 2026上半年财报:营收停滞利润腰斩,平台化转型阵痛显现
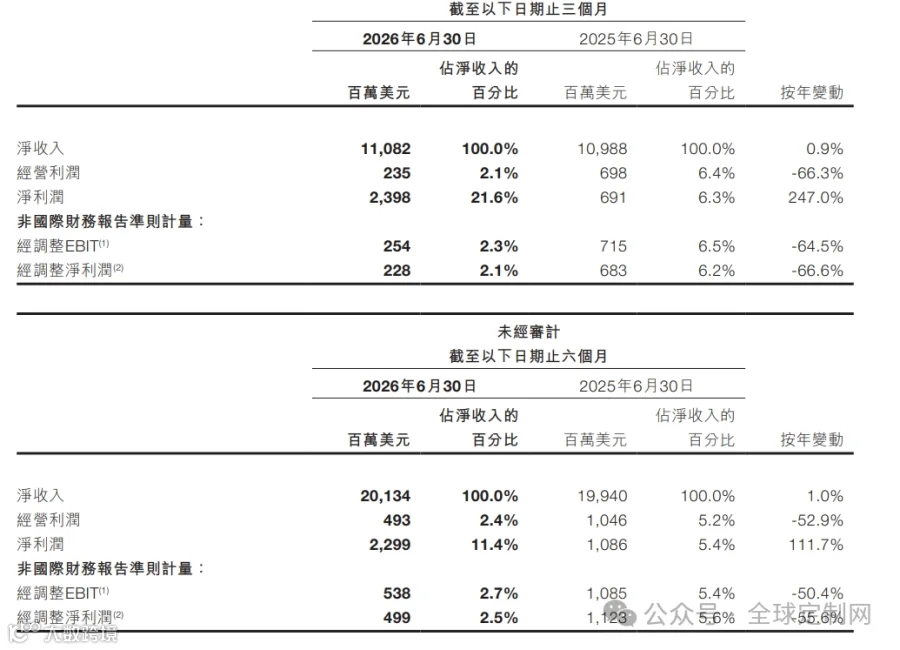
2026年上半年,SHEIN净收入录得201亿美元,同比微增1%,经调整净利润同比下滑约56%。营收近乎停滞与利润大幅缩水的反差,引发市场广泛关注。数据显示,上半年总订单量达5.49亿单,同比增长6.4%,过去12个月活跃用户增至2.91亿。尽管订单与用户规模持续扩张,但营收增速未能同步,表明单均收入贡献被稀释,低价竞争压力已直接反映在财务报表中。
二季度经营压力加剧,现金储备提供缓冲
二季度单季营收为110.8亿美元,同比增幅仅0.9%;经调整净利润为2.28亿美元,同比回落66.6%,利润率压缩至2.1%。不过,公司资金面尚显稳健,截至6月末账面现金达152亿美元,二季度经营现金流保持正向流入,为业务调整提供了充足的缓冲空间。
多重因素拖累利润,需区分法定与经调整净利润
利润大幅下滑主要受多重因素叠加影响:部分海外区域地缘政治扰动销售,多国贸易监管收紧及关税、海关查验推高履约成本;为维持用户规模,全球营销开支持续增加;此外,股权激励及联营投资公允价值变动也拖累了经调整净利润。
值得注意的是,法定净利润与经调整净利润存在差异,主要源于上市后优先股的会计重估。评估真实经营水平时,参考经调整净利润更为准确。
推进平台化转型,短期承压以换取长期生态
业务层面,SHEIN正加速从自营向平台化转型。上半年第三方商城服务收入快速增长,二季度该项收入同比大涨44.2%。

随着第三方商家入驻,平台模式由买断自营转为收取佣金,相关交易额不计入自营营收。前期为扶持新商家进行的流量补贴,导致平台化转型在短期内对营收和利润造成阵痛,部分利润下滑属于主动转型的阶段性代价。
未来战略重心转向盈利质量,挑战与机遇并存
管理层在业绩沟通会上明确,未来一两年将不再单纯追求规模扩张,而是优先关注盈利质量。一方面巩固柔性供应链优势,尝试突破更高价格带,摆脱单一低价走量模式;另一方面持续推进第三方商城建设,向全球化时尚交易平台过渡。对于下半年业绩,管理层持谨慎乐观态度,未释放快速回暖信号。
作为跨境快时尚行业的缩影,SHEIN早年凭借柔性供应链与低价策略实现高速扩张,但随着外部壁垒增加、监管趋严及流量成本上升,野蛮生长阶段已结束。未来,SHEIN需在平台化生态构建、产品提价升级与老用户习惯平衡之间寻找新支点,在用户规模、营收增长与盈利三者间重建平衡。