

2026年10月份大征期定了!请大家合理安排好时间!头条君给大家整理了10月申报期的几项要点:
1、10月大征期延长! 税局刚刚通知
2、终于能查了!电商平台报给税局报送多少?个体户自己就能查了!
3、10月大征期,申报表合并后,新版小规模纳税人保姆级填报指南!
4、个税计税时点变了! 10月1日起执行!
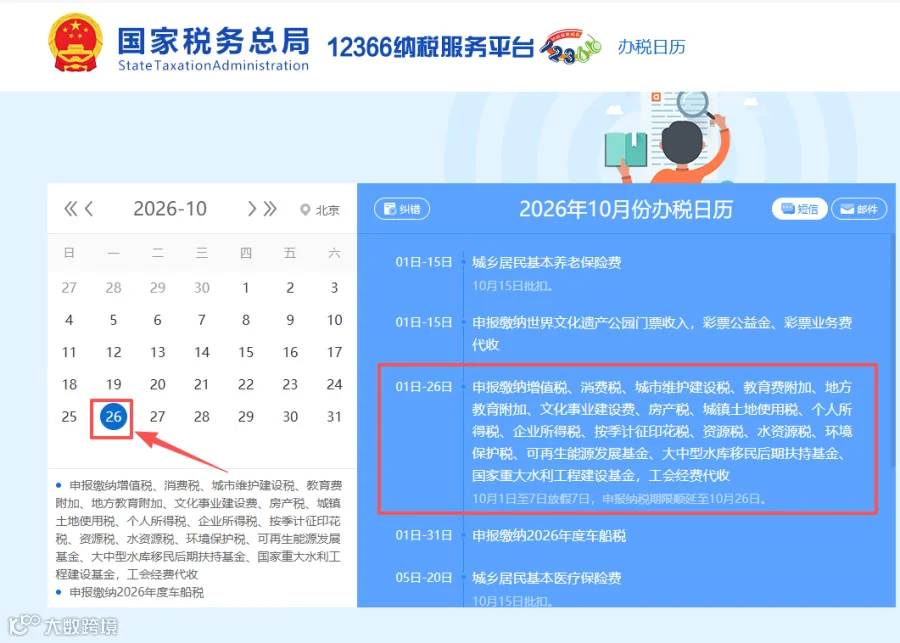
各地方存在微小差异,请纳税人要合理安排时间,按时完成报税哦!
02
终于能查了
平台报给税务局多少
个体户自己就能查了!
做电商、开网店的个体户,注意啦!平台报给税务局多少,以前你看不到,现在终于能查了!不用再一家一家去店铺后台查询,也不用再担心你申报的跟平台推送给税务局的不一致了,10月大征期报税前,一定先核对!
怎么查?四步!
第一步,电脑登录“自然人电子税务局”,用个税 APP 扫码登录。
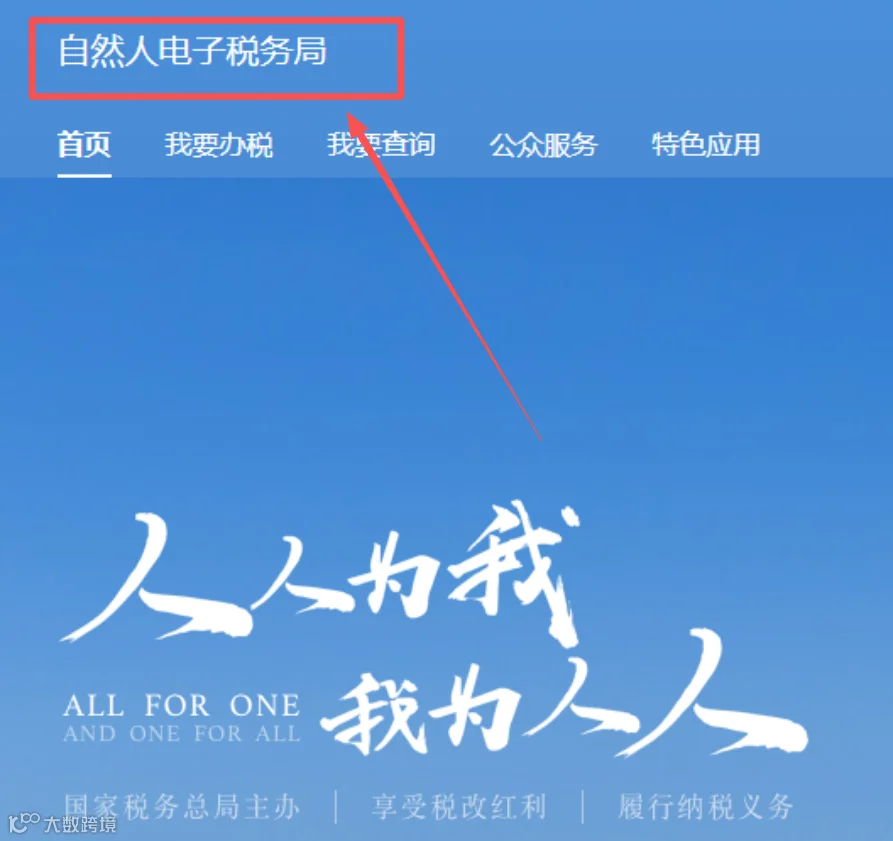
第二步,点【我要办税】→【税费申报】→【经营所得 A 表】。
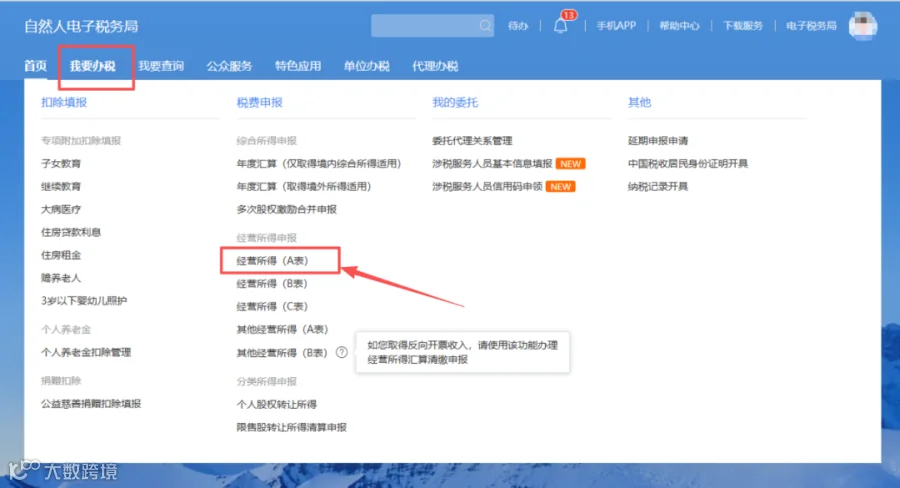
第三步,选申报年度,输入个体户统一社会信用代码,选好季度,点下一步。

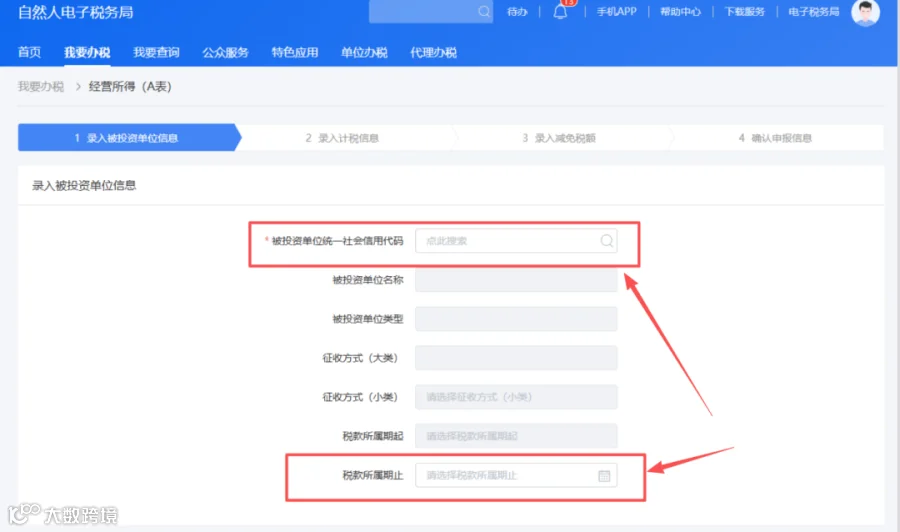
选择申报所属期(如:2026年7月–9月)→ 输入纳税人识别号
第四步,查看测算详情:在【收入总额】输入框上方,系统会提示“根据您开具发票的信息、平台报送收入数据以及其他税种的申报信息,系统已测算出本期收入总额……”。点击提示文字右侧的蓝色 【点击详情】 按钮。
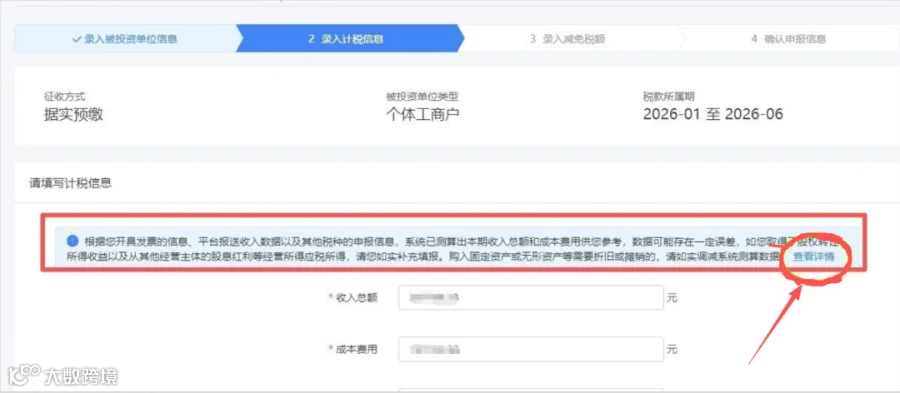
弹出来三行数据,找 “按平台报送情况测算”——这就是各平台报给税务局的收入合计(注意:该数据为含税金额)。
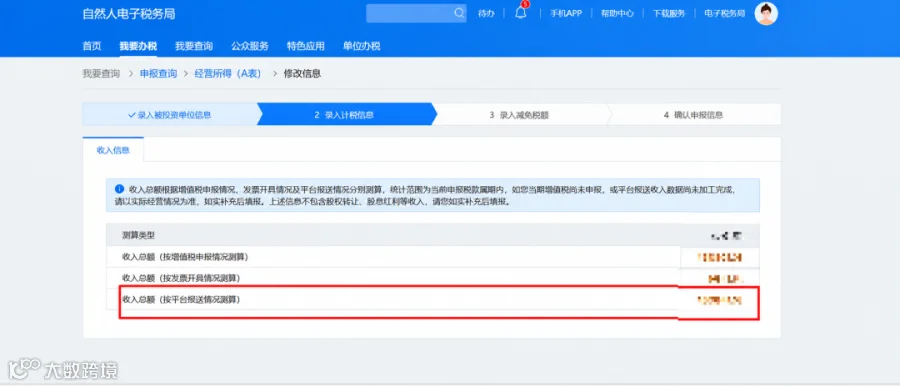
在利用这个新功能自查和报税时,有两个关键细节一定要注意,避免申报出错:
1. 含税收入要换算,不能直接照搬。
平台报送的收入通常是含税金额,而增值税申报和经营所得申报,应按申报表口径填报不含税收入。申报时务必自行换算,不能直接把系统里的含税数抄进去。
2. 适用主体范围要清楚。
目前该查询功能主要面向经营所得纳税人,如个体工商户、个人独资企业、合伙企业。有限公司企业主体暂不支持此入口。
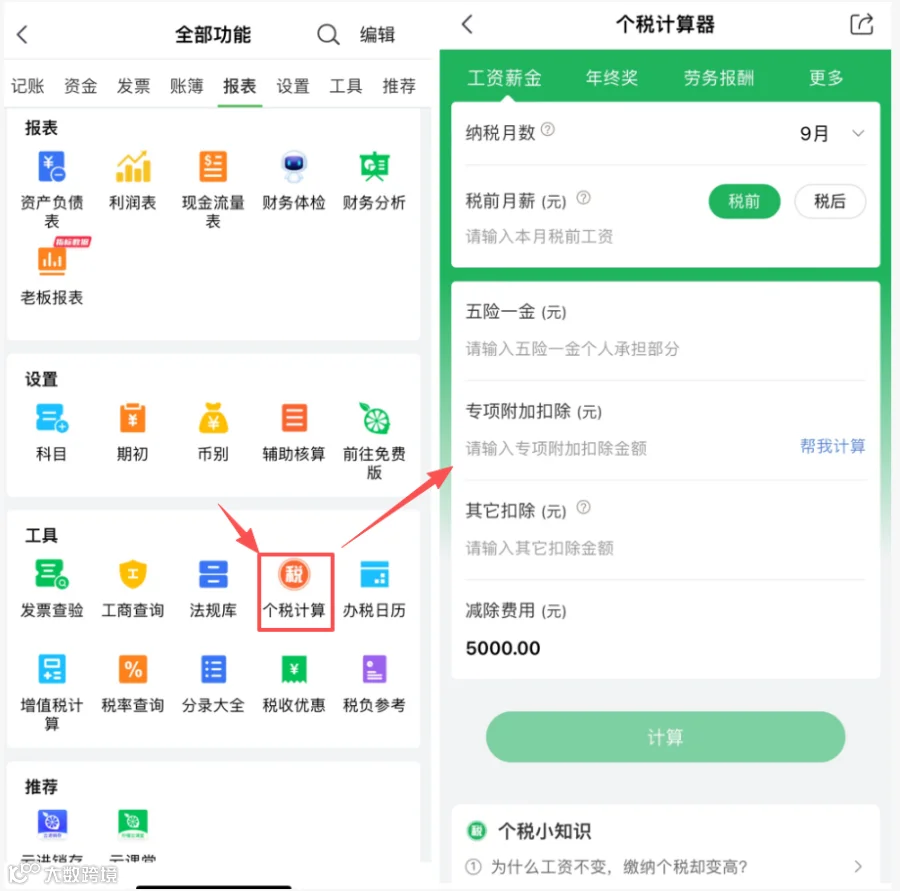
万能个税计算器的使用方法(扫码下载即可免费使用)

03
10月大征期,申报表合并后,
新版小规模纳税人保姆级填报指南
10月大征期,2026新版小规模增值税申报表(试行)填报,别一上来就懵。提前了解到时候不慌!
记住:小规模填报逻辑和一般纳税人基本一致,但业务更简单,表单和路径都精简了。

新版小规模增值税申报表操作流程
一、功能路径
(一)登录与身份切换
1.搜索“电子税务局”,进入如下界面,点击右上角【登录】

2.进入登录界面,可选择【企业业务】、【自然人业务】、【代理业务】三种登录方式。
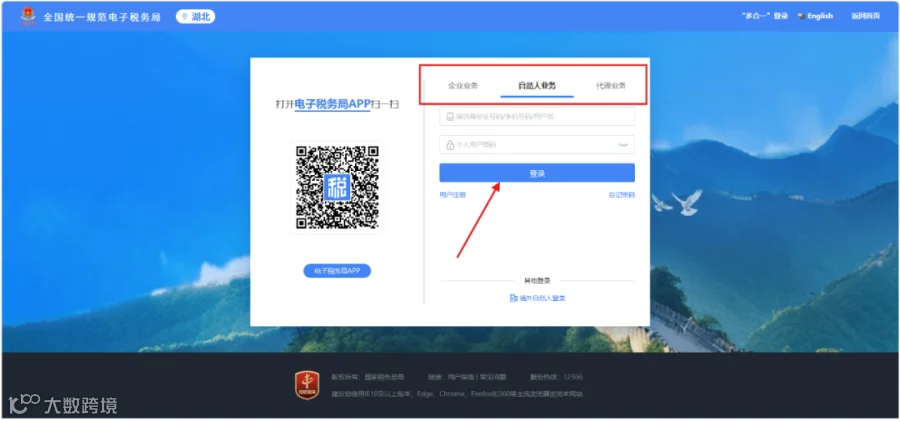
选择【企业业务】与【代理业务】登录将直接进入纳税人身份界面。
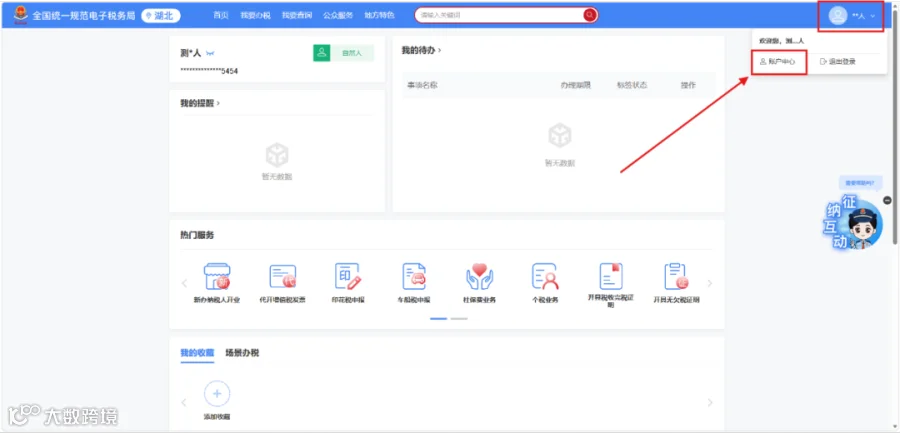
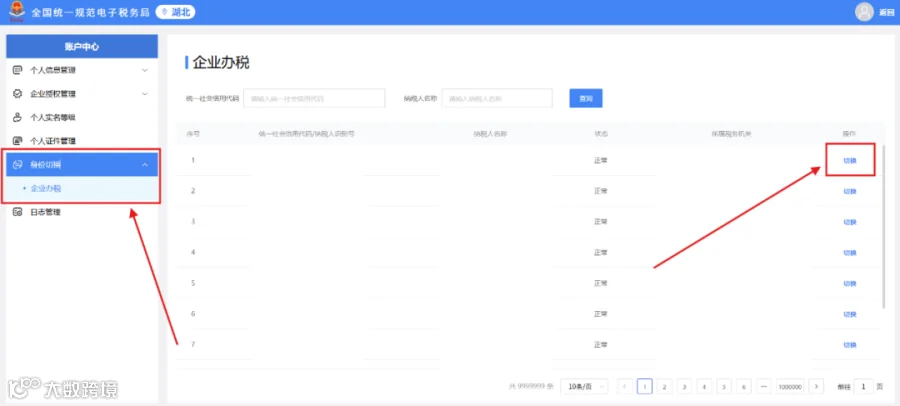
选择自然人业务登录电子税务局后,可通过以下路径进入纳税人身份界面:
点击右上角【账户中心】-点击左侧【身份切换】-选择正确的纳税人身份点击【切换】
(二)申报界面进入
1.通过功能模块进入 【我要办税】-【税费申报及缴纳】-【增值税及附加税(费)申报】-【增值税及附加税费申报】或直接通过主界面左下【增值税及附加税费申报(小规模纳税人)】进入。
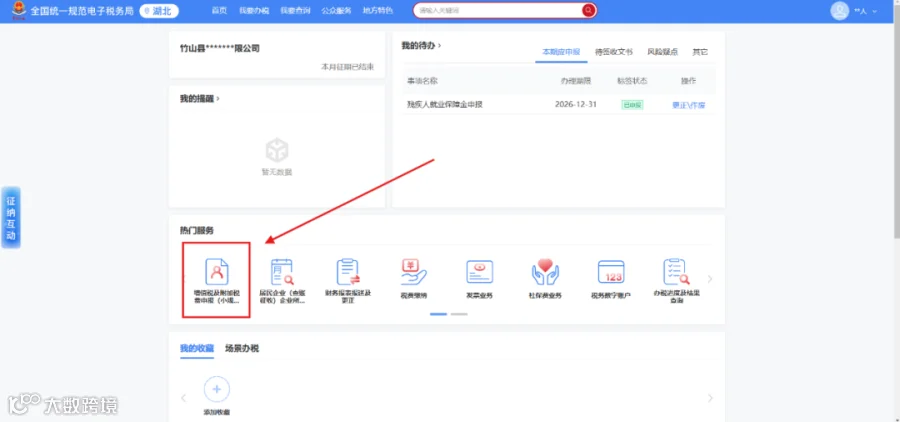
2.通过搜索栏进入首页搜索栏输入关键字,查找【增值税及附加税费申报】模块。
二、操作步骤
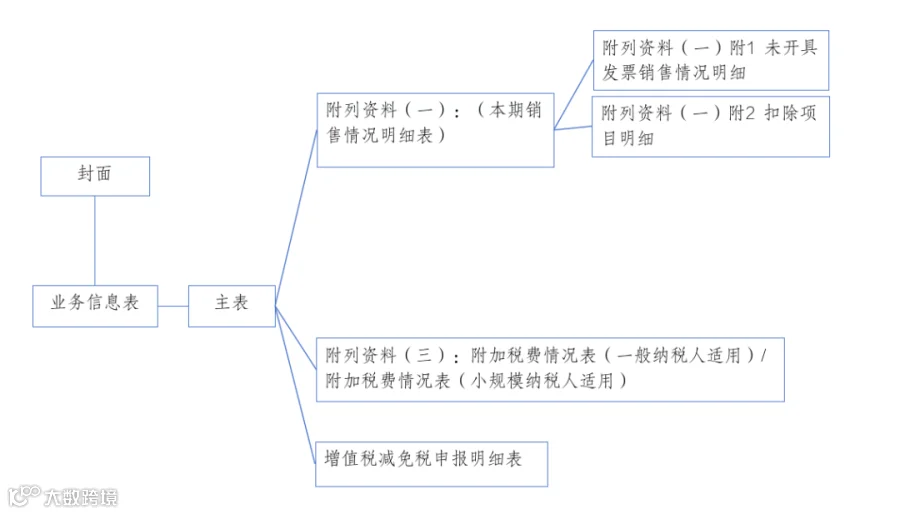
新版增值税申报表增设《业务信息表》。它是整套申报表的“总开关”,系统依托业务信息表的7组标签,实现为纳税人精准“画像”。纳税人勾选后,系统将智能判断,仅为纳税人展示需要填报的表单,实现申报定制服务,大幅精简填报内容。
01
系统自动采集纳税人的登记属性、适用优惠政策、特殊业务类型等标签信息,纳税人选择确认后,由系统智能判断并动态生成适配纳税人特殊业务场景的申报界面。
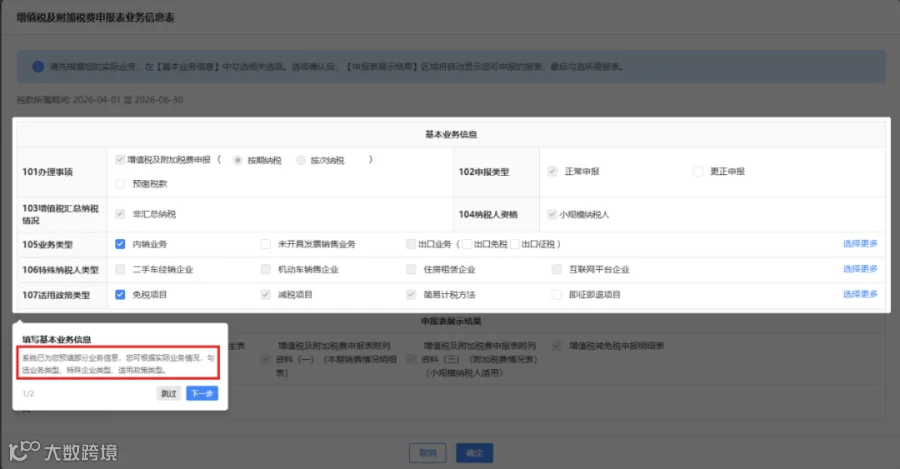
若系统默认勾选项目与纳税人实际业务不同,也可以手动进行项目的勾选与取消。系统将根据业务信息表勾选的项目,自动将需要报送的申报表展示在业务信息表下方。

业务信息表支持鼠标悬停显示填报说明内容,辅助纳税人便捷知晓有关报表栏次的勾选口径及业务结果与影响。
02
完成《业务信息表》填报后,纳税人将直接进入申报表单填写页面。小规模纳税人报表列表将展示:《封面》《增值税及附加税费申报表主表》《增值税及附加税费申报表附列资料(一)》《增值税及附加税费申报表附列资料(三)》及《增值税减免税申报明细表》等。
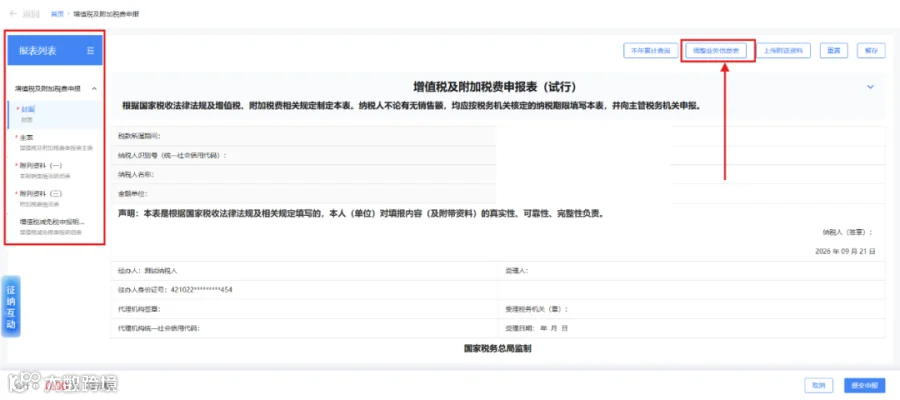
小贴士1:《增值税减免税申报明细表》仅对业务信息表中勾选“减税项目”或“免税项目”的纳税人展示。《增值税及附加税费申报表附列资料(二)》只面向一般纳税人展示填写,小规模纳税人没有这张表哦!
小贴士2:若您申报过程中不小心关闭了业务信息表,导致您需要填报的某张表单未出现,您可以随时点击报表右上方【调整业务信息表】补充修改业务信息表信息哦!
03
系统自动预填数据,纳税人依次进入《增值税及附加税费申报表附列资料(一)》《增值税及附加税费申报表附列资料(三)》,核对填报数据准确性。《增值税及附加税费申报表附列资料(一)》可根据实际业务情况,增加项目及栏次。
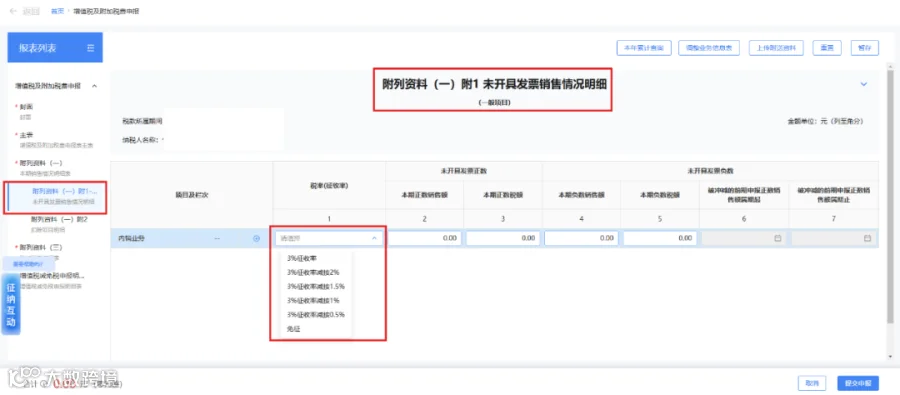
《增值税及附加税费申报表附列资料(一)》(下图)

1. 新表增设附1《未开具发票销售情况明细》(下图),用于核算纳税人本期正数、负数未开票收入情况。若纳税人存在未开票收入,请在【业务信息表】勾选“未开具发票销售业务”,并在填报《增值税及附加税费申报表附列资料(一)》前,先行填写附列资料(一)附1未开具发票销售情况明细表。
2. 新表整合扣除项目明细至附2《扣除项目明细》(下图),用于记录按规定以扣除相关价款后的余额计算销售额,以及允许从含税销售额中扣除相关价款后计算销项税额或者应纳税额的价款扣除情况,对于存在上述情形的纳税人,请在【业务信息表】中勾选“扣除项目”后启用该表。若纳税人存在扣除项目,请在填报《增值税及附加税费申报表附列资料(一)》前,先行填写附列资料(一)附2扣除项目明细表。

3.《增值税及附加税费申报表附列资料(三)》(下图)。 若存在对应的附加税费减免,请选择对应的减免性质代码。无减免则按实际业务据实填报即可。
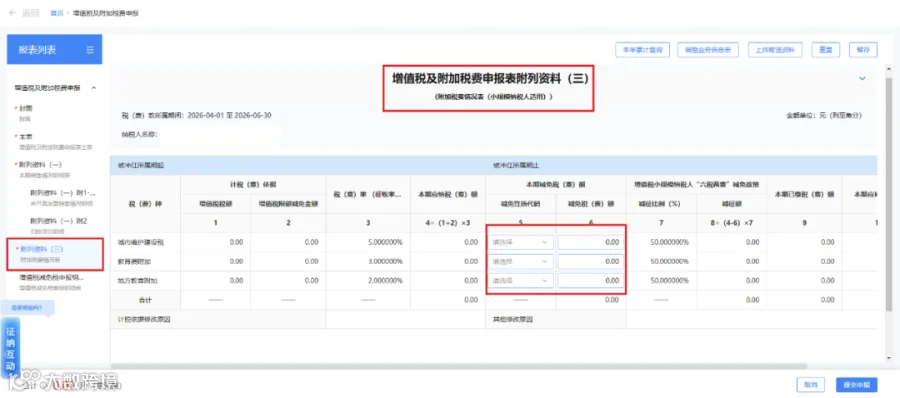
4.《增值税减免税申报明细表》(下图)。若存在减税、免税项目,请在勾选【业务信息表】107适用政策类型中的“减税项目”“免税项目”后,再填写《增值税减免税申报明细表》。

小贴士:未达起征点免征增值税的纳税人,属于增值税免税项目类型。请将您的未达起征点销售额填写到《增值税减免税申报明细表》中的【免税项目】栏哦!
04
表单数据核对无误后,点击右下角【提交申报】,并根据系统提示完成申报操作。
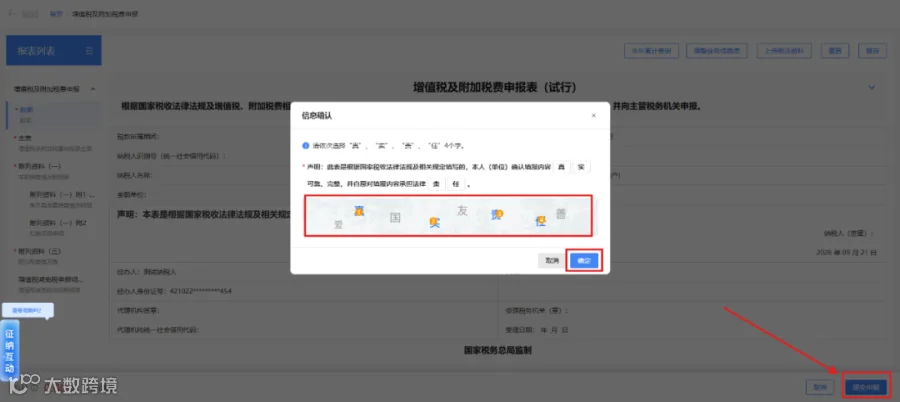
05
纳税人在填表过程中出现错误或者违反表单内部勾稽关系的情况时,系统将在纳税人提交申报时进行提醒。
若触发“提示类”比对异常(橙色感叹号),分以下两种情况处理:
1.若填报有误,可以点击“返回修改”针对比对提示检查修改原表单内容。修改完成之后可再次点击“提交申报”进行申报缴款;
2.若确认填报无误,可以继续点击“确认提交”,直接进行申报缴费。
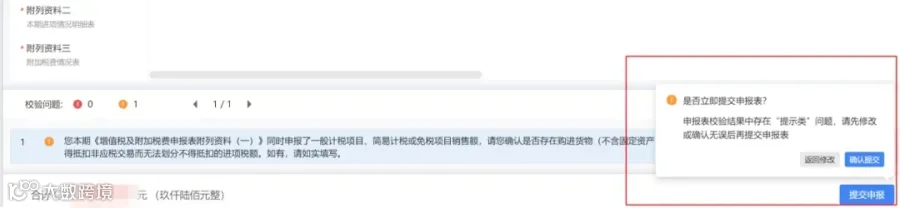
若触发“强制类”比对异常(红色感叹号),分以下两种情况处理:
1.若填报有误,可以点击“返回修改”针对比对提示检查修改原表单内容。修改完成之后可再次点击“提交申报”进行申报缴款;
2.若确认填报无误,可点击强制提交,但需填写比对不符的具体原因说明,并上传相应的佐证材料。点击确定后启动异常转办流程,可在【我要查询】-【涉税信息查询】-【办税进度及结果信息查询】查询处理进度,或通过电子税务局征纳互动进行咨询,耐心等待异常锁定解除。

06
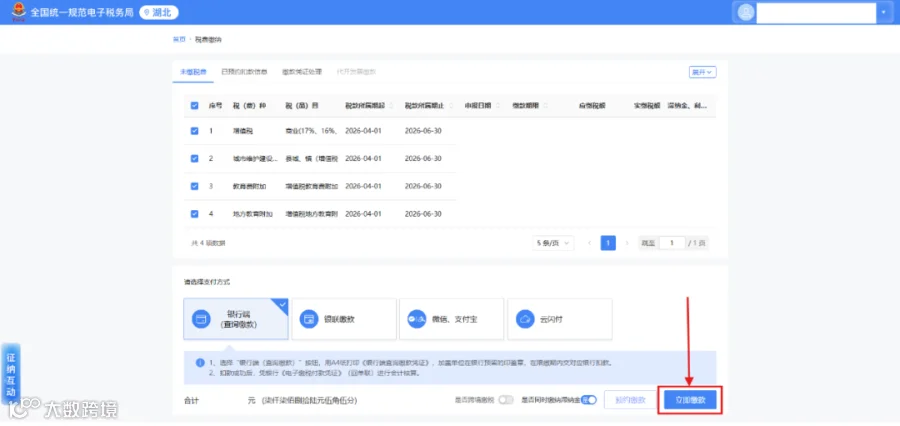
申报成功、税款信息核对无误后,点击【立即缴税】,选择对应缴款方式完成税费缴纳。
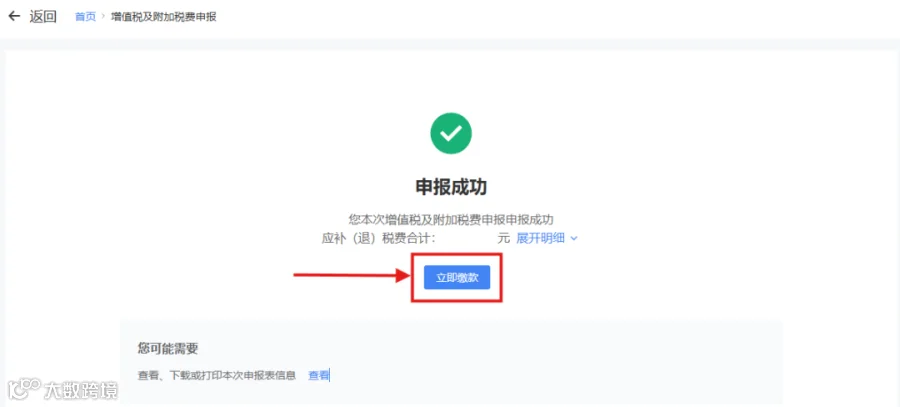
点击【立即缴税】,系统将自动跳转至相应界面。纳税人自行选择缴税支付方式,点击右下角【立即缴款】即可完成税款缴纳。
04
个税计税时点变了!10月1日起执行!
📣所有主播、博主、自由职业者,紧急提醒!
2026年10月1日起,抖某非对公合作主播个税规则又变了! 一句话总结:不是你想提现才交税,而是收益一到“有可提现余额”,税就产生了!不提现?也可能先扣税!💥
近期,抖音发布了《非对公合作主播计税时点变更通知》,称依据要求,自10月1日起,非对公合作主播个人所得税的纳税业务发生时点将调整到到达主播账户且主播可自主提现时点。
本次调整有什么核心变化:
🌟旧规则:主播把收益留在直播账户里,只有在点击“提现”按钮时,平台才计算并扣除个人所得税。
🌟新规则:直播收益进入可提现余额的那一刻,纳税义务就产生。平台会在余额入账的次日自动计算并扣除个人所得税,扣完税后的资金直接发放到主播的抖音零钱或贝壳账户。
‼️核心变化:纳税义务发生时间大幅提前,从“提现时”前移至“到账可提现时”,也就是说主播不提现也要交税!
头条君扩展:
2025年9月,抖音平台发布了一则重磅通知:自2025年10月1日起,所有个人主播的直播收入、视频收入,将按照“劳务报酬”项目进行累计预扣个税,适用3%–45%的超额累进税率。
该通知是响应国家税务总局在2025年6月发布的《关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》。
新政策不仅影响抖音平台,所有互联网平台的内容创作者、自由职业者和服务提供者都会受影响。
https://zc.51shebao.com/detail/838238
公告明确:从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(2018年第61号)规定的累计预扣法计算并预扣预缴税款。
具体计算公式如下:本期应预扣预缴税额=(累计收入-累计费用-累计免税收入-累计减除费用-累计依法确定的其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额
其中:累计费用,按累计收入乘以20%计算;累计减除费用,按照5000元/月乘以纳税人当年截至本月在本互联网平台企业连续取得劳务报酬的月份数计算。
本文由会计头条原创整理发布,素材来源:会计头条、自然电子税局网页版、51社保网、国家税务总局竹山县税务局、淮安税务等等网络资讯。内容仅供读者学习、交流之目的。如有不妥,请联系删除。
最后上个福利⬇️ 完全免费!

<自然人代扣代缴正算与到手反算*自动测算表>模板
▼扫码回复【自然人】▼即可免费领取
限时两天,免费下载
▼▼▼
 转发,点赞,在看,安排一下