|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
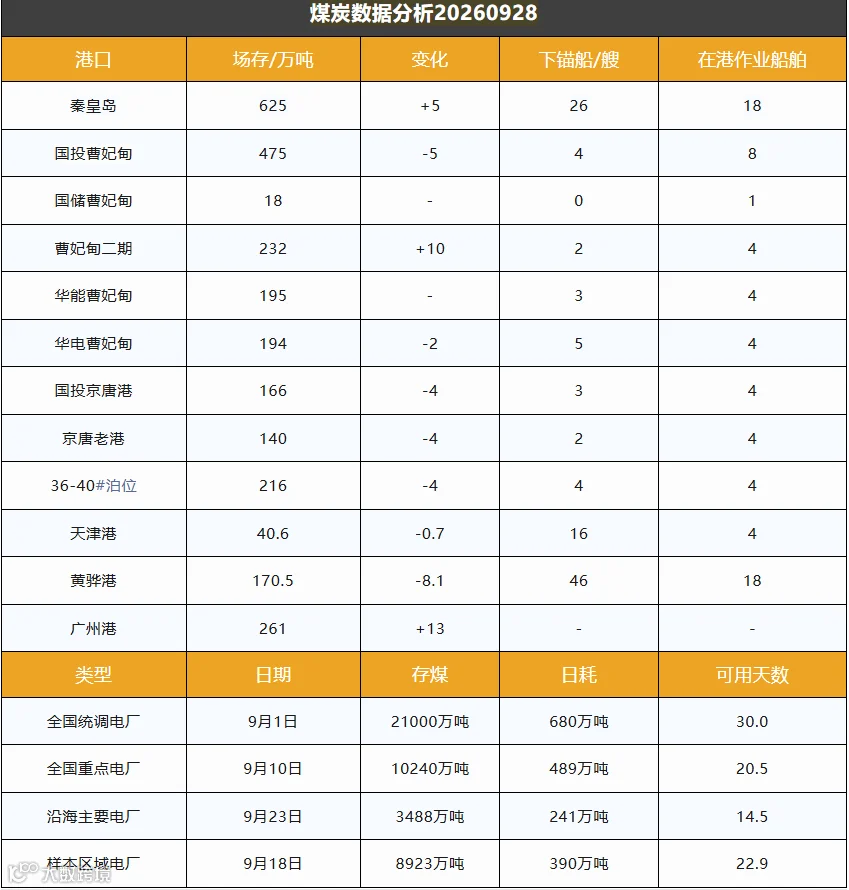
截至9月28日,环渤海港口库存2472.1万吨,环比前一日减少12.8万吨,港口库存继续去化。
主产区安全监管维持高压态势,整体市场运行偏弱。部分煤矿主动控产力度加大,产能释放受限,货源偏紧格局持续。受政策预期扰动,站台、洗煤厂拉运积极性有所回落;但煤矿自身场存处于低位,对报价形成支撑,坑口价格保持坚挺。
北方港口市场弱稳运行。随着政策调控预期升温,电厂补库需求转向观望,市场交投氛围冷清,现货价格上涨动力不足。受发运成本倒挂影响,港口集港积极性受限,港口调入量小幅回落,整体维持中位震荡。大秦线秋季检修即将启动,后续港口调入端存在收缩预期,供应端压力有所抬升。贸易商受成本约束,低价甩货意愿不强,短期市场或将延续震荡僵持格局。
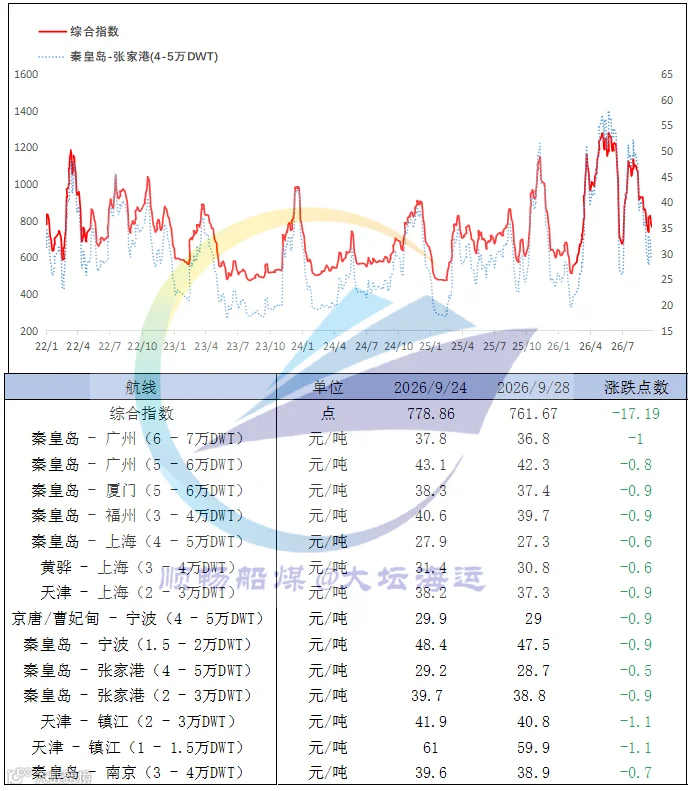
中国沿海煤炭运价综合指数下跌17.19点,报761.67点,各航线运价跌幅区间0.5‑1.1元/吨。节后首个交易日,沿海市场行情改善有限,多数终端将招标采购计划延后至节后执行,整体运输需求平淡,运价延续小幅下行走势。