

很多电商老板表面看生意做得不错,后台流水也很漂亮,但一算税,利润却被 “无票成本” 吃掉一大截。
尤其是服装、美妆、食品、家居、百货等常见电商品类,上游供应商可能比较分散,不少进货环节确实难以取得合规发票。进货真实发生了,钱也付了,但账上没有对应的成本凭证,利润就容易被账面放大。
不少商家第一反应是:没有发票,有流水、有合同、有聊天记录、有进销台账,总可以入账吧?
这个想法非常危险。因为在常规税务处理中,成本扣除不仅要看业务是否真实,还要看凭证是否合规、资料是否完整。平时不重视票据和证据链,等到数据报送、风险核查或补账整理时,往往会非常被动。
今天我们把电商缺成本票这件事讲透:哪些资料不能替代发票?核定征收到底适不适用?企业应该提前做好哪些准备?建议电商老板收藏对照。

很多商家会把 “业务真实” 和 “凭证合规” 混为一谈。
他们认为,只要能证明钱确实付了、货确实进了,就应该可以在税前扣除。但从税务处理逻辑看,仅有银行流水、转账截图、进货明细或聊天记录,通常不足以单独支撑成本扣除。
原因很简单:税务机关需要通过完整的证据链判断成本是否真实发生、是否与经营相关、是否符合会计和税法要求。发票是其中重要的凭证之一,但不是唯一凭证;合同、物流、资金流、进销存记录等资料,通常是作为辅助证据存在,而不是直接替代发票。
这里要特别区分两种情况:
1.有真实业务,但暂时缺票
这种情况并不等于成本一定不被认可,但企业需要准备更完整的业务资料,证明采购真实发生、付款真实发生、货物确实用于经营。
2.没有真实业务,只是找票或补流水
这已经不是凭证问题,而是业务真实性问题。一旦被认定为虚开发票或虚构成本,风险会更高。
所以,电商老板不要把重心只放在 “有没有流水” 上,而要问自己三个问题:
1.采购合同是否完整?
2.物流、入库、销售记录是否闭环?
3.资金支付与经营业务是否对应?

电商行业的经营模式,决定了它比一般企业更容易面临成本凭证零散的问题。
第一,供应商分散。很多电商商家会从多个批发市场、个人供货商、小作坊、第三方采购渠道进货,供应商的开票能力参差不齐。
第二,品类更新快。服装、鞋包、美妆、家居等品类经常上新,采购频次高、批次多、单批金额可能不大,财务处理如果不及时,票据很容易积压或丢失。
第三,经营环节多。电商成本不仅包括采购货款,还可能涉及物流、仓储、平台佣金、推广费、达人合作费、包装材料、售后成本等。任何一个环节没有取得合规凭证,都会造成成本缺口。
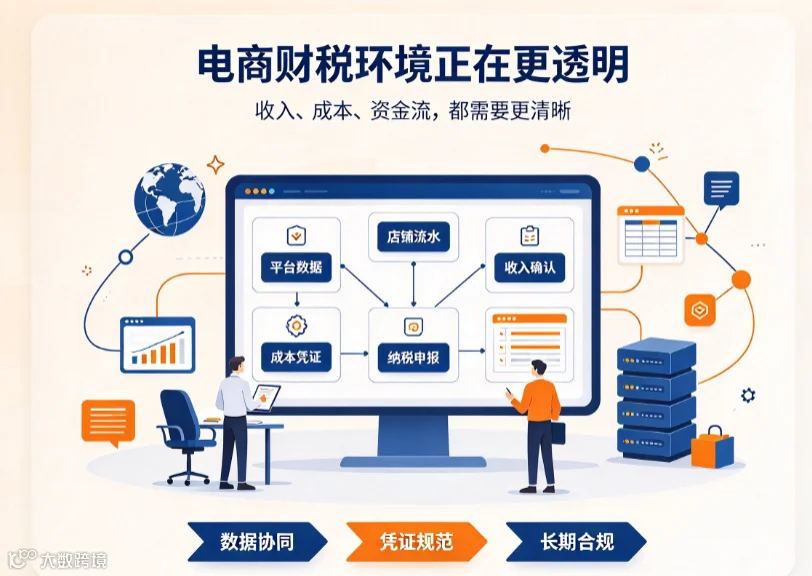
第四,数据透明度提升。平台经营数据、店铺流水、订单信息、支付数据越来越可查,企业收入端更加透明,如果成本端没有同步规范,账面利润就会被放大。
因此,电商企业的成本管理,不能再用 “经验做账” 的方式处理,而要把票据管理和业务流程同步起来。
谈到缺成本票,很多老板会立刻想到核定征收。
但这里必须先明确:核定征收不是企业有需求就可以自动适用,也不是专门为了解决缺票问题而设立的 “补票工具”。
根据《税收征管法》相关规定,核定征收适用于特定情形,例如企业依照法律、行政法规规定可以不设置账簿,或账簿设置不健全、资料残缺难以查账,或计税依据明显偏低且无正当理由等。具体是否适用,需要结合企业实际情况和主管税务机关口径判断。
对电商企业来说,尤其要注意以下几点:
1. 不能把 “缺票” 直接等同于 “可以核定”
缺票只是结果,背后可能是供应商管理混乱、财务处理不规范、业务资料缺失等问题。税务机关不会仅因为企业缺票,就直接同意核定征收。
2. 不是所有电商行业都必然适用
是否适用,通常要看企业的账务能力、凭证完整性、经营模式、历史申报情况以及主管机关的判断口径。不能把个别地方的执行口径直接套用到所有企业。
3. 不能事后 “补核定” 来掩盖前期问题
如果企业前期已经存在成本凭证缺失、收入确认不规范等问题,试图通过事后申请核定来 “一补了之”,风险通常很高。
因此,电商老板应该把核定征收理解为一个需要依法申请、需要资料支撑、需要符合条件的税务处理方式,而不是缺票后的万能答案。
虽然核定征收不能随意适用,但对部分确实存在账务和凭证管理困难的电商企业而言,它可能是一个需要依法评估的选项。
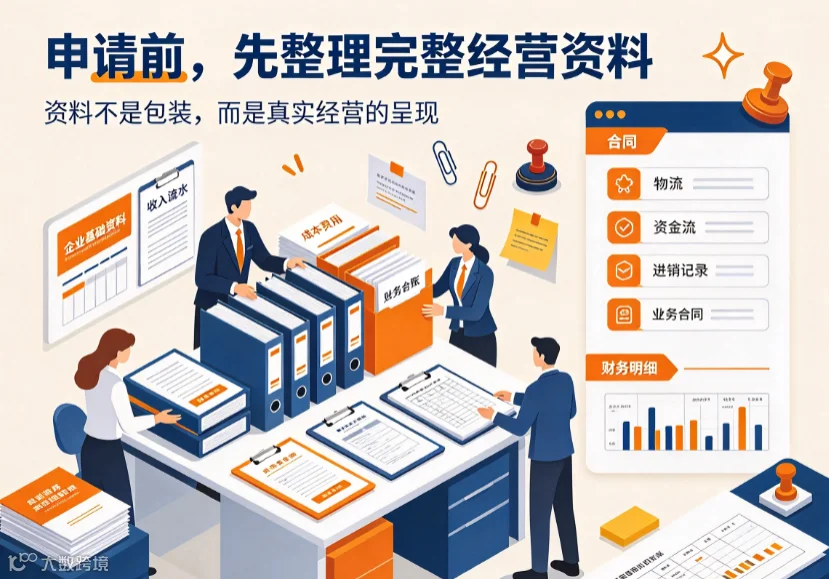
这里的关键不是 “找关系、走捷径”,而是把企业经营情况完整、真实地呈现出来。一般来说,企业至少要准备以下几类资料:
1. 企业基本情况资料
包括营业执照、经营模式说明、店铺主体信息、实际经营地址、从业人员情况、主营业务流程等。税务机关需要先判断企业到底在做什么、规模有多大、组织架构是否清晰。
2. 收入相关资料
包括平台后台数据、店铺流水、订单记录、收款账户信息、收入确认说明等。电商企业的数据留痕比较明显,收入端通常是核查重点。
3. 成本费用相关资料
虽然可能存在部分无票成本,但企业仍应把所有成本费用整理清楚,包括采购付款记录、物流单据、仓储单据、平台扣费记录、推广费用明细、人工成本等。
4. 账簿和财务核算资料
包括总账、明细账、银行日记账、进销存台账、收支明细表等。如果企业账簿确实不健全,需要说明原因,并尽量提供能够反映经营真实情况的替代资料。
5. 业务真实性说明材料
例如采购合同、销售合同、发货记录、入库记录、聊天记录、对账记录等。这些资料不一定都能直接作为成本凭证,但可以帮助说明业务是否真实发生。
需要特别提醒的是,资料准备不是为了 “包装成符合核定条件”,而是为了让税务机关能够更清楚地了解企业真实经营情况。


很多电商老板平时不重视资料管理,等到税务机关要求说明时,才发现合同丢了、物流单找不到了、聊天记录过期了、付款记录混乱了。
这里要强调一个非常重要的习惯:涉及经营、成本、收入、纳税的相关资料,应按规定期限完整保存。
虽然不同资料的保存期限可能有所差异,但对电商企业来说,至少要把以下资料作为重点留存:
1.采购合同、销售合同;
2.平台订单数据和店铺后台报表;
3.银行流水、支付凭证、对账记录;
4.物流单、入库单、出库单、进销存记录;
5.推广合同、平台佣金结算单、达人合作资料;
6.财务报表、纳税申报表、会计凭证;
7.与供应商、客户的重要沟通记录。
为什么这件事重要?
因为一旦发生风险核查或纳税评估,税务机关不会只看企业当时提交的资料,还会看企业是否有完整的历史证据链。平时留存得好,解释成本就低;平时散乱,补证难度就会明显增加。
对电商老板来说,资料管理应该像店铺运营一样,形成固定流程:业务发生时留资料,收款付款时留凭证,进销存变化时留记录。


近年来,电商行业的财税管理环境确实在发生变化。平台数据、支付数据、物流数据和税务机关之间的信息协同,使企业经营情况越来越透明。
这种变化带来的直接影响是:
1. 收入端更透明
电商平台的订单、流水、收款记录更容易被完整查询,企业再想通过隐匿收入来降低税负,空间已经明显缩小。
2. 成本端要求更高
收入透明之后,如果成本凭证仍然不规范,企业的利润空间会被账面放大,涉税风险会更高。
3. 税务处理更强调合规性
无论是查账征收还是其他处理方式,企业都需要面对数据和资料的检验。过去那种只凭经验、凭关系、凭感觉处理财税的方式,已经越来越难持续。
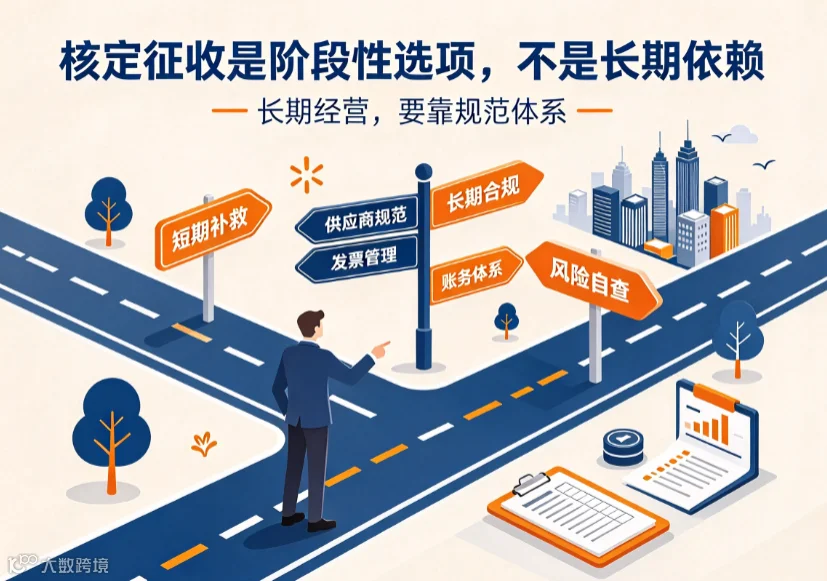
4. 长期规范比短期补救更重要
相比一直纠结 “怎么少交税”,电商老板更应该关注 “怎么把账做清楚、怎么把凭证补完整、怎么把流程规范起来”。
所以,未来的电商财税管理,不应该只盯着某一种征收方式,而要建立完整的合规体系。

如果您在阅读完本文后,对电商税务合规还有一丝疑虑,或者想获取更详细的申报材料清单与准备攻略,请立刻行动起来——👉添加微信dczx15!
我们的资深顾问将第一时间为您答疑解惑,助力您的企业在2026年的赛道上乘风破浪,顺利摘下属于自己的金字招牌!
佰利佳企服
让企业合规更简单,助力企业稳健成长!
如果你需要进一步了解
或者需要代办相关业务
欢迎与我们联系
▲
长按扫码
添加佰利佳顾问
获取免费咨询
【电商税务合规】