



2026 年五一假期,长沙雨花凯德广场负一楼,一家新店悄悄开业了。
明黄色的招牌,200 平米的店面,近 200 个 SKU。推门进去,你几乎认不出这是绝味 —— 没有街边小店那股浓郁的卤料味,取而代之的是现烤面包的香气、坚果炒货的焦香,还有冷柜里整齐排列的鲜奶茶。
一盒鸭脖 9 块钱,一袋山楂条 3 块 1,整只酱鸭 69 块。
店员端着试吃盘来回走动,先尝后买。
这是 "绝味新鲜零食" 的第一家店。
与此同时,成都来福士广场,另一家 300 平米的店也开了。
从这一刻起,那个卖了二十多年鸭脖的 "万店之王",正式杀进了一个全新的战场 —— 新鲜零食。
这个赛道有多热?五年时间,市场规模从不足 50 亿涨到 180 亿,2026 年预计冲到 400 亿。金粒门、几多全、一栗…… 一堆新品牌杀红了眼。
现在,绝味来了。
一个两年关了 6600 家店、刚戴完 ST 帽子的公司,能在这个新战场上翻出什么浪?
要理解绝味为什么杀进来,得先回顾一下它这几年过得有多难。
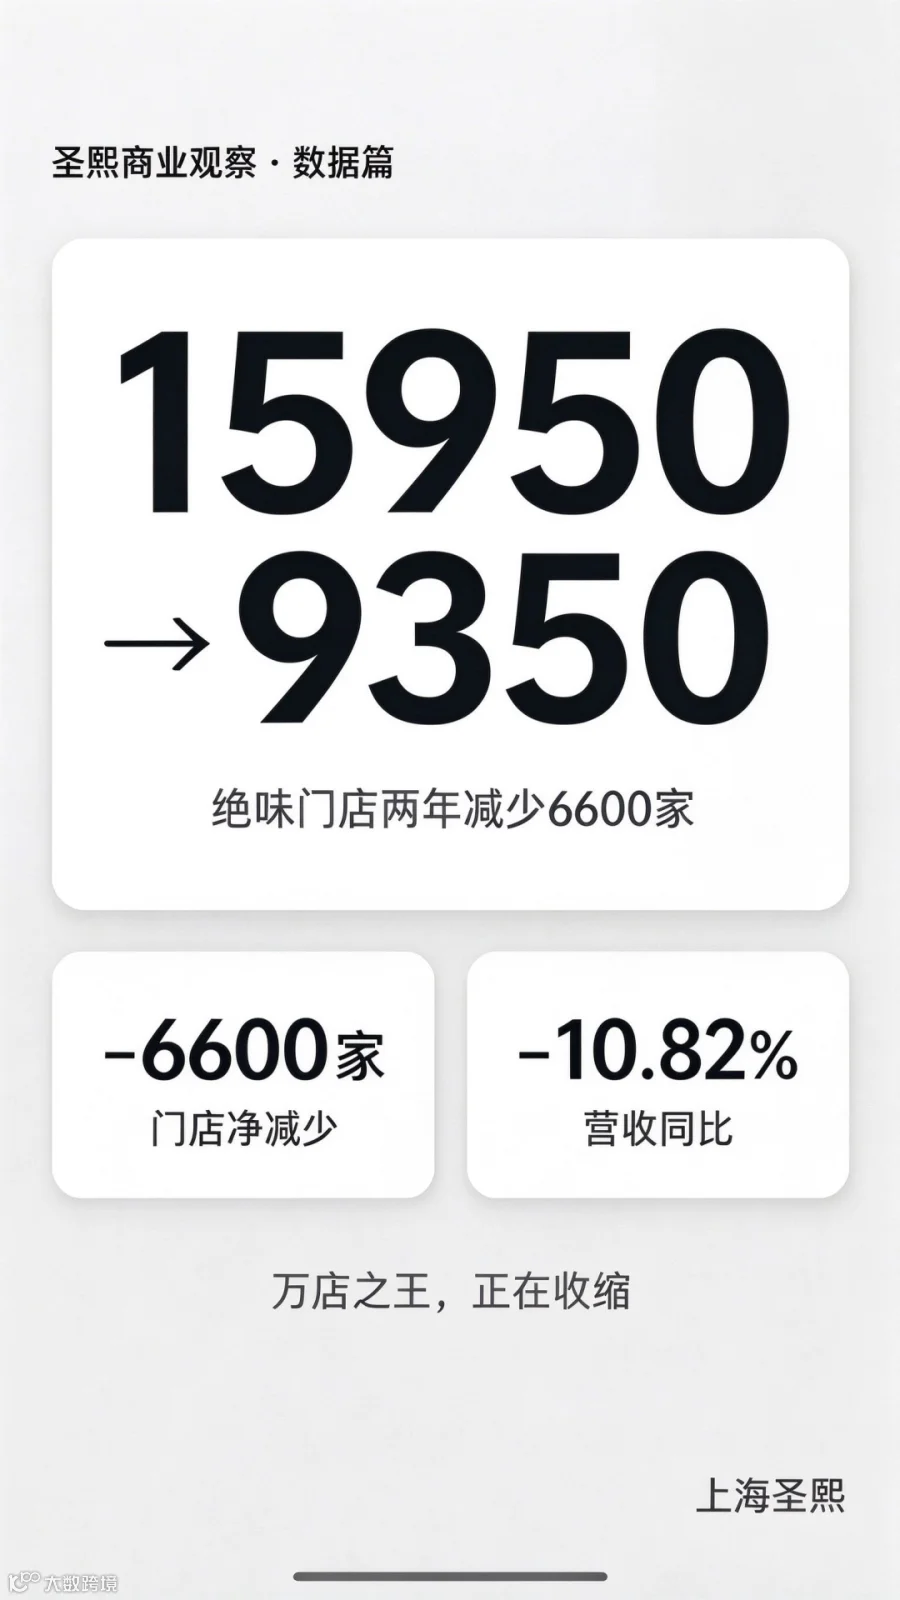
2023 年底,是绝味的巅峰。那一年,它的门店总数达到了 15950 家。什么概念?就是中国每一个县城,都有超过 4 家绝味鸭脖。"万店之王" 四个字,它是真的扛在肩上的。
然后,闸门打开了。
2024 年,绝味关了约 2980 家店。2025 年,再关约 2908 家。到 2026 年 8 月,在营门店只剩 9350 家。
两年多时间,6600 家店消失了。平均每天,有 7 家绝味鸭脖关门。
财务数据更刺眼。
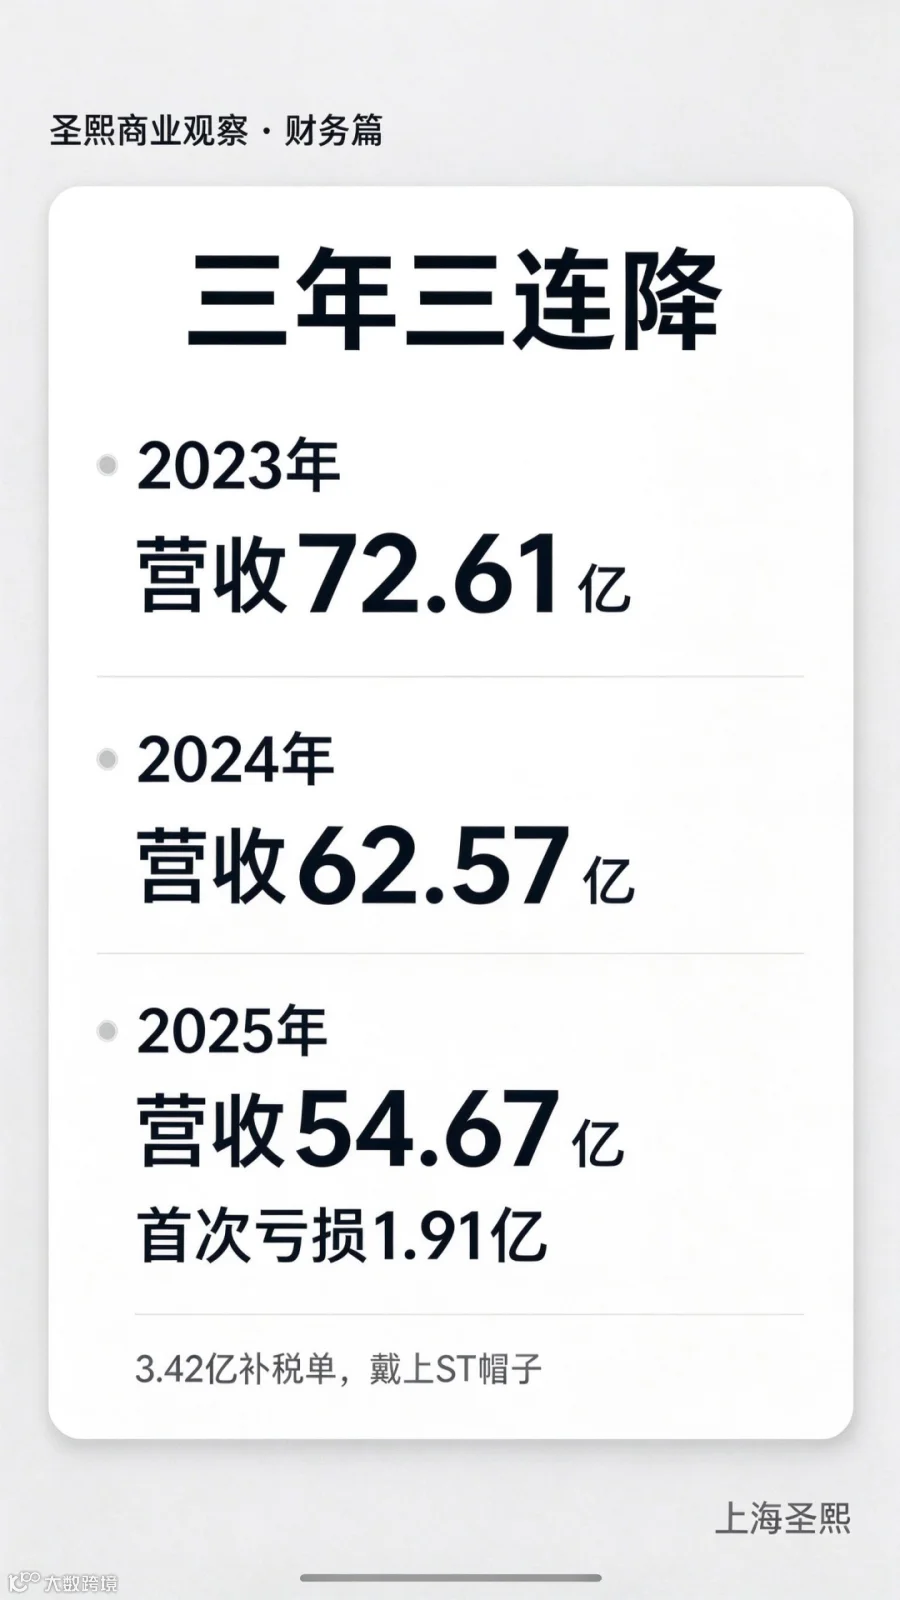
营收从 2023 年的 72.61 亿,掉到 2024 年的 62.57 亿,再掉到 2025 年的 54.67 亿。2026 年上半年,只有 25.15 亿,同比再降 10.82%。
利润呢?2023 年还赚 3.44 亿,2024 年降到 2.27 亿,2025 年直接亏了 1.91 亿。
这是绝味上市以来,第一次年度亏损。
屋漏偏逢连夜雨。2025 年 9 月,绝味因为 2017 到 2021 年期间信息披露违法违规,被证监会处罚,股票戴上了 ST 帽子。2026 年 4 月,公司公告补缴税款及滞纳金合计 3.42 亿元。
这笔钱,相当于它 2022 到 2024 年三年净利润总和的 40% 以上。
万店之王,怎么就落到这个地步了?
答案很简单:卤味这个赛道,本身就在收缩。
你以为只有绝味在关店?不是。周黑鸭从 3816 家峰值降到 3019 家,煌上煌从 4497 家大幅收缩,紫燕食品两年多净减少超千家。
整个卤味行业,都在经历一场没有硝烟的大撤退。
为什么?
第一,消费者变了。鸭脖这个东西,本质上是个 "夜宵零食"。以前大家晚上看球、追剧,买盒鸭脖啃着。现在呢?年轻人的夜宵选择太多了 —— 烧烤、小龙虾、水果捞、鲜奶茶…… 卤味不再是唯一的选项。
第二,价格被打下来了。量贩零食店兴起之后,你在赵一鸣、零食很忙,也能买到卤味,而且比绝味便宜。消费者不傻,同样的鸭脖,凭什么你卖 25,别人卖 15?
第三,"鸭脖刺客" 的标签,让很多消费者对绝味敬而远之。随便拿两个鸭掌、几根鸭翅,结账五六十块。这个价格,在现在这个消费环境里,越来越难被接受了。
主业不行了,转型迫在眉睫。
绝味不是没试过。它试过门店调改,试过全时段集合店,试过绝味煲煲、绝味 plus…… 但都没掀起太大水花。
直到新鲜零食这个赛道火起来。
绝味突然发现:这不就是我现成的能力吗?
为什么是新鲜零食?答案藏在绝味的供应链里。
绝味在全国布局了 21 座中央工厂,拥有自营冷链配送网络。这套体系,原本是为了每天给上万家门店配送新鲜卤味的。
现在门店从 1.6 万家缩水到不足 1 万家,工厂产能大量闲置,冷链车跑不满,固定成本却一分不少。
新鲜零食,恰好是这套供应链的 "再就业" 方向。
短保烘焙、现卤制品、鲜果西点,都需要中央工厂 + 冷链配送的能力。绝味不需要从零建供应链,它只需要把工厂的闲置产能利用起来,把冷链车的路线重新规划一下。
这是它相对于纯新创品牌最大的底牌。
你看金粒门、几多全这些新品牌,要建中央工厂,要建冷链,要谈供应链,至少要两三年时间。绝味呢?这些东西它二十年前就建好了。
现在门店少了,工厂空了,正好拿来做新业务。这叫什么?这叫沉没成本的二次变现。
另一个原因更现实:卤味的增长故事讲不下去了。
当消费者的零食选择从卤味变成更丰富的组合,当年轻人开始为 "新鲜"" 短保 ""现制" 买单,绝味必须找到第二增长曲线。
新鲜零食,就是它能看到的最亮的那盏灯。
但这个赛道,已经杀红了眼。
我们来看一下玩家阵营。
原生派是开创者。
金粒门从长沙板栗炒货品牌转型,坚持直营,全国约 40 家店,单店月销最高 400 万。几多全由臭豆腐品牌 "黑色经典" 孵化,2025 年 3 月才开首店,到 2026 年 8 月已经突破 200 家,走加盟路线,2026 年目标 600-1000 家。一栗从沈阳炒货起家,全国约 100 家直营店,2025 年营收约 5 亿。
跨界派正在疯狂涌入。
三只松鼠在芜湖开出首家新鲜零食店,9 个月开了 20 家,年底目标 50 家。茶颜悦色以店中店模式试水。来伊份在上海推出 "LYFEN life 新鲜生活" 全球首店。良品铺子、薛记炒货、鸣鸣很忙都在布局。甚至 7-Eleven 推出了自有品牌 "7 鲜零食",永辉、大润发等商超也在加码。
而绝味呢?到 2026 年 9 月,才开了 7 家店。
跟几多全的 200 多家比,跟三只松鼠的 20 家比,绝味的 7 家店,少得可怜。
但换个角度想 —— 这个赛道还没有真正的头部。
做得最快的几多全也就 200 多家店,金粒门才 40 来家。对比量贩零食赛道万店规模的赵一鸣、零食很忙,新鲜零食还处在 "大家都杀进场" 的早期阶段。
没有人建立起绝对的供应链壁垒,没有人形成不可替代的品牌认知。甚至连 "新鲜零食" 的定义,都还在争论中。
这意味着两件事:一是机会巨大,二是混战惨烈。
绝味现在进来,不算晚。它还有时间。
当然,质疑声从来没停过。
有人说:"主业都做不好,跨界就能做好?"
有人去探店之后发现,绝味新鲜零食店里,有冷冻解冻的甜品,有中长保代工零食,甚至有复热果浆勾兑现制饮品。所谓的 "新鲜",跟消费者的预期有落差。
还有人算了一笔账:200-300 平米的商圈大店,租金、人工、冷链、损耗,每一项都是硬成本。短保产品卖不掉就要报废,损耗率远高于传统零食。如果单店营收撑不住,开店越快,亏得越多。
这些质疑,都有道理。
但换个角度看,这些质疑恰恰是早期赛道的常态。
2020 年量贩零食刚兴起的时候,同样被质疑 "就是低价倾销"" 没有技术含量 ""迟早打价格战"。后来的故事我们都知道了 —— 赵一鸣和零食很忙合并,跑出了万店规模。
新鲜零食现在的状态,像极了五年前的量贩零食。方向对不对还需要验证,但窗口期确实存在。
绝味现在要做的,就是在这个窗口期里,把单店模型跑通。7 家店只是开始,它后面有 21 座工厂、有冷链网络、有二十年的供应链经验。这些家底,是金粒门、几多全这些新品牌短期内比不了的。
最后,回到那个问题:绝味借新鲜零食这个赛道,到底是顺势改命,还是逆风翻盘?
从好的方面看,它踩中了一个真风口 —— 新鲜零食年增速 40%,是传统零食的 8 倍。它有现成的供应链,有品牌认知,有钱(虽然刚亏了一年,但底子还在)。
从坏的方面看,它的主业还在下滑,它刚戴完 ST 帽子,它的新模式还在验证期,它的 7 家店能不能跑通单店模型,谁也不知道。
但有一点是确定的:绝味不能再等了。
万店之王的时代过去了。
鸭脖这个单品,撑不起下一个十年。它必须找到新的增长曲线,必须证明自己不只是一个卖鸭脖的公司。
所以它杀进来了。带着它的 21 座工厂、它的冷链网络、它的万店运营经验,杀进了这个所有人都看好、但还没人赢的赛道。
终究,绝味还是杀进来了。
至于这一战,是顺势改命,还是逆风翻盘?
让我们拭目以待。
