


经历一年不确定性后,制造商投资意愿增强,致力于提升国际在线收入。当前制造业国际电商现状如何?
制造业正密切关注B2C数字化转型经验,并加速自身线上布局,以适应客户习惯、驱动收入增长。
B2B电商现状与洞察
Copperberg与Intershop联合发布的《制造业国际电子商务现状》报告,从本地有效性、产品复杂性、平台选择及未来投资等维度,为制造商提供了前瞻性洞察。
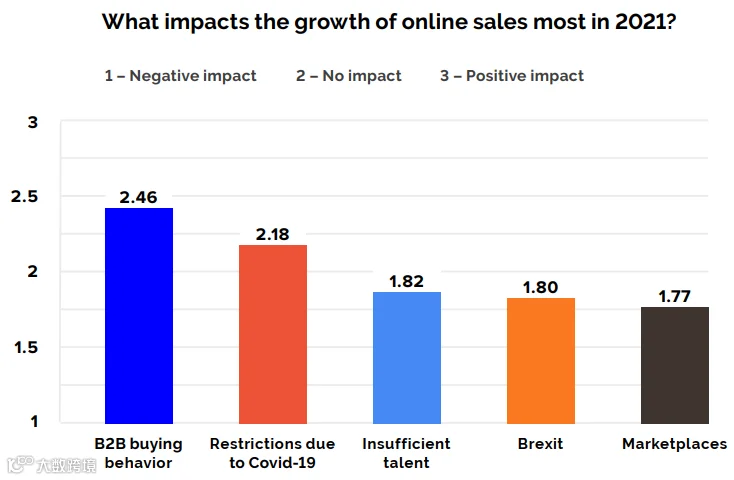
新冠疫情推动了电商发展,但购买行为的改变才是更强劲的增长驱动力。
疫情显著促进了制造商电商活动,但B2B行业内部在线采购行为的变革,已成为核心增长引擎。
B2B买家具备成熟的“线上优先”期望
B2B买家期望对标B2C体验。尽管国际销售日益线上化,但复杂采购流程仍存痛点。近三分之二B2B采购决策通过数字渠道完成,制造商亟需优化网站以支持电商业务。
并非所有企业都已适应线上竞争。疫情虽倒逼转型,但许多企业的电商化进程仍在进行中。
销售渠道孤立会负面影响买卖双方互动。
数字、直销与间接销售渠道若各自为政,将损害客户体验。早在2018年,约80%的B2B决策者便认为,若不启动电商业务,五年内将面临生存危机。
多数制造商尚未准备好
研究显示,自2018年以来进展有限,大多数制造商仍未充分挖掘数字售后潜力。最新数据显示:17%的企业尚未拓展电商;35%部分实施全球电商战略;31%已全面实施。
技术投资重点明确
未来12个月,制造商技术投资聚焦于:电商解决方案(67%)、后端集成工具(54%)、数字营销工具(51%)、数字自助服务(49%)、AI/机器学习(44%)及客户门户(43%)。
Amazon Business等平台重塑了B2B买家对高效购物体验的期望,缩短了供需距离。然而,预算压力仍是主要障碍,导致部分企业对技术投入持观望态度。
企业往往面临严峻的预算压力。
近半数受访者计划增加10%以上的数字预算;另有六分之一企业预计预算增长1%-9%,以实现线上目标。
预期两年内在线销售增长25%
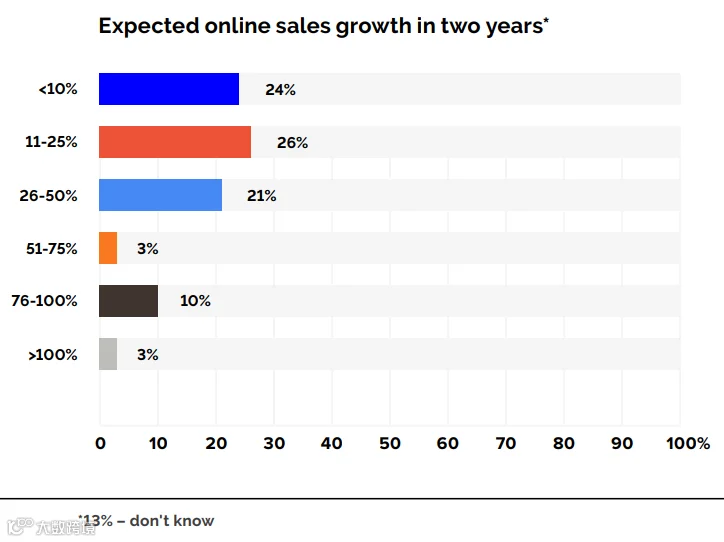
众多制造商预测未来两年在线销售额将增长25%。超60%的企业雄心勃勃,志在成为市场电商领导者而非跟随者。
半数受访者在线收入占比不足10%。
仅10%的受访者线上收入占全球总收入90%以上;同等比例企业数字化销售贡献超51%收入。但47%的受访者表示,其电商收入占比仍低于10%。
实现电商抱负的挑战
主要障碍包括:客户成熟度不足(40%)以及缺乏数字技能与知识(33%)。
集中效率 vs 本地有效性
39%的受访者采用中央平台与统一策略管理全球电商,其在线收入占比可达25%。36%的企业采用“中央平台+本地营销”,14%采用完全本地化模式,这两类企业在线收入占比多在25%-90%之间。
尽管去中心化模式在特定区间表现优异,但在全球经济不确定性下,追求稳定性的集中式电商仍是主流趋势。
现代平台应满足80%全球通用需求
现代化电商平台应至少覆盖80%的全球通用需求;约15%的流程因企而异但在各国机构中有映射;剩余5%则是体现国家特色的功能、用户旅程或第三方应用。
网站内容必须使用当地语言。
本地化语言是进入新市场的关键,能有效提升转化率与搜索引擎排名。
获取更多洞察
《制造业国际电子商务现状》报告详尽探讨了本地化最佳实践、复杂产品销售策略及自研方案挑战等议题。建议下载完整报告以获取全面洞察。