

大家下午好。首先,感谢山海图给了我机会能够在这个会场认识到这么多优秀的企业家。
其实小熊是做食品的,好像跟制造业、工业化有点不搭边。但陈总跟我交流的时候说,今天来的企业,想了解的不单单是制造业,跨行业的经验也能给大家提供帮助。
所以我接下来跟大家分享一下关于食品方面,希望能给各位一点点收获。
1. 中国好卖的产品,
在越南不一定
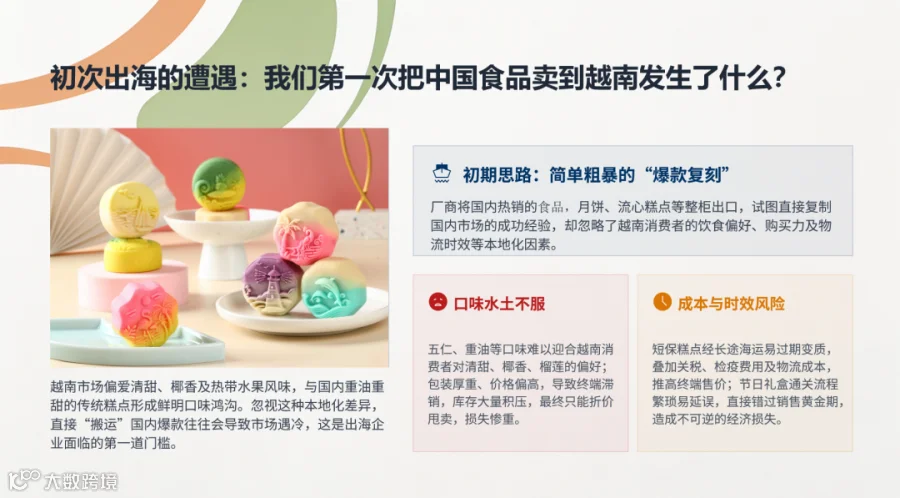
第一原因是口味不服
我们最初来到越南的时候是简单粗暴的模式,就是把国内流行的食品出口到越南。但后来很多中国人给我反馈,说产品很好,但越南客户不是特别喜欢。
越南消费者偏爱清甜、椰奶、果香等清淡风味,对重油、五仁、麻辣、重口味接受度比较低,导致终端滞销、库存大量积压,最终只能平价出,甚至卖不掉。
第二是时效性、运输的不确定性。
比如中秋月饼,如果全部从中国进口过来再销售,那么这次的台风、洪水,就可能导致货物在海关滞留一个月甚至更长时间。等货过来了,中秋节就过了。
第三是市场挤压。
日韩烘焙品牌与越南本土老牌已长期霸占货架,建立了稳固的品牌认知。而中国进口糕点缺乏本地知名度,消费者对陌生的外来食品存在天然的信任顾虑,尝鲜意愿极低。
另外,越南人口平均年龄仅32岁,是绝对消费主力。他们追求新鲜感,网红零食的生命周期极短,爆款更迭速度远超国内。
这意味着品牌不能照搬国内“长线运营、缓慢迭代”的策略,必须具备快速上新、敏捷响应的能力,才能持续抓住消费者注意力。
2. 渠道体系差异
中国和越南有什么不同
中国是现代化、标准化的渠道。 新品牌出新品后,厂家首选大型商超、品牌专卖店、社区团购和成熟电商,渠道集中度高,品牌易于统一管控、规模化铺货。
越南不一样。 新品牌上到永旺、乐天、WinMart是销不动的,因为还没有品牌化。
那越南市场靠什么打?现在有三大新兴渠道风口:
第一,直播电商爆发。中国电商已经很卷了,流量掌握在头部主播手里,下面做电商的根本没有流量。越南电商目前还是一个风口。
第二,即时配送普及,GrabFood等平台覆盖广,线上下单、线下配送。
第三,线下场景渗透,夫妻店、社区店,以小店为基础,利用高频消费场景带动零食销售。
这些渠道极其分散,没有像国内那样成熟的总代理、区域代理体系,我们在中国熟悉的渠道模式在这里完全行不通。
3. 不是进口,
而是本地生产
本地生产不仅是成本与效率的优化,更是深度扎根越南市场、快速响应消费者需求的战略选择。为什么这么说?主要有三个原因:
一,规避关税壁垒,化解检疫风险
越南对进口食品检查非常严格。去年一年之内越南的食品法变了将近两到三次。
本地建厂可直接省去高额关税成本与漫长的报关流程,彻底避免因通关延误导致的糕点过期、产品积压等风险。
二,深耕本土供应链,灵活迭代产品
我们以前很多原材料还从中国采购。但越南本地的榴莲、椰子、菠萝等农产品现在非常有优势。
比如今天下单可能2到3天就配送到位,但从中国下单到配送到报关要有10天周期。缩减物流链路,降低成本。
三,打破“外来高价”刻板印象
越南消费者对本土制造有天然的信任感和亲切感。我们调查发现,还有很多越南消费者认为中国产品"科技的东西太多"。所以我们打上越南生产、越南制造,在越南本土化生产。

4. 长远发展布局
中国企业在越南建厂,下一步应该做什么?从单纯的制造出海转向生态出海,通过产品、渠道、营销的全面本土化,构建不可替代的竞争壁垒,实现从建厂投产到扎根发展的跨越。
依托越南关键的地理位置与成熟的港口物流体系,不仅能降低生产成本,更能以此为支点打通东南亚供应链,实现从越南制造到东盟辐射的战略升级。
我们在越南投建食品厂,立足越南不一定只发展越南一个市场,越南只是我们的一个起点。
在越南投产更重要的优势,是能够辐射东盟。东盟国家之间贸易、食品往来条件非常低,没有关税。这是我们未来立足越南、布局东盟、布局整个东南亚的长远规划。
结语
越南食品工业在政府高度重视、市场需求快速增长和科技进步的推动下,已经发展成为一个门类比较齐全、既能满足国内需求、又具备一定出口竞争力的产业。
所以,做食品出海越南,一定要本土化适配,拒绝搬运思维。 把从中国简单拿来、复制粘贴的形式放弃掉,一定要贴合越南本土化的口味与文化。
最后很高兴大家在山海图组织的这场工业大会上相遇。谢谢大家。
·END·
点击查看更多峰会信息
山海图(越南)目前主要的业务范围:
工商类:公司/代表处/分行/PMO注册、变更、注销及股份转让,各行业资质许可等;
财税类:记账报税、财务尽调、税收优惠申请、退税、转让定价等;
法务类:常年法律咨询、法律意见书、法律尽调、M&A投融资并购等;
认证类:化妆品公布、食品/保健品公布、医疗器械公布等;
人事类:薪酬社保统计(Payroll)、薪酬管理制度咨询、劳动内规咨询。
关注我们,获取更多出海资讯