
中国大模型公司正在完成一次角色切换——从海外云平台的"免费供应商",变成真正能从对方口袋里分钱的合作方。
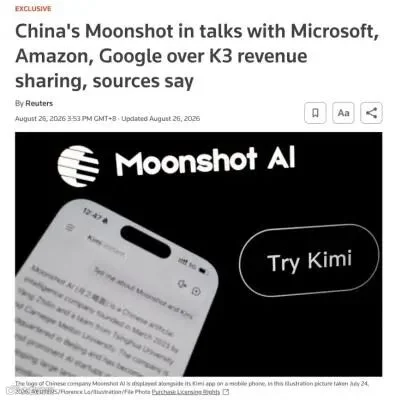
8月底,路透社率先披露月之暗面同时向微软、亚马逊、谷歌三大云巨头抛出橄榄枝,希望Kimi K3入驻Azure、AWS和Google Cloud,并从相关收入中切走最高30%。彼时谈判刚刚起步,结果如何无人敢下定论。
如今,第一张牌已经翻开。
一、AWS率先"接招":Kimi正式在Bedrock上架
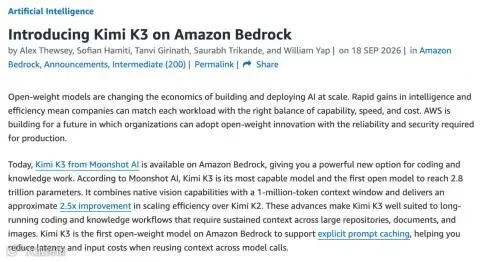
美国时间9月18日,亚马逊正式对外宣布Kimi K3接入Amazon Bedrock平台。全球范围内的企业开发者可以直接在AWS内调用该模型,按照Token使用量计费。
值得注意的是,这次合作与此前K3进入微软生态有着本质区别。 K3此前虽已可在Microsoft Foundry中调用,但底层推理由第三方Fireworks AI承担,Foundry仅负责接入入口和企业治理层面的管控——中间始终隔着一层。
而AWS这次直接作为K3的托管方和推理服务提供方,由Bedrock平台自身承接调用和计费全流程,不再借助第三方。
定价方面,AWS为K3设定了两个档位:
- 全球标准档:输入3美元/百万Token,输出15美元/百万Token;
- 美国区域:输入3.3美元,输出16.5美元——比标准档整整高出10%。
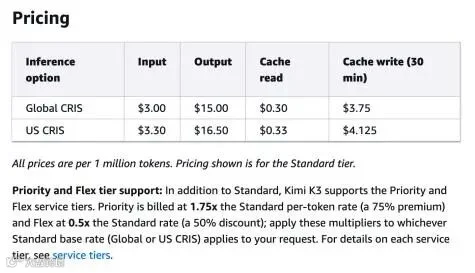
换句话说,美国企业想在自己的云地盘上用Kimi,反而要多掏一笔。
尽管双方的具体商业条款未对外公开,分成比例和授权细节均不可考,但有一点可以确认:AWS与月之暗面之间已经谈成了一套独立的商业协议。
原因在于K3的许可证条款本身留了"收费口"。根据其规定,普通开发者可自由下载、部署和商业使用K3;但如果一家企业及其关联方从事MaaS业务且连续12个月营收超过2000万美元,则必须另行与月之暗面签订协议。
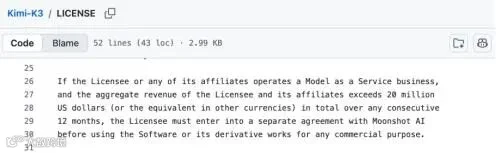
AWS的营收体量显然远超这个门槛,Bedrock也是标准的MaaS模式——托管模型、开放API调用、按Token收费。 因此,这次上架绝非简单接入,而是双方经过正式商业谈判的结果。
此外,K3目前也已进入阿里云百炼平台,百炼提供直供和自部署两种模式。其中阿里云自部署模式同样属于MaaS商业化范畴,同样需要遵守K3许可证中的单独授权条款。也就是说,AWS并不是唯一谈妥的云厂商。
接下来就看微软和谷歌是否跟上。
二、为什么是K3?Bedrock的模型货架早已不缺选项
Bedrock平台上并不缺少开放权重模型。今年2月,AWS就一口气接入过DeepSeek、MiniMax、智谱、通义千问等六款中国模型;2025年以来,数十款来自Mistral、NVIDIA等厂商的开放权重模型也相继入驻。
AWS愿意为K3单独走一套商业谈判,核心原因只有一个:模型本身够强、够有用。
K3具备100万Token上下文窗口和原生视觉能力,AWS将其定位在长时编程、知识处理和Agent任务场景。更关键的是,它是Bedrock上首款支持显式Prompt Caching的开放权重模型——开发者可以主动设定哪些Prompt内容被缓存,在反复使用相同代码库、工具说明或参考文档的长任务中,显著压低输入成本和响应延迟。

从企业用户视角看,获取K3的路径有三条:
- 自建部署——需要64个以上加速器组成的超节点,成本和门槛极高;
- 直购官方API——海外用户要面对独立的账户体系、网络稳定性问题和销售流程;
- 通过云平台调用——把接入、采购、运维成本全部打包进已有的云服务。
AWS抢的就是第三条路。 把所有摩擦成本消除,让企业用户在熟悉的云环境里一键调用K3,这正是Bedrock的价值主张。
许可证只能保留谈判权,但谈判筹码来自需求本身。只要不上K3会导致用户和Token流向竞品平台,AWS就有动力和月之暗面坐下来谈。
K3证明了开放权重与商业收费并不矛盾——只要模型足够有吸引力,原厂依然可以保留收费权。
三、从"免费供应"到"分钱协议":中国模型的商业化进化
过去一年,中国模型在海外市场的存在感急剧攀升。
路透社9月16日数据显示,截至9月14日,DeepSeek、智谱、腾讯和阿里在OpenRouter上的合计市场份额已达45%;MiniMax约60%的营收来自海外。中国模型凭借低价策略、开放权重策略和不断逼近美国头部模型的能力表现,已经切实拿走了一块海外需求蛋糕。
这种压力甚至传导到了最头部的美国AI公司。 路透社在报道Anthropic考虑提前发布新模型时指出,除了OpenAI最新发布的GPT-6 Astra,低成本、部署灵活的开放权重模型同样正在成为Anthropic和OpenAI不容忽视的竞争力量。
过去,海外云平台拿到中国开放权重模型后,可以自行托管、卖API、收Token费——模型越火,平台生意越好,但训练模型的原厂未必能持续从中获益。
Kimi正在改变这个格局。 它延续开放权重策略,却在许可证中给大型MaaS平台预设了收费关卡。如今AWS接受了这道关卡,月之暗面由此迈出了从海外云平台获取分成的实质性一步。
中国模型不再只是出海抢用户,而是开始从海外云巨头的收入里分钱。
更重要的是,这已经成为一种趋势而非个案:
- 智谱:9月16日电话会上披露,已与多家国内外头部云服务商签署收入分成协议,GLM系列将以托管API形式入驻海外云平台,10月起确认收入。年末ARR指引从24亿美元上调至30亿美元,当前全业务ARR约18亿美元。
- 阿里:据路透社披露,下一代Qwen3.8-Max也将采用类似机制——开放权重,但大型商业用户须与阿里分成。
- Kimi:已与AWS落地,在AWS美国区域定价甚至比全球标准档高出10%。
Kimi已经收到钱,智谱已经签好协议,Qwen正在准备。 下一版DeepSeek、MiniMax乃至更多中国开放权重模型,如果也开始重新设计商业许可、与云巨头谈分成,这完全在情理之中。
写在最后
海外云厂商靠中国模型卖Token赚得盆满钵满的日子,正在被改写。
中国模型公司花了大量算力和资金训练模型、开放权重,却长期无法从海外平台的商业化中持续获益。如今,Kimi的许可证策略撕开了一道口子,智谱紧随其后,阿里也在布局。
这不再是一个"愿不愿意开放"的问题,而是一个"怎么把开放变成可持续收入"的问题。既然海外云厂商已经可以靠中国模型卖Token,中国模型公司没有理由继续把这笔钱全部留在别人的账上。
中国模型的出海下半场,才刚刚开始。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫