


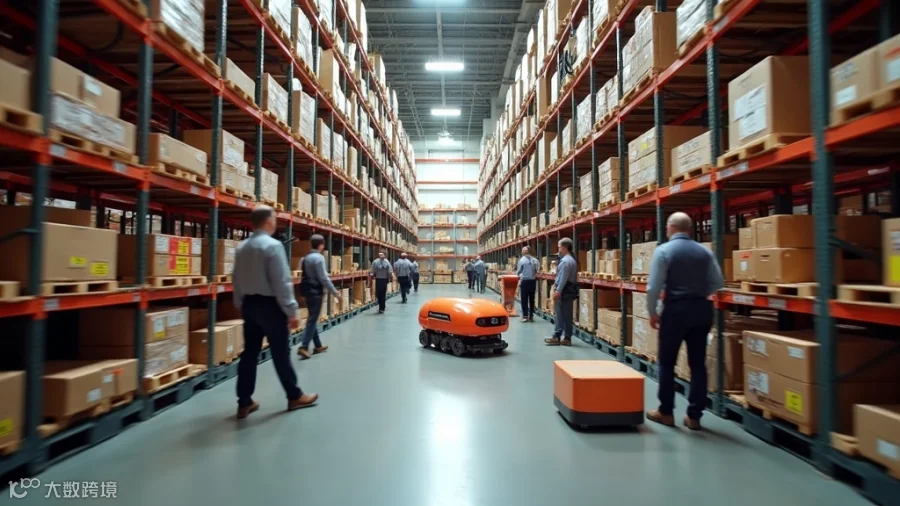
2022年,ShipBob推出Merchant Plus计划时宣传语简洁优雅:自带仓库接入其WMS软件,即可共享支撑自有节点的分销履约基础设施。截至2026年中,该设施已覆盖美、加、欧及澳60多个履约中心。对于年收入100万至2000万美元、SKU少于300个的Shopify或DTC品牌而言,它仍是市场上运营最完整、开箱即用的第三方物流(3PL)服务商。
然而,“开箱即用”正成为双刃剑。随着规模扩张,运营商反馈显示:该平台在日单量200单时表现优异,但达800单时易现瓶颈;计费争议升级,SLA违约赔偿处理周期长达数周;曾作为差异化优势的客户成功经理,因客户群扩大而精力分散。

本评测旨在探讨ShipBob的优势、竞品差距,以及运营商在2026年下半年签署新主服务协议前应知的关键信息。
2026年,ShipBob究竟做对了什么?
从基础看,ShipBob的原生Shopify集成在非大型企业级品牌中仍属行业最佳。正常运营窗口内订单同步延迟平均低于90秒,各节点库存实时同步。自2025年底嵌入基于机器学习的市场需求信号层后,其“理想库存分布”引擎变得真正实用。

分析套件也已成熟。运营商可按邮编区域模拟每单落地成本,根据历史缺货率模拟再订货点,并将履约成本明细导出至Finaloop和A2X等会计平台。在当前环境下,SKU级贡献毛利建模已成为标配,仅数据导出功能便足以证明平台费用的合理性。
“ShipBob的数据层被严重低估。其分布式库存工具显示,相对于实际客户密度,我们在达拉斯节点的库存占比高出约34%。重新平衡库存后,未更换承运商便将平均运输时间从3.2天缩短至1.9天。”——Marcus Trevino,Elevated Outdoor Co.首席运营官(年收入1400万美元的Shopify Plus DTC露营装备品牌)
国际业务方面,ShipBob于2025年与Zencargo合作整合欧洲货运,并推出覆盖多伦多、温哥华和卡尔加里的原生加拿大履约网络,显著降低跨境落地成本。向加拿大客户发货占比超40%的品牌报告称,相比美国节点USPS或UPS跨境方案,完税落地成本降低了12–18%。
运营商在哪些环节遇到了阻力?
投诉主要集中在账单透明度、账户管理资源及入库接收SLA三个领域。
计费方面,ShipBob费用结构(含拣货包装费、分层仓储费、特殊项目费及承运商费率加价)随产品迭代愈发复杂。运营捆绑销售、订阅盒或套件组装项目的商家表示,报价与实际发票常存在8–15%差异,多因托盘层面而非包裹层面应用体积重舍入规则所致。受访运营商透露,通过支持门户解决此类争议平均需11个工作日。
“三月一笔4,200美元的账单差异花了六周才解决。根本问题在于捆绑SKU体积重的计算方式,答案埋在34页合同的附录中。”——Jamie Okonkwo,Ritual Skincare Collective创始人(估值900万美元的Shopify品牌)
账户管理亦是痛点。ShipBob商户数从2023年约7,000家增至2026年Q1估计的11,500家,给客服团队带来压力。年收入200万至800万美元的核心客群反映,专属客户经理现负责80–100个账户(2023年为40–50个)。标准层级客户的非自动化工单响应时间已延长至2–3个工作日。
入库接收是第三大摩擦点。尽管标准化入库SLA为2个工作日,但2026年Q1多名运营商报告高峰期节点(尤其芝加哥和拉斯维加斯)出现5–9个工作日延迟。ShipBob归因于关税前置导致的货运激增,但运营商指出,违反SLA的赔偿政策要求提供书面交货时间戳证明,而许多零担运输(LTL)承运商无法以门户接受的格式提供。
ShipBob与竞争对手相比表现如何?
2026年3PL市场更加拥挤细分,ShipBob的竞争格局分为三层:
- Flexport Fulfillment:经2024–2025年运营重组后,重新成为值得信赖的中端市场3PL选择,适合进口量大的品牌,货运到履约无缝衔接是其优势。弱点是美国国内节点数量约为ShipBob一半,限制纯国内品牌的越区配送效益。
- Stord:专注服务年收入1000万至1亿美元的品牌,在WMS和承运商费率基建上投入巨大。其与OnTrac、LSO等区域承运商的费率在西海岸和东南地区通常比ShipBob低6%–10%。弱点是平均上线周期6–9周,长于ShipBob的2–3周。
- Whiplash(已整合进Port Logistics Group):在服装和软性商品品牌方面表现强劲,尤其适合复杂SKU扩张或零售合规要求高的企业。Port集成提升了多节点管理能力。弱点是技术层落后于ShipBob,分析仪表板缺乏主动性。
- 亚马逊物流(FBA)多渠道配送:2025年底MCF降价使其成为亚马逊SKU重叠度高的Shopify品牌的可行选择。但库存混放风险、品牌控制权受限及亚马逊包装等问题,仍是许多DTC运营商难以接受的障碍。
- ShipHero(作为WMS而非3PL):对自营仓库品牌,其软件直接与ShipBob Merchant Plus竞争。定价对仓库运营方更具可预测性,开放API也更便于开发者自定义集成。
ShipBob高管如何看待增长带来的阵痛?
联合创始人兼CEO Dhruv Saxena在2026年Q1、Q2多次访谈中承认扩张挑战。他在4月《Operators Podcast》中指出,公司已在前12个核心节点投入1亿美元用于自动化基建,这是下半年提升收货和拣货准确率SLA达标的主要手段。
“我们构建网络以实现规模化,转型期扩张是有代价的。芝加哥和洛杉矶的AutoStore系统、达拉斯的AI辅助收货系统将在Q3上线,预计9月收货SLA合规率将有可衡量改善。”——Dhruv Saxena,ShipBob首席执行官
首席营收官Harish Abbott对计费复杂性给出具体说明,表示简化费用结构“ShipBob Clear”正与部分商家试点,有望2026年Q4全面推出。该结构将拣货打包费、体积重量费和特殊项目费合并为单一单件订单费率,减少明细变量复杂度。
2026年,谁应该——以及不应该——使用ShipBob?
答案取决于运营者在订单量、SKU复杂度和内部资源方面的定位。
以下情况适合选择ShipBob:
- 日均订单100–600单、SKU低于400且套件组装复杂度有限的Shopify品牌;
- 优先考虑快速上线的品牌(14–21天上线,快于多数同等规模3PL);
- 希望原生集成Shopify、WooCommerce、BigCommerce和Amazon且无需自定义API开发的运营者;
- 拓展加拿大或澳大利亚市场,并希望与单一3PL建立全节点关系的品牌。
以下情况ShipBob说服力较弱:
- 年收入超2000万美元且有复杂套件、订阅盒或零售合规要求的品牌(该体量下区域性3PL每单经济模型往往更优);
- 曾因计费争议受损且无内部人员每月审计发票的运营者;
- 高比例西海岸发货、包裹重量低于2磅的品牌(该线路Stord及OnTrac集成3PL的单位费率通常优于ShipBob);
- 将白手套式账户管理作为战略需求的商家(非企业级层级下,ShipBob模式日益趋向自助服务)。
ShipBob是否仍值得作为默认推荐?
对大多数收入200万至1500万美元、无特殊复杂性的Shopify运营者而言,答案是肯定的,但附加前提更多。其技术基础、Shopify深度集成能力及国际覆盖范围,仍是抵御小型区域竞品的护城河。仅分布式库存智能工具一项,就为认真使用者带来了可衡量的运输时间和承运商成本改善。
令人担忧的是发展轨迹。ShipBob扩展商户的速度快于构建运营信任和计费透明度系统的速度。“ShipBob Clear”定价及AutoStore自动化部署虽是正确的举措,但属于Q3、Q4交付成果,现在签约者面对的是当前状态的平台,而非未来规划。
因此,2026年6月评估ShipBob的具体建议是:索取计划使用的特定履约中心过去90天的节点级SLA报告;在MSA中直接谈判计费争议解决SLA(目标5个工作日,而非14天);签约前基于实际SKU和区域分布,将ShipBob每单落地成本与至少一家区域性竞品进行基准对比。ShipBob往往是正确选择,但它应当是经过验证的正确选择,而非默认选项。