


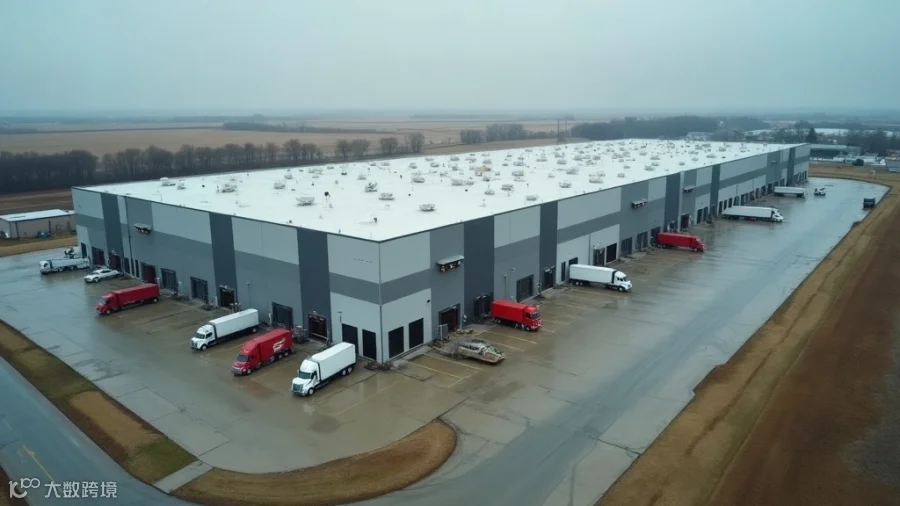
Rakuten Super Logistics(乐天超级物流,RSL)在美国的履约网络正经历内部调整。多位知情人士透露,母公司 Rakuten Group 已指示其美国物流部门缩减实体运营规模,计划于2026年第四季度前在中部和东南部地区合并或关闭多达四个履约中心。此举源于CFO Kenji Hirose于2025年底发起的成本合理化举措,标志着这家3PL服务商的重大战略收缩。
“过去六周内,已有三家客户联系我们要求紧急开展3PL审计,其中两家是RSL客户。他们虽未恐慌,但确实在制定应急方案。”一位服务家居和美妆DTC品牌的供应链顾问表示。

RSL尚未公开确认网络调整,仅回应称“持续评估运营状况以更好服务商户”。在高度保密的3PL行业,这种模糊表态足以引发运营团队的警觉。
哪些RSL履约节点面临裁撤风险?
消息人士称,正在接受审查的设施包括田纳西州孟菲斯市和俄亥俄州哥伦布市大都会区的节点,这两个地点是RSL在2021年电商繁荣期积极扩张进入的市场。第三个位于亚特兰大大走廊地区的站点据称正处于租赁合同不续期的审查中。第四个被描述为“中部次要站点”,目前无法独立证实。

对于使用RSL SmartFill网络的商户而言,区域优化(Zone optimization)是其核心价值主张。节点减少意味着区域分布恶化,导致每单运输成本上升,这与其当初推销服务的初衷相悖。
“如果节点从八个减至五六个,密西西比河以东发货方‘覆盖区域1-2’的优势将不复存在。这不是微小调整,而是根本性的产品变更。”——某年营收2200万美元DTC服装品牌运营总监匿名表示
RSL现状与Rakuten Group母公司战略的关联
Rakuten Group自日本移动业务受挫后持续承压。2025年年报显示物流部门连续第三年亏损;创始人兼CEO三木谷浩史在2026年3月董事会会议上将美国物流业务标记为“非核心拖累”。
这一表述加剧了RSL美国领导层的紧迫感。自2026年初一名高管离职后,首席商务官职位实际空缺,导致商户关系管理日益被动。
- 截至2025年底活跃商户账户:超1,000家
- 平均商户GMV范围:每年300万至4,000万美元
- 2024年公布节点数量:美国超15个履约中心
- 合并后目标节点数:10–11个
RSL商户货比三家,谁将受益?
多家运营商已与RSL流失或不安客户展开洽谈。ShipBob企业级拓展攻势猛烈;Whiplash(现属Ryder System)正大力推广中部和东南部覆盖优势以填补空白;Stord销售团队在2026年第二季度异常主动。
“我们可能两年来首次收到RSL商户主动咨询。这些品牌压力很大,但我们认真对待。”——某全国性3PL竞争对手高级客户经理匿名表示
亚马逊多渠道配送(MCF)也成为受益者。2025年底MCF定价调整后,标准尺寸商品单件费用平均降低12%–18%,使“一切事务交给亚马逊”更具说服力。
RSL商家应对建议
- 立即获取当前区域分布报告:了解订单从各节点发货比例,评估失去中部或东南部覆盖的成本风险。
- 审查MSA和SOW过渡条款:RSL合同在处理设施过渡、库存搬迁成本和通知期方面差异显著,部分协议允许不可抗力下缩短窗口期。
- 启动并行招标流程(RFP):旺季(8–10月)3PL产能紧张锁定,避免等到正式宣布后陷入被动谈判。
- 将MCF作为过渡选项建模:年收入低于800万美元的Shopify品牌可考虑MCF作为60–90天过渡方案。
- 评估库存布局风险:整合节点内实体商品转移成本通常为每件0.35–0.65美元,需提前建模。
是否标志更广泛3PL网络整合浪潮开始?
2020–2022年建设的履约基础设施基于电商渗透率维持高位的假设,但实际稳定在22%–24%区间。为满足30%+预测而建的固定成本已成为多家企业负担。
“每个人在2023年预测的行业洗牌正以慢动作上演。戏剧性不如预期,但运营后果同样真实。”——Ware2Go商户成功副总裁2026年5月私人圆桌会议发言
Ryder、GXO Logistics及部分区域3PL运营商也在进行类似内部审查。区别在于整合行动发生在2026年旺季前后,以及商家是主动获悉还是通过简短邮件得知。
RSL对商户的直接沟通情况
商户沟通明显稀少。有品牌于2026年5月收到含糊说明提及下半年“网络优化举措”,承诺后续细节但截至6月中旬未兑现。另一日发4,000单、年收入1,500万美元的保健品品牌询问节点影响时,仅获“目前无法评论”答复。
Ecommerce Times将持续监控RSL网络状况及正式公告。运营建议明确:不要等到官方新闻稿发布后再制定应急计划。