


点击蓝字 关注我们
一家电商公司用"委托代销+分账工具"把销售收入拆成手续费,结果被税务机关按实质课税原则全额追征。这不是个例,而是电商税务监管收紧的一个缩影。企豪顺财税结合近期稽查案例,帮你拆解"假代销"为什么行不通,以及电商企业现在最该做什么。
//
一、申报收入和平台数据对不上,稽查就来了
一家做网店的网络科技公司(以下简称"A公司"),在2025年第四季度和2026年第一季度的增值税申报中,填报的不含税收入明显偏低。
偏低多少?和电商平台报送给税务部门的数据一对比,差距就出来了。
现在税务部门拿到平台数据并不难——电商平台依法报送经营者的销售数据已经是常规操作。企业自己申报一套数,平台报送另一套数,两者一旦出现明显差异,系统就会自动预警。
A公司被税务机关约谈后,给出了一个听起来很"专业"的解释:我们不是卖货的,我们是做委托代销的。
二、"我们只是代销"——企业搬出的法律依据
A公司的逻辑是这样的:
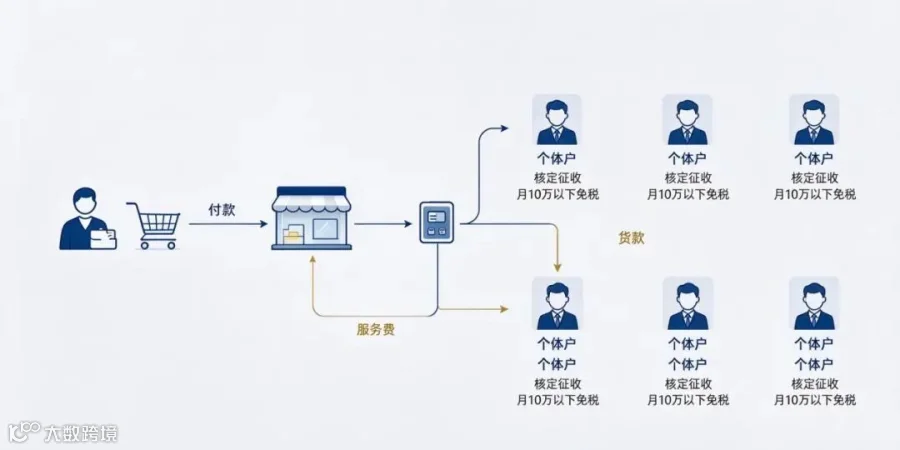
消费者在网店下单后,A公司把订单推给一家贸易商(B公司),由B公司直接发货给消费者;消费者的钱先打到A公司账户,A公司扣掉一笔代销服务费后,把剩余货款打回给B公司;发票由B公司开给消费者,退换货也由B公司负责。
所以A公司认为:我只是个帮忙接单的,真正卖货的是B公司。我账上进来的钱,大部分是代B公司收的货款,不应该算我的销售收入。
他们还搬出了《增值税法实施条例》的相关规定:销售额是指纳税人发生应税交易取得的全部价款,不包括代为收取、以委托方名义开具发票并代委托方收取的款项。
这个条款本身没有问题。问题在于:A公司描述的这套"代销"关系,真的成立吗?
//
三、穿透一层:这个"代销"是怎么搭出来的
税务机关没有停留在合同文本上,而是查了实际控制人和资金流向。
结果发现:B公司并不是什么独立的贸易商。A公司的实际控制人,自己注册了多家个体工商户,这些个体户全部做了核定征收——月销售额10万元以下还能享受免税政策。然后,这些个体户再以"委托方"的身份,把货委托给A公司的网店来卖。
中间再加一个分账工具:消费者付款进入A公司账户后,系统自动把钱拆分,一小部分留在A公司作为"服务费",大头转给这些个体户账户。
整个链条看起来很精致:合同签了,页面标注"代销",分账也走通了。但拆到底——
委托方和受托方,背后是同一个人。
自己委托自己卖货,这不叫代销,这叫左手倒右手。
四、税务怎么定性:不看你怎么签,看你怎么做
税务机关最终适用了实质课税原则。
这个原则说穿了很朴素:合同怎么写、页面怎么标,都是形式;税务认定看的是经济实质——你到底在做什么生意。
具体到这个案子,税务机关的判断逻辑是:
第一,A公司没有仓库、不经手货物?这不影响定性。因为所谓的"供货方B公司"根本就是同一控制人控制的空壳,交易不具备商业合理性。
第二,网店页面写了"代销"?页面标注不构成税务认可的依据。真正决定交易性质的,是谁在选品、谁在定价、谁在面对消费者、谁在承担经营风险。
第三,用了分账工具?分账工具只是一个支付通道,它能拆分资金,但不能拆分税法上的纳税义务。
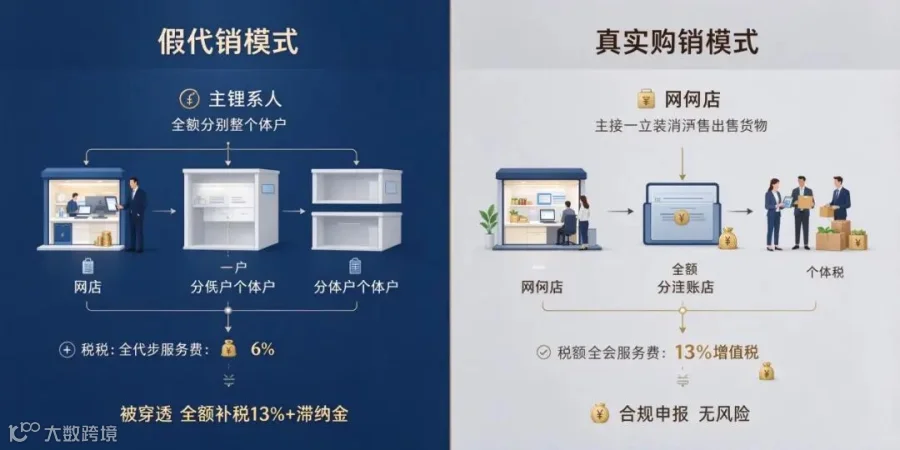
最终结论:A公司的经营实质是销售货物,应当按照平台报送的全额销售数据,适用13%的增值税税率补缴税款,并加收滞纳金。
换句话说,A公司原本只想按"代销手续费"交6%的税,现在要按全部货款补13%,还要加上滞纳金。拆收入省下的那点税,连本带利吐了回去。
//
五、现在的监管环境:平台数据一报,差异就是线索
这个案子之所以值得所有电商从业者关注,不是因为手段多高明,而是因为它暴露了几个正在变化的监管现实:
第一,平台数据已经和税务系统打通。你在平台上卖了多少、收了多少钱,税务部门手里有数。自己申报多少,是企业的选择;但一旦和平台数据对不上,预警就来了。
第二,"代销"这个形式本身不再安全。过去可能只要合同写了代销、发票由委托方开,税务上就认。现在不行了——税务机关会穿透看:委托方是不是关联方?货物实际谁在控制?利润和风险到底谁在承担?
第三,核定征收个体户正在成为稽查重点。有人专门设计了"注册多个核定征收个体户+分账"的套餐,卖给电商企业做所谓的"税务筹划"。这类安排一旦被认定为不具有合理商业目的,整个拆分链条都会被还原。
说直白一点:不管你用什么工具、签什么合同,只要申报收入和平台数据对不上,被请去喝茶就是时间问题。
六、企豪顺建议:电商合规的底线就这几条
我们不建议任何企业去试探税务机关的穿透能力。基于这个案例,企豪顺财税给电商企业提三条务实建议:
1. 业务真实是底线。不要为了节税去虚构交易结构。找几家空壳个体户签代销协议、再用分账工具拆钱,这套操作在稽查面前几乎没有防御能力。
2. 合同、资金、发票三者要对得上。如果业务确实是代销,那就要有真实的委托方、真实的货物交付、真实的退换货责任划分,发票流也要和业务流一致。任何一个环节对不上,"代销"就站不住。
3. 申报收入和平台数据先做自查。建议定期把自己的申报数据和电商平台后台数据做一次比对。如果有合理差异(比如退款、优惠券、平台扣费),保留好凭证;如果差异说不清楚,趁早调整。
电商税务没有捷径。靠"假代销"拆出来的低税负,本质上是在给自己埋雷——查的时候,补的不只是税,还有滞纳金和信用损失。
规范经营、如实申报,才是成本最低的税务策略。

如果你的企业也在使用类似的代销或分账模式,建议尽早做一次税务健康检查。企豪顺财税可为电商企业提供税务合规评估、账务梳理和申报方案优化服务,欢迎后台留言咨询。
END