


花 10 亿在上海建了一座“化工合成”工厂
从裁切薄膜到合成化学品,这是一次跨越生产方式的转型。
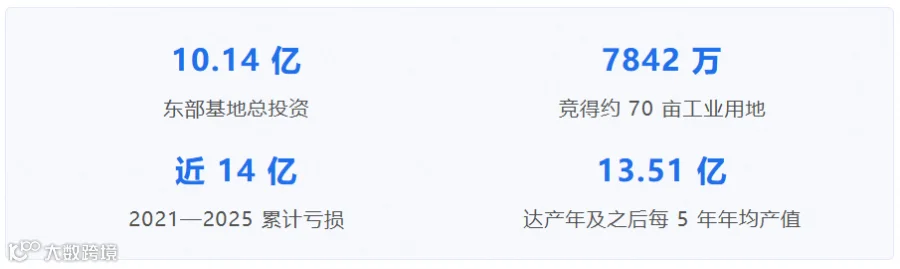
9月15日,锦富技术公告,全资孙公司拟以 7842万元竞得上海金山区约70亩工业用地,推进总投资 10.14亿元的“新材料东部生产基地”。固定资产投资不低于 7.61亿元,规划建设无氟胶黏剂、电子粘结剂、热管理冷却液三类产能,产品面向锂电池、AI 液冷、消费电子三大赛道。
这不是一次普通的扩产。锦富技术的传统主业是液晶显示模组、消费电子元器件和精密模切加工——从面板厂和消费电子品牌商手中接单,做裁切和组装,赚的是加工费。2021 年至 2025 年,公司连续五年归母净利润亏损,累计近 14 亿元。2026 年上半年营收 13.25 亿元、同比增长 36%,归母净利润仍亏损 1.17 亿元。营收在涨,利润在亏,根子在于加工环节的议价权不在自己手里。
新基地的三类产品,指向的是与模切加工完全不同的竞争逻辑。
无氟胶黏剂对标的是锂电池正极材料中传统使用的 PVDF 粘结剂。PVDF 是含氟材料,环保法规压力持续收紧,水性 PAA 粘结剂正在加速替代。锦富技术的万吨级电池用无氟粘结剂项目一期已初步具备千吨级量产能力,已向 20 余家国内主流电池厂商送样,获得部分客户小批量订单并陆续交付。
热管理冷却液瞄准的是 AI 服务器液冷和储能散热。电子氟化液长期被 3M 等海外企业占据,3M 已宣布 2025 年底前全面退出 PFAS 产品线,原占约 70% 的市场份额正在释放。锦富自主研发的低电导率冷却剂超级浓缩液已在国内某新能源头部车企完成路试验证。
电子粘结剂则匹配消费电子和算力硬件制造需求,与锦富原有的模切客户群高度重叠,客户关系可以直接复用。三类产品之间并非孤立:无氟粘结剂和冷却液可与公司已收购的液冷板业务形成上下游配套。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
10.14 亿元的投资对一家连续亏损的公司来说不是小数目。资金来源为自筹加银行项目贷款,公司同时提示“若通过贷款建成后未能取得预期经济效益,可能面临较大的偿债风险”。
先行一步的资本安排提供了缓冲。此前上海金锦富已引入 4.7 亿元增资扩股,专项用于四川犍为“新材料西部基地”,规划年产 12 万吨电池正负极粘结剂。东西双基地的产能矩阵正在成形。
产业园区的考核约束同样硬性:
固投 2031 年前完成
投产 竣工后 6 个月内
达产 投产后 5.5 年内
产值 达产年及之后每 5 年年均工业产值不低于 13.51 亿元
税收 每 3 年年均税收不低于 5600 万元
锦富技术的产品送样进展和国产替代窗口是真实的。但连续五年亏损的历史说明了一个更根本的问题:这家公司擅长研发和送样,但大规模工业品的商业化放量,始终是它没有真正跨过去的坎。
无氟粘结剂的千吨级产能已具备,小批量订单已有,但从“千吨级送样”到“十万吨级稳定供货”,中间隔着的是电池厂长达 12 至 18 个月的验证周期和批量采购决策。冷却液的整车路试验证完成度较高,但 AI 液冷和储能市场的客户导入同样需要时间。
10.14 亿元砸下去,产线 2027 年前后建成投产,达产年产值目标 13.51 亿元——这意味着届时三类产品合计需要卖出超过 13 亿元的规模,接近锦富技术当前全年营收的六成。对一家尚未证明过自己大规模商业化能力的公司而言,这是转型路上最真实的考验。
锦富技术在上海金山投下 10.14 亿元,本质上是在回答一个生存问题:模切加工赚不到钱,能不能靠化工合成赚到钱。
三类产品的国产替代逻辑成立,3M 退出留下的市场窗口也是真的。但窗口只对能稳定批量供货的企业敞开。送样通过和小批量交付只是入场券,13.51 亿元的达产产值目标,需要用真实的规模化订单来兑现。

分享

收藏
在看
点赞