

在债务驱动型经济席卷全球的今天,缺少破产制度,必然会给经济发展造成各种顽疾。而在金融化的社会里,如果没有完善的破产制度,那便真是一个债权人为所欲为的世界。
我本科时第一次接触破产法,是在商法(business law)课程中。研究生阶段又上了升级版,后来的CPA、CFA考试也需反复复习。这些法律中,破产相关部分始终占据重要位置。可见,研究债务(金融)必然要懂破产法。
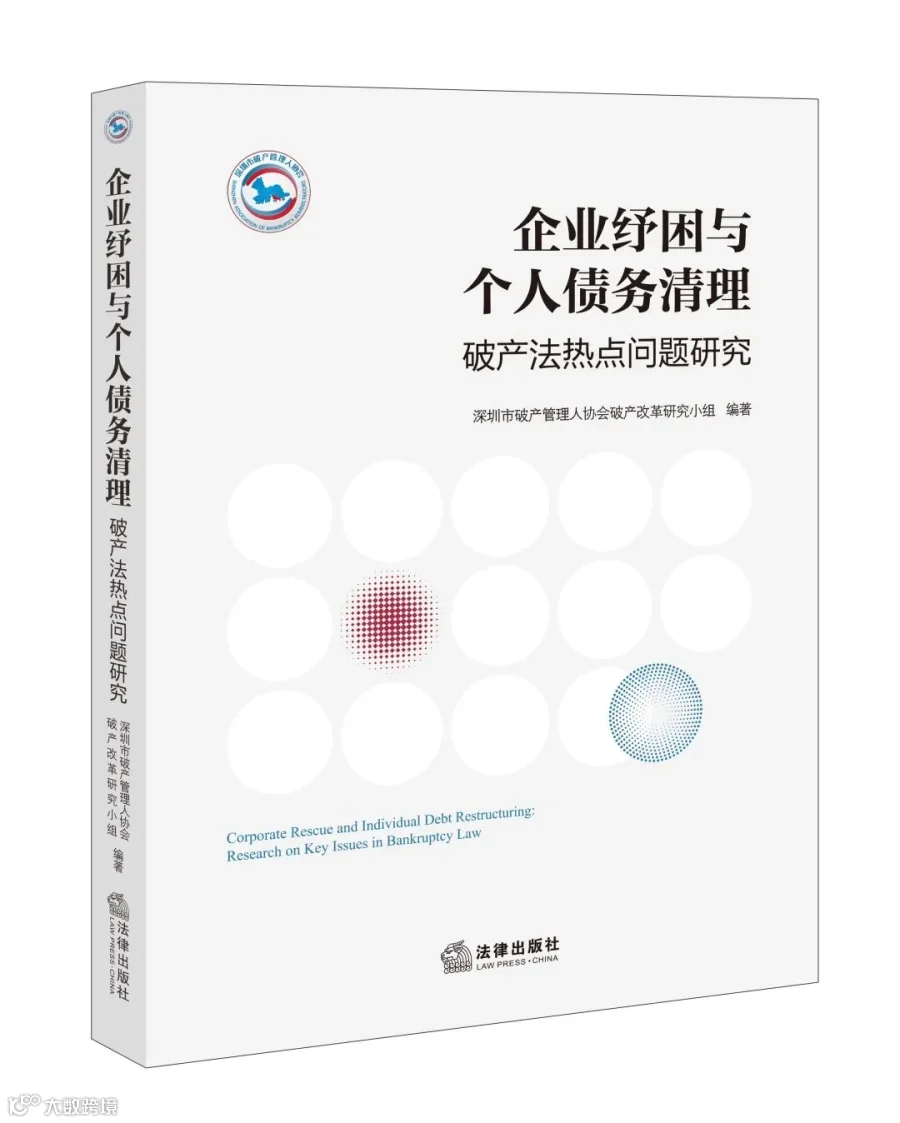
书中,我最喜欢的三篇文章分别是《小微企业拯救式破产保护:制度破局与治理重构》《个人破产重整制度发展与完善研究》以及《个人破产清算制度的研究与完善》。从中获得四点主要收获。
一,我国金融机构,主要是大型银行,在个人破产案件中的债权占比普遍较高,但其“一刀切”式反对破产申请、内部缺乏应对机制的做法,成为个人破产全国立法的主要障碍。我国是银行主导的融资体制,银行不配合,个人破产制度便成空中楼阁。因此,金融机构需要再次改革。通过破产与征信修复的衔接机制,可倒逼金融行业改革。
二,征信部门需要积极起来。个人征信立法应融合个人破产制度以及破产后的征信修复问题,给出具体解决方案。应建立“阶梯式修复、全链条保障”的信用修复与权益保护体系。征信不能只是限制人,更应给予重新评估的机会。
三,破产管理人报酬极低,导致个人破产律师、个人破产管理人、个人破产信用修复等专业服务行业无法形成足够规模的市场。没有市场便没有竞争,没有竞争便没有好的服务。政府应当放手让市场来做。
四,当前深圳个人破产清算制度下,债务人“躺平”成为最优策略。制度设计的重生初衷,遭遇了债务人策略性“躺平”的理性计算。大量债务人在进入免责考察期后,并未如立法预期的那样积极劳动、创造价值以部分清偿债务,反而选择主动降低收入、减少劳动投入。这是典型的制度激励倒置。当努力工作的边际回报被制度性剥夺,当多挣的每一分钱都可能被用于还债而无法改善自身处境时,躺平就不再是道德堕落,而是对扭曲规则的理性回应。若不从激励相容的角度重新设计考察期规则,个人破产制度便可能从“重生通道”退化为“集体躺平”的温床。
任何社会,任何制度,无论设计多么精良,都可能存在被滥用的风险,这大概就是人类理性的局限所致吧。但正因如此,社会才更需要构建一种独特的破产文化:既承认失败是市场经济的常态,也给予诚实而不幸者重新开始的机会;既保护债权人的合法权益,也防止债务关系异化为对失败者的永久放逐。
在债务社会里,破产文化不是对欠债不还的纵容,而是对人性尊严的底线守护。
中国需要这样一场文化与制度的双重建设。

