


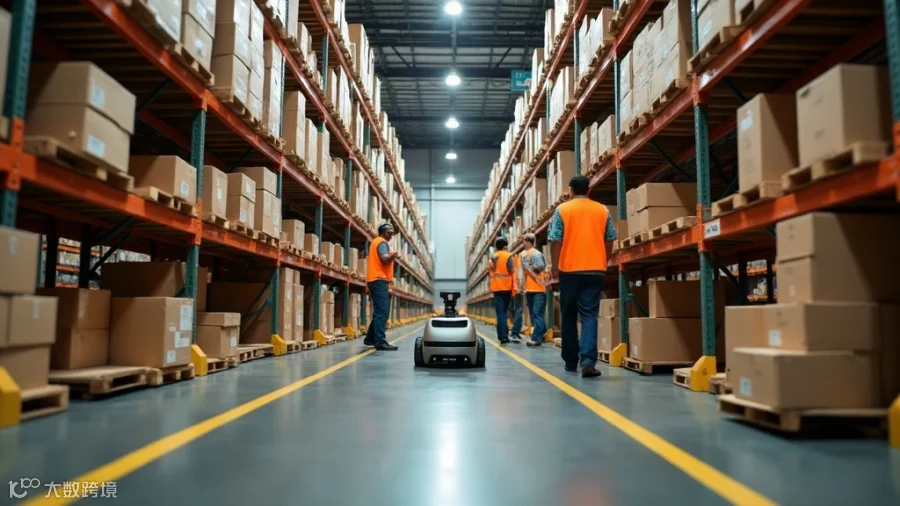
2021年,ShipMonk完成2.9亿美元C轮融资时,创始人兼CEO Jan Bednar便立志为下一代DTC品牌打造履约基础设施。五年间,公司通过扩建仓库,在美国七个节点运营约210万平方英尺空间,并在墨西哥特卡特(Tecate)和多伦多设有设施,年处理订单约5,000万笔,服务Vuori、MuteSix旗下品牌及数百家原生Shopify卖家。
尽管各项指标显示ShipMonk已跻身行业前列,但2026年夏季浮现出更复杂的局面:费率压力、高峰期SLA不一致,以及中型市场客户开始质疑其企业级野心是否牺牲了作为敏捷型运营商的声誉基础。

自2021年以来,ShipMonk究竟构建了什么?
其基础设施建设成果显著。2024年底启用的宾夕法尼亚州皮特斯敦(Pittston)新设施增加42万平方英尺面积,引入Locus Robotics人到货拣选机器人,拣货效率较劳德代尔堡老旗舰仓提升约22%。2026年第一季度推出的内部WMS升级版“Alchemy 3.0”,提供精确到料箱级别的实时库存仪表板,并将标准SKU入库接收窗口从72小时缩短至36小时内。
在独立第三方物流(3PL)中,ShipMonk与Shopify集成最为紧密。其原生连接器无需中间件即可同步订单状态、库存和退货追踪。2026年3月,该集成扩展至TikTok Shop,相比当时无认证连接器的Whiplash和Rakuten Super Logistics等对手获得显著优势。

“仅TikTok Shop集成一项就带来了新增收入驱动因素。年销售额80万至300万美元的品牌需要应对闪购库存激增的同日拣货能力,我们为此构建了缓冲产能。”——ShipMonk CEO Jan Bednar,2026年4月Prosper Show展会
2025年第四季度,ShipMonk在五个节点推出Amazon FBA预处理服务,目标客户是希望采用混合履约模式的Shopify优先品牌。鉴于亚马逊2025年初生效的新版入库分配费结构,能在同一设施内预处理和拆分shipment而不依赖第二方供应商,对每周期发货超500件的品牌具有切实成本影响。
运营商在何处遇到问题?
投诉主要集中在第四季度SLA表现和账单透明度两方面。
关于SLA:2025年假日季引发DTC社区大量负面讨论。多个品牌反映11月前两周当日订单截止时间推迟2-3小时;黑色星期五当周,劳德代尔堡旧设施拣货准确率降至98.1%,低于合同约定的99.5%。虽提供SLA信用额度,但需人工升级至客户经理而非自动触发。
“信用额度最终到账,但我不得不提交工单、跟进两次并拉上客户经理。对于11月价值4万美元的SLA违约,流程本应自动而非靠协商。”——Ardent Supply Co.首席运营官Danielle Ruiz
关于计费:随着增值服务叠加,定价模式变复杂。基础费率具竞争力(存储费0.65美元/立方英尺/月,五件以下订单拣包费2.85美元起),但定制套件组装、捆绑包重配和非标准托盘等附加费会使月度账单增加18–30%,且主服务协议难以准确预测。
波特兰户外品牌Ridgeline Goods运营总监Connor Walsh在使用14个月后于2026年5月转投Fulfillment Works。他表示:“拣包费率实际比Fulfillment Works便宜,但2025年Q4每单综合成本达6.42美元,预算仅为4.80美元。差额主要来自未能正确建模的附加费用,报价工具未清晰展示这些项目。”
ShipMonk与其最接近的竞争对手相比表现如何?
2026年独立3PL市场竞争加剧,ShipMonk面临三方面直接压力:
- Whiplash(ModusLink旗下):服装和软性商品更具优势,拥有ShipMonk缺乏的专业挂衣基础设施。虽门户体验落后,但企业级客户管理评价更高。
- Cahoot:点对点网络模式在对分布式库存容忍度高的品牌中具成本优势。2026年Q2两件装DTC订单平均履约成本3.91美元,ShipMonk为4.40美元。ShipMonk对此数据提出异议,认为存在选择性采样问题。
- Red Stag Fulfillment:主导重型和超大件领域,ShipMonk标准立方英尺定价在此场景下显苛刻。Red Stag提供100%准确率保证并自动发放信用额度,与ShipMonk当前流程形成鲜明对比。
ShipBob常与ShipMonk相提并论,但业务方向已不同。2025年转向企业级市场后,主要瞄准年收入超1000万美元品牌,基本退出100万至500万美元DTC细分市场——这正是ShipMonk业务集中且竞争激烈的领域。
墨西哥和加拿大业务布局究竟带来了哪些实际价值?
特卡特设施采用庇护制造模式,成为应对跨境复杂性的差异化优势。鉴于2025-2026年美国关税波动高企,多家品牌将其作为近岸缓冲节点:成品进口至墨西哥持有库存,按滚动方式释放至美国网络以管理完税成本时间分布。
多伦多节点服务加拿大DTC订单,消除从美国发货产生的每单12-18美元跨境关税和报关费。对月加拿大订单超200单的品牌,库存拆分策略通常90天内可证明合理性。
“2026年1月将加拿大库存转移至多伦多仓后,平均完税落地成本下降14%,加拿大退货率反而降低,因客户两天内收货而非过去六天。”——Tessellate Home创始人Marcus Chen
需注意:多伦多节点有每月300个出库订单最低要求,排除早期品牌;特卡特运营要求与美国海关报关行合作,增加操作依赖性,并非所有运营商具备管理能力。
ShipMonk的技术平台是否仍是竞争优势?
三年前商家门户无疑是品类领导者,2026年差距已缩小。Flexe大幅升级仪表盘;Deliverr(现属Shopify与Flexport网络)提供的基于机器学习的补货点自动化功能,尚未被Alchemy 3.0超越。
ShipMonk领先之处在于原生市场集成广度。截至2026年8月,平台原生连接以下渠道:
- Shopify和Shopify Plus(双向实时同步)
- Amazon(FBA预处理、FBM及Seller Central库存同步)
- TikTok Shop(2026年3月上线)
- Walmart Marketplace
- eBay和Etsy(仅订单导入,不支持库存同步)
- 通过认证应用连接WooCommerce和BigCommerce
退货管理模块仍是短板。可处理入库退货,但不提供Loop Returns或AfterShip在Shopify层面的即时退款或换货逻辑。高退货率品类商家通常需叠加Loop或AfterShip,增加成本并偶发数据同步延迟。
2026年,中型DTC品牌是否仍应选择ShipMonk?
答案高度取决于运营状况。对年收入200万至1500万美元、主要运输标准非易碎商品的Shopify原生品牌,若需真正TikTok Shop与亚马逊混合支持且愿接受复杂计费模式以换取深厚基础设施能力,ShipMonk仍是不错选择。
但对Q4峰值超周均3倍、拥有大量服装或大件SKU组合,或缺乏内部运营经理主动监控SLA的团队,选择ShipMonk风险更高。
Bednar在2026年6月LinkedIn帖子中承认SLA压力点,指出正投资1800万美元在劳德代尔堡增加机器人设备和人员冗余以应对Q4需求——表明公司意识到旧设施仍是网络可靠性阿喀琉斯之踵。
独立3PL市场日益艰难。亚马逊扩展第三方物流服务及Shopify深化物流合作,压缩了独立玩家 carve out 防御性中型市场地位的时间窗口。ShipMonk具备规模、集成能力和地理覆盖参与竞争,但需在2026年Q4证明增长未导致响应变慢——对依赖旺季执行的DTC运营商而言,这才是唯一重要指标。