在全球通信基建产能持续扩容、5G网络渗透率快速提升以及光纤网络向全域覆盖方向演进的背景下,一类决定光缆气吹敷设效率、长期运行耐腐蚀性与地下管网使用寿命的核心通信光缆保护管材正迎来稳健结构性增长窗口——通信电缆用HDPE硅芯管。当前下游通信基建产业普遍存在传统普通通信管材内壁摩擦系数超过0.5,光缆气吹敷设过程中阻力过大,单段有效敷设距离不足200米,直接引发管网内部接头数量大幅增加,通信链路故障点密度提升3倍,后期运维成本居高不下、常规通用型低等级管材无HDPE高模量基材架构设计,地下土壤不均匀沉降作用下管材环刚度不足,容易发生局部形变挤压内部光缆,直接造成光纤信号传输损耗异常升高,通信链路稳定性大幅劣化、普通管材无同步共挤硅芯层工艺设计,硅质润滑层与PE基材仅为物理贴合,长期使用过程中硅层逐步脱落剥离,内壁摩擦系数持续反弹上升,后续二次扩容穿缆完全无法正常开展,管网全生命周期复用率极低的转型痛点,通信电缆用HDPE硅芯管依托内壁永久低摩擦特性的独特技术特性,为行业提供了光缆长距离气吹敷设高效落地的核心解决方案。
据QYResearch(北京恒州博智国际信息咨询有限公司)公开统计数据,2025年全球通信电缆用HDPE硅芯管市场销售额达5.41亿美元,预计2032年市场规模将增至7.19亿美元,年复合增长率(CAGR)为4.2%(2026-2032),作为通信基建领域不可或缺的核心通信光缆保护管材,当前市场正伴随全球5G通信网络与智慧交通产业升级稳步扩容,40mm以下小口径通信电缆用HDPE硅芯管凭借主流城市光纤入户场景适配性优异的综合优势占据主流市场份额,城市FTTH光纤接入管网是体量最大的下游核心高价值应用场景。
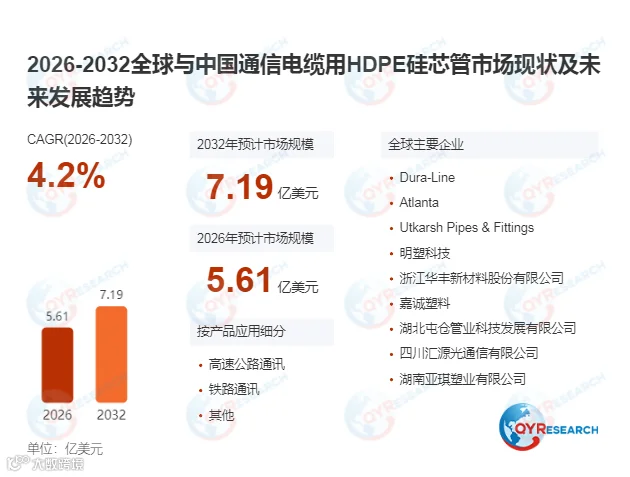
通信电缆用HDPE硅芯管位于塑料管材产业链中游的关键核心环节,是衔接HDPE树脂力学特性精准优化、有机硅共挤工艺管控、低摩擦性能提升开发与下游不同光缆长距离气吹敷设工况适配等上游核心要素与光缆长距离气吹敷设高效落地场景的核心载体。其运行逻辑为:通过同步共挤成型工艺在高密度聚乙烯管材内壁形成分子级紧密结合的固态有机硅润滑层,全程实现内壁摩擦系数低至0.15以下,单段光缆气吹敷设距离可达1000米以上,大幅减少管网中间接头数量,进而填补传统普通通信管材在长距离低阻力光缆敷设维度的性能短板。按核心内径规格划分,40mm以下小口径通信电缆用HDPE硅芯管凭借主流城市光纤入户场景适配性优异的综合优势占据主流市场份额,适配绝大多数城市FTTH光纤接入量产场景;40-100mm中大口径通信电缆用HDPE硅芯管则在骨干通信管网场景实现规模化渗透。
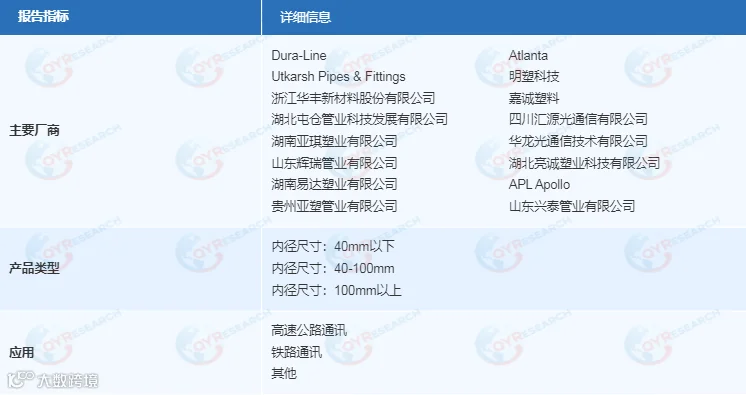
全球供给呈现“国际头部特种管材巨头主导高可靠高端市场、本土通信电缆用HDPE硅芯管企业加速国内下游通信基建施工厂商配套渗透”的清晰格局,核心参与企业均为全球通信电缆用HDPE硅芯管领域公开合规经营的市场主体,行业技术壁垒处于较高水平,技术竞争聚焦于环刚度管控、长期运行稳定性优化与极低摩擦系数保障三大核心方向。海外头部厂商凭借数十年高端特种通信管材研发积淀,在面向下一代智慧高速超长距离干线通信的超高强度高耐候高端通信电缆用HDPE硅芯管市场保持先发优势;中国本土企业依托国内全球最大规模的通信基建与5G网络产能集群红利,在高性价比通用型通信电缆用HDPE硅芯管产品市场份额持续提升,正逐步面向高可靠长寿命高端赛道稳步渗透。
从区域分布来看,亚太依托全球最密集的通信基建与5G网络部署产能布局与深厚的高性能塑料管材制造产业积淀,在通信电缆用HDPE硅芯管大规模量产与下一代光缆长距离气吹敷设场景落地领域占据核心产业高地;欧洲凭借成熟的全球智慧交通与骨干通信产业集群,成为高耐候长寿命高端产品核心需求聚集地;北美借全球智慧高速车联网通信产业升级的产业牵引,成为高强度抗沉降型通信电缆用HDPE硅芯管需求增长最活跃的区域市场。受全球核心通信光缆保护管材供应链本地化配套趋势驱动,本土通信电缆用HDPE硅芯管厂商核心技术水平正逐步向国际先进标准靠拢。
通信电缆用HDPE硅芯管增长受三重引擎推动。首先,下游通信基建产业需求刚性释放:受全球5G通信网络与光纤到户产能持续扩张驱动,核心通信光缆保护管材市场规模稳步扩容,直接带动通信电缆用HDPE硅芯管采购需求稳步释放。其次,产品性能升级加速:受下游通信运营商对敷设效率、管网复用寿命与极端环境适应性要求持续提升趋势影响,进而拉动高适配性下一代智慧高速干线通信专用级高端通信电缆用HDPE硅芯管产品的价值量上涨。此外,传统老旧普通通信管材方案升级牵引:受全球大量早期依赖低性能普通通信管材的传统通信管网逐步向高可靠低摩擦硅芯管架构迭代趋势影响,大量传统低效率短寿命老旧管网方案替换需求催生独立的通信电缆用HDPE硅芯管采购增量。
展望未来,通信电缆用HDPE硅芯管虽受4.2%的稳健CAGR驱动保持平稳扩张,但其作为光缆长距离气吹敷设核心通信光缆保护管材的不可替代性,叠加全球通信基建升级对高复用长寿命管网方案的长期刚需,将推动行业由“通用管材单品供应”向“定制化HDPE基材力学结构精准设计开发—有机硅共挤工艺迭代优化—下游全系列通信管网场景性能协同适配”方向跃迁;具备全口径全结构类型产品布局、头部下游通信运营商量产配套认证与长期本地化施工场景联调服务能力的供应商将持续锁定核心市场份额。