


深耕跨境税务合规领域,我一直强调一个核心原则:欧盟税务合规,不存在时间豁免。 很多跨境卖家存在普遍认知偏差:往期VAT申报完成、税款缴纳完毕,即代表年度风险终结。 但从德国税务执行规则来看:申报办结 ≠ 风险清零。
一、最近一个合作客户的真实合规案例:2026年追溯核查2018–2019历史申报
近期处理的德国税务复盘案件,极具行业警示性。
卖家2026年遭遇德国站销售权限限制,税局正式稽查文件明确指出:企业2018、2019年度增值税申报存在错报记录,未完全履行法定税务义务。
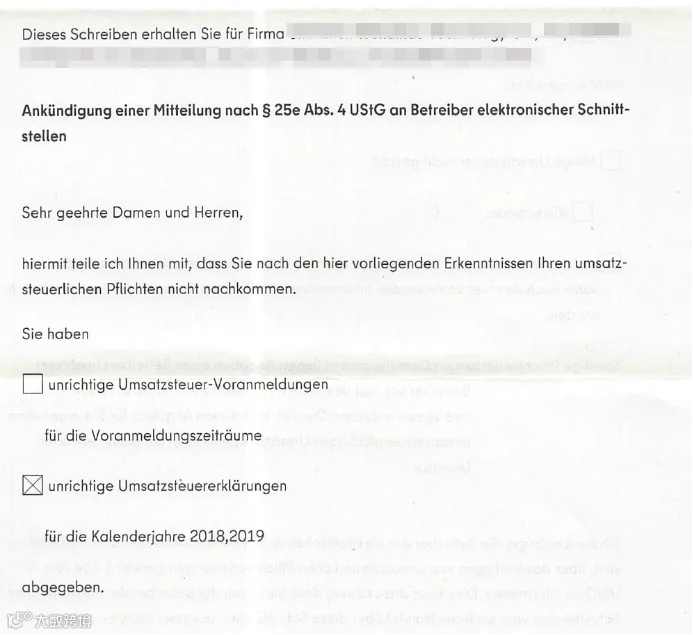
本次稽查依据 德国UStG §25e(平台税务追责条款):
税务机关确认企业申报异常后,可直接向电商平台推送风险通知。
基于平台连带责任机制,店铺会被直接触发风控:销售受限、权限冻结、链接下架。
这也印证了合规行业的核心结论:历史VAT错报、漏报的最终代价,从来不止补税与罚金,而是店铺经营性风险。
二、德国税务追溯时效:老账号最大的隐形风险
行业普遍误区:超过4–5年的申报记录,税局不再追责。
依据德国《税收通则》AO §169,法定追溯时效清晰明确:
• 一般申报差错:追溯4年
• 疏忽性少缴税款:追溯5年
• 涉嫌偷漏税、数据异常严重:最长可追溯10年
且时效起算节点,以税务申报归档时间为准,而非销售发生时间。
这也是大量资深老卖家被“翻旧账”的核心原因:年限越久的店铺,遗留数据漏洞越多,稽查概率越高。


三、稽查核心逻辑:税务数据必须全链路自洽
德国税务稽查的核心判定标准,非常单一且严格:
平台销售数据、申报数据、进口数据、进项抵扣数据,必须形成完整闭环、逻辑一致。时隔数年,多数卖家存在数据断层问题:历史订单缺失、申报版本混乱、进项凭证丢失、服务商更迭资料断层。一旦税局交叉比对发现数据偏差,无论时隔几年,都会启动正式核查程序。

四、专业合规重点:补税不代表案件终结
这是很多卖家踩坑的关键盲区。
本次案件完整合规闭环处理包含:
• 全盘复盘2018–2019全维度业务数据
• 逐项核对申报差异、修正错报数据
• 补齐进口、进项、缴税全套佐证资料
• 多轮官方申辩、合规解释、材料补正
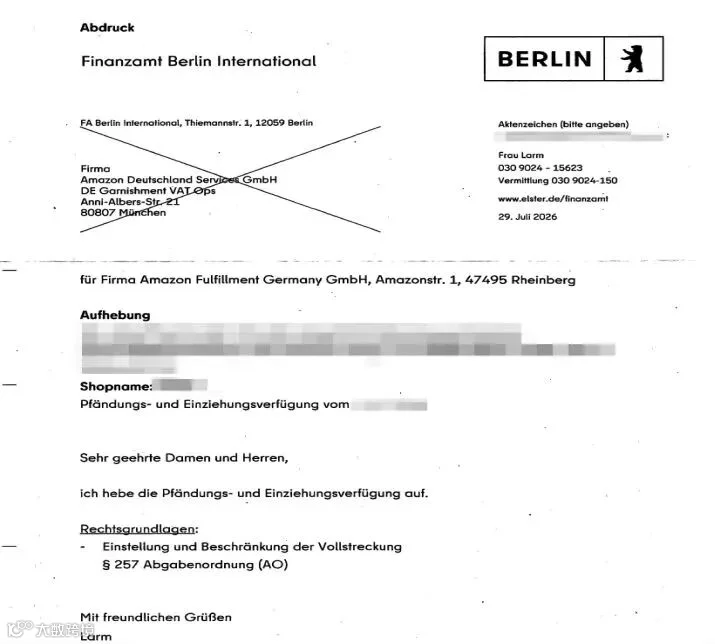
• 正式致函税局,申请撤销税务强制执行措施
最终德国税局依据 AO §257 正式解除全部执行限制,店铺权限完全恢复。
五、合规总结:跨境税务,是长期数据工程
从专业合规视角,给所有欧洲站卖家两点核心提醒:
1. VAT合规不是年度任务,是持续性数据管理。
单次申报合规无意义,全年度、跨年度的数据一致性,才是税局核查的核心重点。
2. 老账号必须定期做历史税务体检。
越早排查往期申报漏洞、数据偏差、抵扣异常,越能避免突发稽查、封店风险。
真正的跨境合规,不是事后救火,而是事前无漏洞风控。
合规咨询请留言
关注温妮,了解更多跨境咨询